Die Rechnung ist noch nicht neu bepreist
- Was Markt und Bestand voneinander trennt
- Dreieinhalb Prozent auf vierzig Billionen
- Woraus der Anstieg besteht
- Wer die Papiere gekauft hat
- Vierundzwanzig Werte in dreiundzwanzig Jahren
- Ein Kurs bricht, ein Nadelöhr wird gebaut
- Die Gegenseite meines eigenen Arguments
- Was ich nicht belegen konnte
- Die Rechnung kommt nach ihrem eigenen Kalender
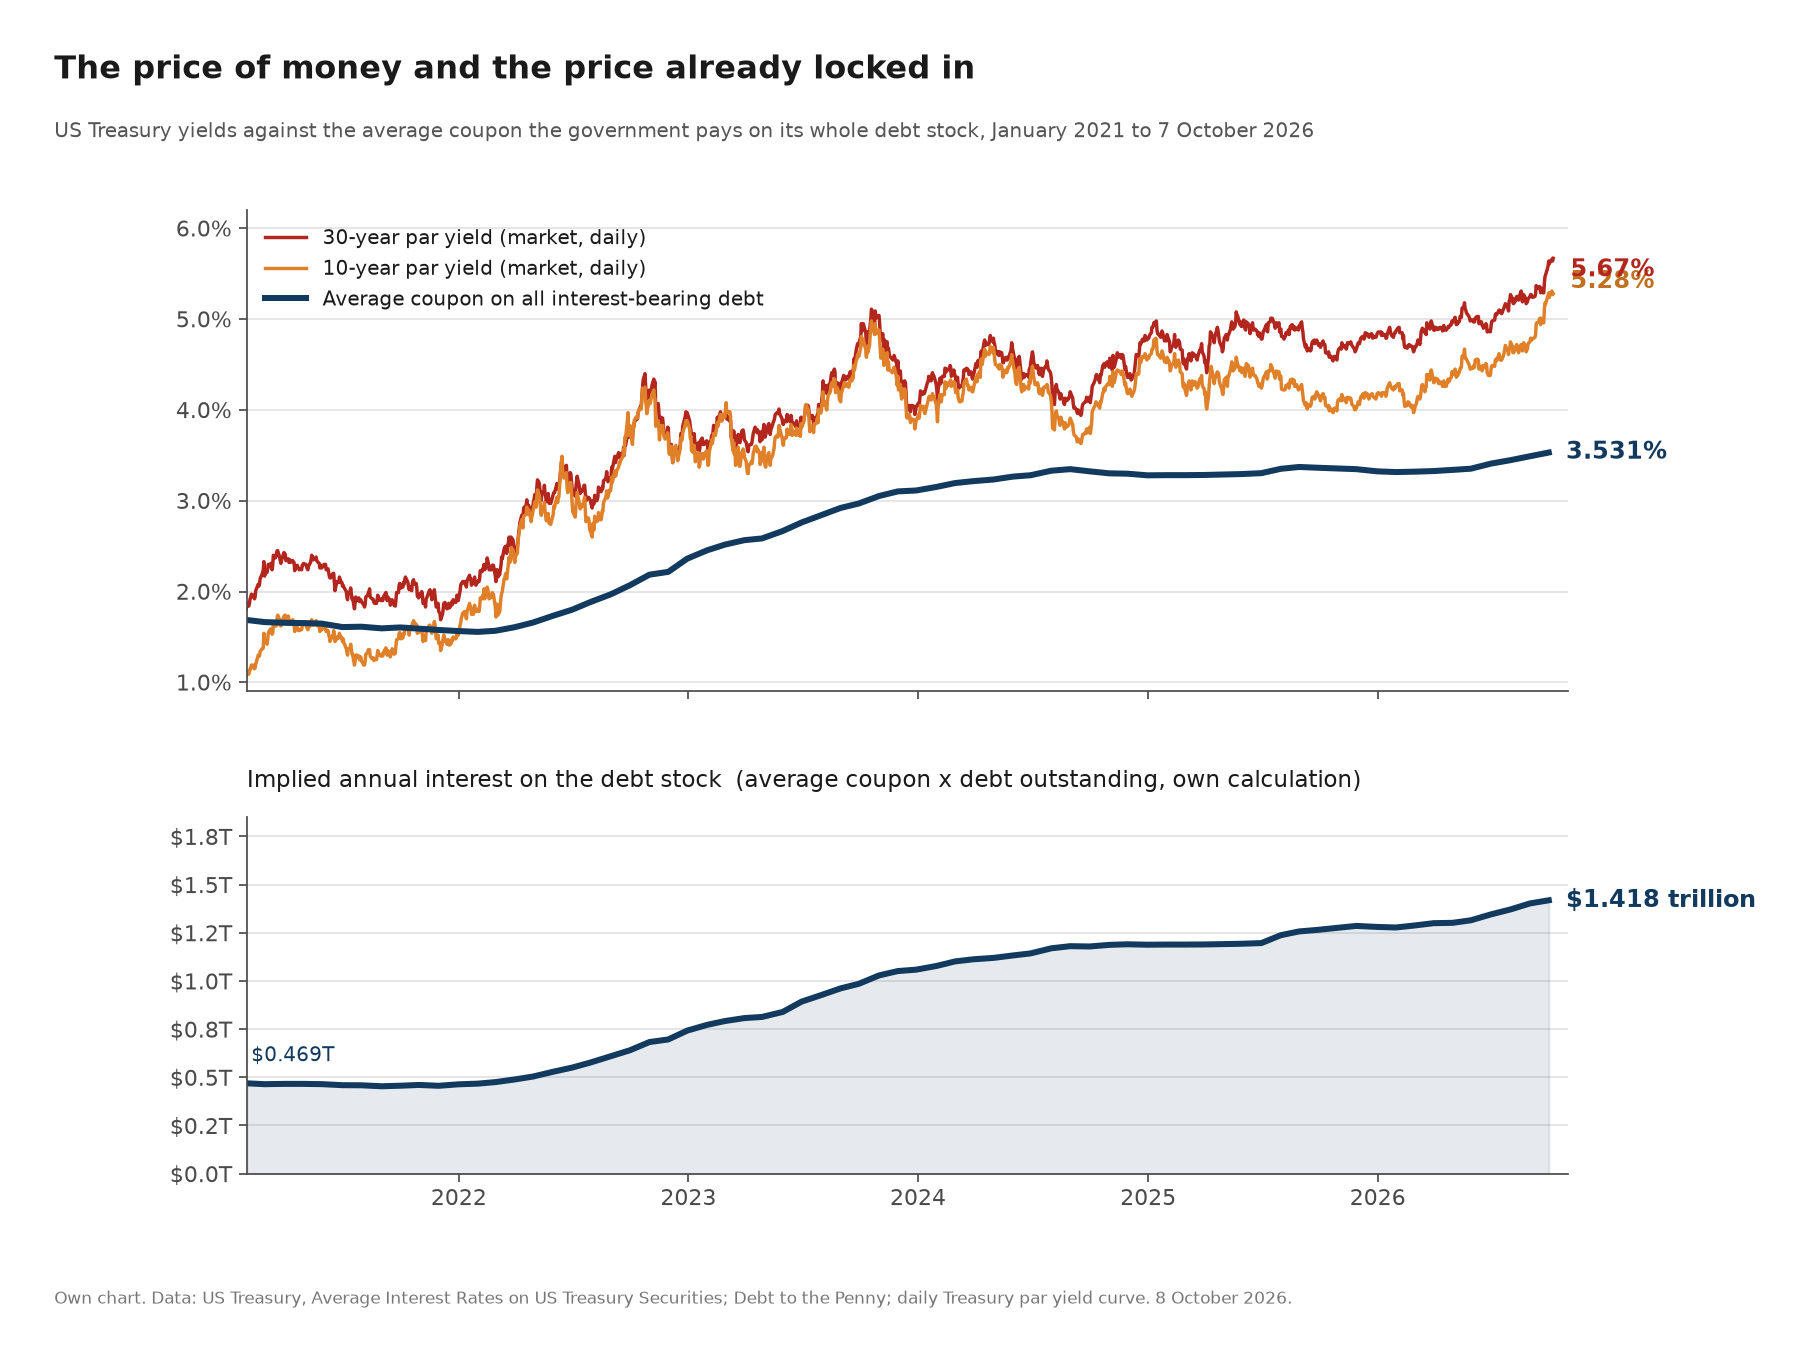
Am Mittwoch verkaufte das Finanzministerium zehnjährige Papiere für 39 Milliarden Dollar zu einer Höchstrendite von 5,300 Prozent; TFTC meldete, das sei der höchste Satz für diese Laufzeit seit November 2000. Die dreißigjährige Par-Rendite schloss am selben Tag bei 5,67 Prozent, ein Stand, den die Kurve seit Juli 2001 nicht mehr gedruckt hatte. Beide Zahlen bepreisen neues Geld. Keine von beiden sagt, was die amerikanische Regierung für das Geld zahlt, das sie bereits aufgenommen hat. Diese Zahl lautet 3,531 Prozent, sie stammt aus der eigenen Monatsaufstellung des Finanzministeriums über die verzinsliche Schuld, und der Abstand zwischen ihr und dem Marktzitat ist die Finanzgeschichte des Jahres 2026.
Was Markt und Bestand voneinander trennt
Zwei Zahlen desselben Staates, die nicht dasselbe messen — der ganze Beitrag hängt an diesem Unterschied. Die Rendite einer Anleihe ist der Preis, den der Markt heute für neues Geld verlangt; sie gilt für das Papier, das gerade versteigert wird. Der Durchschnittszins des Bestands ist dagegen das Mittel aller Sätze, zu denen die Regierung über die Jahre Geld aufgenommen hat. Er bewegt sich nur, wenn ein altes Papier fällig wird und durch ein neues ersetzt werden muss. Ein Staat, dessen gesamter Schuldenbestand im Mittel 3,5 Prozent trägt und der heute 5,3 Prozent zahlen muss, gibt also nicht plötzlich 5,3 Prozent auf alles aus. Er zahlt den alten Satz weiter, bis das alte Papier ausläuft. Das ist kein Buchhaltungstrick, sondern Laufzeitstruktur — und daraus folgt, dass die Zinslast von heute von einer Entscheidung abhängt, die vor Jahren gefallen ist, und die von morgen von der Versteigerung, die diese Woche stattgefunden hat. Deshalb streckt sich ein Anstieg der Marktrendite über Jahre statt über Tage, und deshalb misst man eine Regierung nicht an der Rendite, die sie gerade zahlt, sondern an dem Abstand zu dem, was sie zahlen müsste.
Dreieinhalb Prozent auf vierzig Billionen
Die Schuld auf den Cent belief sich am 6. Oktober auf 40,273 Billionen Dollar [US Treasury, Debt to the Penny]. Der durchschnittliche Zinssatz, den das Finanzministerium auf die gesamte verzinsliche Schuld zahlte, lag Ende September bei 3,531 Prozent [US Treasury, Average Interest Rates on US Treasury Securities]. Dieselbe Reihe stand im vergangenen Dezember bei 3,324 Prozent und im Januar 2021 bei 1,687 Prozent. Multipliziert man die beiden Werte, läuft die Zinsrechnung auf 1,418 Billionen Dollar im Jahr [eigene Rechnung]. Das ist das Niveau.
Die Richtung ist das Problem. Der Grenzpreis des Marktes für zehn Jahre liegt auf der amtlichen Par-Kurve bei 5,28 Prozent, für dreißig Jahre bei 5,67 Prozent. Dieselbe Rechnung auf diesen Sätzen ergibt 2,129 Billionen und 2,278 Billionen. Der Bestand ist nicht auf das Marktzitat umgepreist, und der Grund ist Arithmetik, nicht Politik. Nur das Papier, das in diesem Jahr fällig wird, zahlt den Satz dieses Jahres. Alles andere zahlt den Satz, zu dem es verkauft wurde.
Wo die niedrigen Kupons sitzen, zeigt die Monatsaufstellung der öffentlichen Schuld. Die marktfähige Schuld betrug Ende September 31,835 Billionen Dollar. Davon liegen 16,282 Billionen in Notes mit einem durchschnittlichen Kupon von 3,383 Prozent und 5,551 Billionen in Bonds mit 3,466 Prozent. Bills machen 7,118 Billionen Dollar bei 3,870 Prozent aus, variabel verzinsliche Notes 0,708 Billionen bei 4,141 Prozent. Inflationsgeschützte Papiere, der billigste Eimer von allen, sind 2,173 Billionen bei 1,149 Prozent [US Treasury, Monthly Statement of the Public Debt, September 2026]. Im langlaufenden Papier liegt das billige Geld begraben, und genau dort verlangt der Markt am meisten.
Die Umpreisung läuft trotzdem, und sie ist der Mechanismus, den die Fiskaldebatte meistens überspringt. Im Januar 2021 lag der Bestand bei durchschnittlich 1,687 Prozent gegen 27,785 Billionen Dollar verzinslicher Schuld. Die implizierte Rechnung betrug 468,7 Milliarden Dollar. Bis September 2026 ergibt dieselbe Multiplikation 1,418 Billionen. Die Rechnung hat sich verdreifacht, während die Schuld um 45 Prozent wuchs [eigene Rechnungen aus den beiden Treasury-Reihen].
Der Kontrast zum kurzen Ende schärft das. Die zweijährige Par-Rendite ist in diesem Jahr um 130 Basispunkte gestiegen. Sie eröffnete am 2. Januar bei 3,47 Prozent und schloss am Mittwoch bei 4,77 Prozent. Der durchschnittliche Kupon des gesamten Bestands stieg im selben Zeitraum um 21 Basispunkte, von 3,324 auf 3,531. Der Markt bewegt sich in Monaten. Der Bestand bewegt sich in Jahren, und für die Kasse des Finanzministeriums zählen nur die Jahre.
Die Periodenabgrenzung des Finanzministeriums misst denselben Druck aus einem anderen Winkel. Die Zinsaufwendungen des Fiskaljahres 2026, das am 30. September endete, beliefen sich auf 1.068,5 Milliarden Dollar in den Zeilen für aufgelaufene Zinsen und Abschreibungen. Fiskaljahr 2025 waren es 973,7 Milliarden, Fiskaljahr 2024 896,0 Milliarden. Vier Jahre weiter zurück liest dieselbe Zeile 666,2, dann 489,2, dann 389,0 [US Treasury, Interest Expense on the Public Debt Outstanding]. Diese Zahlen stehen auf einer anderen Basis als die 1,418 Billionen oben, und die Brücke zwischen ihnen konnte ich nicht schließen.
Woraus der Anstieg besteht
Zerlegen wir die Zunahme von 949,7 Milliarden Dollar zwischen Januar 2021 und September 2026 in ihre Teile. Halte den Satz bei 1,687 Prozent und lasse die Schuld wachsen. Die 40,172 Billionen des September zu alten Sätzen ergeben 677,7 Milliarden, also sind 209,0 Milliarden der Zunahme Kapital. Halte die Schuld bei 27,785 Billionen und lasse den Satz steigen. Das ergibt 981,1 Milliarden, also sind 512,3 Milliarden Zins. Die restlichen 228,4 Milliarden sind Wechselwirkung, der Teil, in dem neue Schuld zum neuen Satz statt zum alten begeben wird [eigene Rechnungen].
Lesen wir die Anteile: 22,0 Prozent Kapital, 53,9 Prozent Zins, 24,1 Prozent Wechselwirkung. Mehr als die Hälfte des Anstiegs der amerikanischen Zinsrechnung seit 2021 wurde vom Preis des Geldes gekauft, nicht von seiner Menge. Das macht das lange Ende der Kurve zum fiskalischen Instrument statt zur Marktmerkwürdigkeit, und deshalb ist die dreißigjährige Laufzeit wichtiger, als ihr Anteil an der Emission vermuten lässt.
Wer die Papiere gekauft hat
Die dreißigjährige Versteigerung stand heute an, am 8. Oktober, mit 22 Milliarden Dollar langem Papier im Angebot [TreasuryDirect auction announcement]. Der Mittwoch der zehnjährigen ist der bessere Hinweis auf die Nachfrage auf diesem Niveau, weil das Finanzministerium die Interna veröffentlicht. Ausländische indirekte Bieter, die Kategorie, die für Zentralbanken und Staatsfonds steht, nahmen 80,34 Prozent der wettbewerblichen Zuteilung. Primärhändler, die zum Bieten verpflichteten Firmen, nahmen 2,54 Prozent. Die Zwölfmonatsdurchschnitte dieser beiden Gruppen liegen bei 72,6 und 8,9 Prozent [eigene Rechnungen aus den TreasuryDirect-Auktionsergebnissen].
Ein so kleiner Händleranteil ist ein Markt ohne Polster. Erscheint das ausländische Gebot nicht, reißt die nächste Versteigerung. Zwei Wochen vorher riss die fünfjährige Note schlecht, mit dem zweitgrößten Abriss ihrer Laufzeit, wie TFTC am 7. Oktober meldete. Der Mittwoch der zehnjährigen machte das Gegenteil: Nach TFTCs Zahlen räumte er bei 5,300 Prozent gegen ein When-Issued-Niveau von 5,317 Prozent, der Verkauf bepreiste also 1,7 Basispunkte durch den Handelssatz hindurch, und so sieht eine starke Versteigerung aus. Die Rally hielt Minuten. Die amtliche Par-Rendite schloss die Sitzung bei 5,28 Prozent, und die Rendite am langen Ende stieg die ganze Woche weiter. Das Bid-to-Cover-Verhältnis lag bei 2,77 gegen einen Zwölfmonatsdurchschnitt von 2,53.
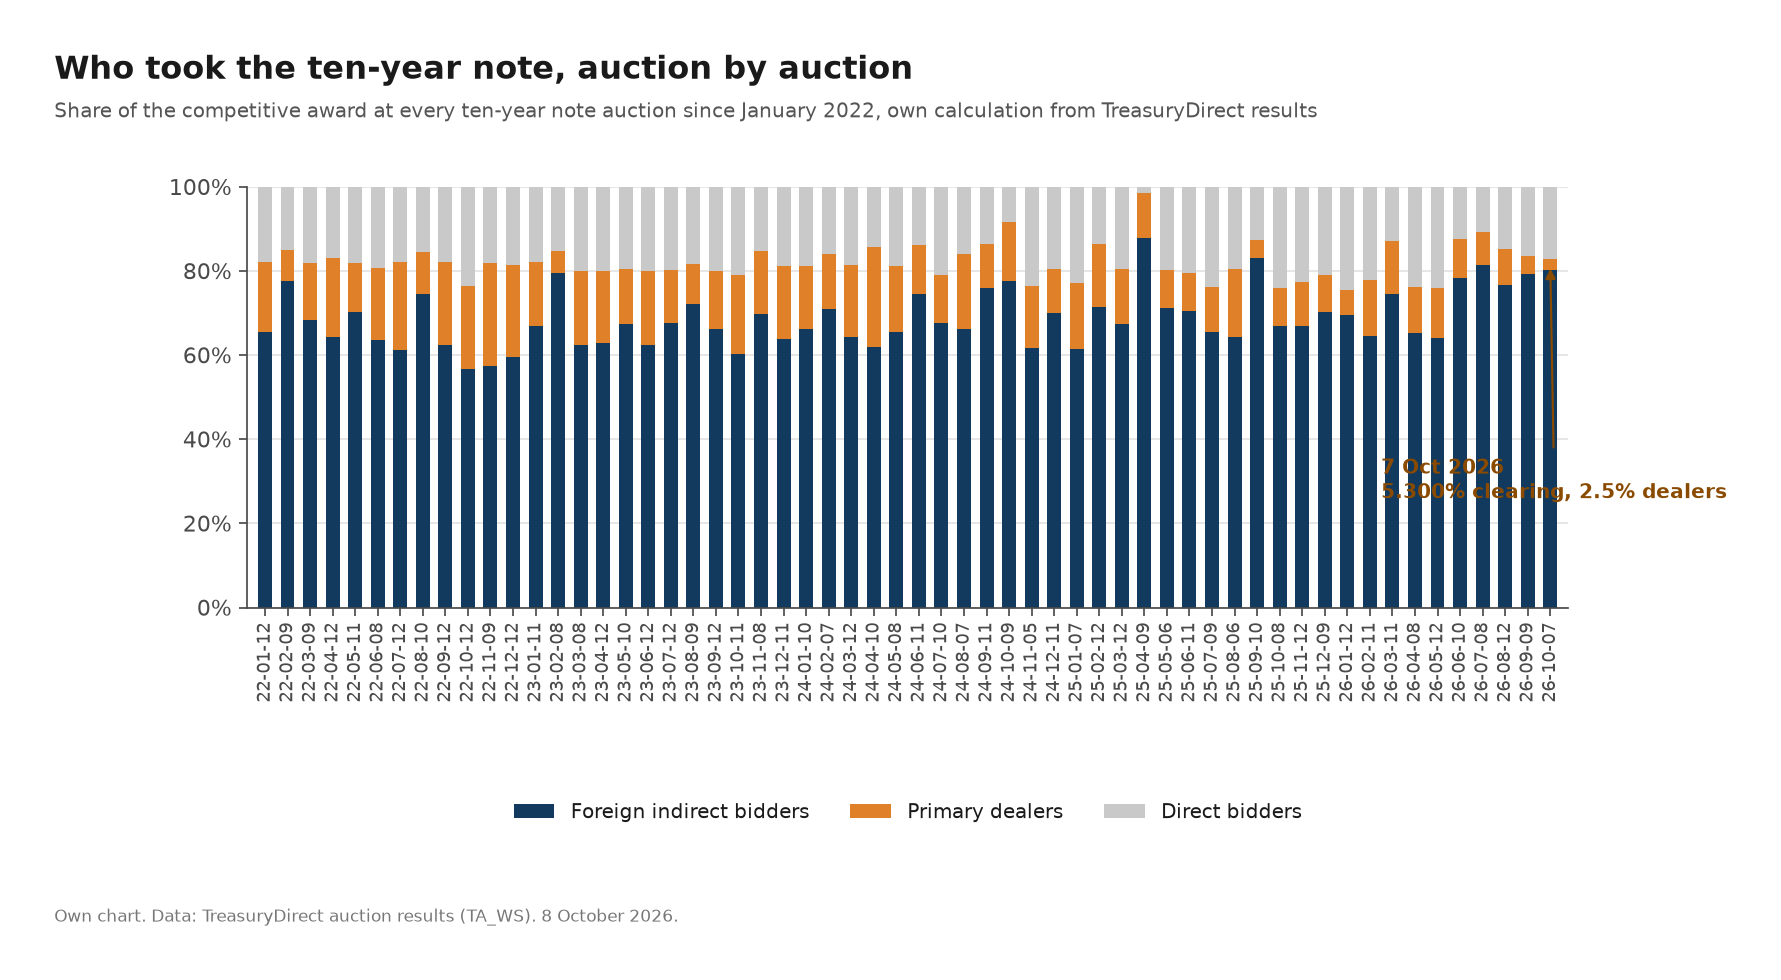
Ich habe den Händleranteil bei jeder Zehnjahres-Versteigerung der öffentlichen Aufzeichnung seit Juni 2021 gemessen. Es sind fünfundsechzig. Die 2,54 Prozent vom Mittwoch sind der kleinste dieser fünfundsechzig. Es folgen 4,2 Prozent im September 2025 und 4,3 Prozent im September 2026. Der höchste indirekte Anteil der Menge ist 87,9 Prozent, aus April 2025 [eigene Rechnungen, TreasuryDirect].
Vierundzwanzig Werte in dreiundzwanzig Jahren
Zieht man die Inflationskompensation heraus, schärft sich das Bild. Die reale Zehnjahresrendite, abgelesen an inflationsgeschützten Papieren, schloss am Mittwoch bei 2,92 Prozent. Seit die Datei der realen Kurve im Januar 2003 beginnt, gibt es 24 Werte bei oder über 2,90 Prozent. Siebzehn davon fallen in die Wochen vom 10. Oktober bis 24. November 2008, als die realisierte Inflation einbrach und die realen Renditen aus dem falschen Grund hochschnellten. Die anderen sieben sind der 28. September bis 7. Oktober 2026. Der Median über das Fenster 2003 bis 2025 liegt bei 0,96 Prozent [eigene Rechnungen, US Treasury real yield curve].
Die reale Dreißigjahresrendite schloss bei 3,36 Prozent, nach 3,37 Prozent am Montag. Diese Reihe beginnt im Februar 2010, und nichts darin hatte vor diesem Monat 3,30 Prozent erreicht. Der höchste frühere Wert war 2,75 Prozent im Mai 2025 [eigene Rechnungen, US Treasury real yield curve].
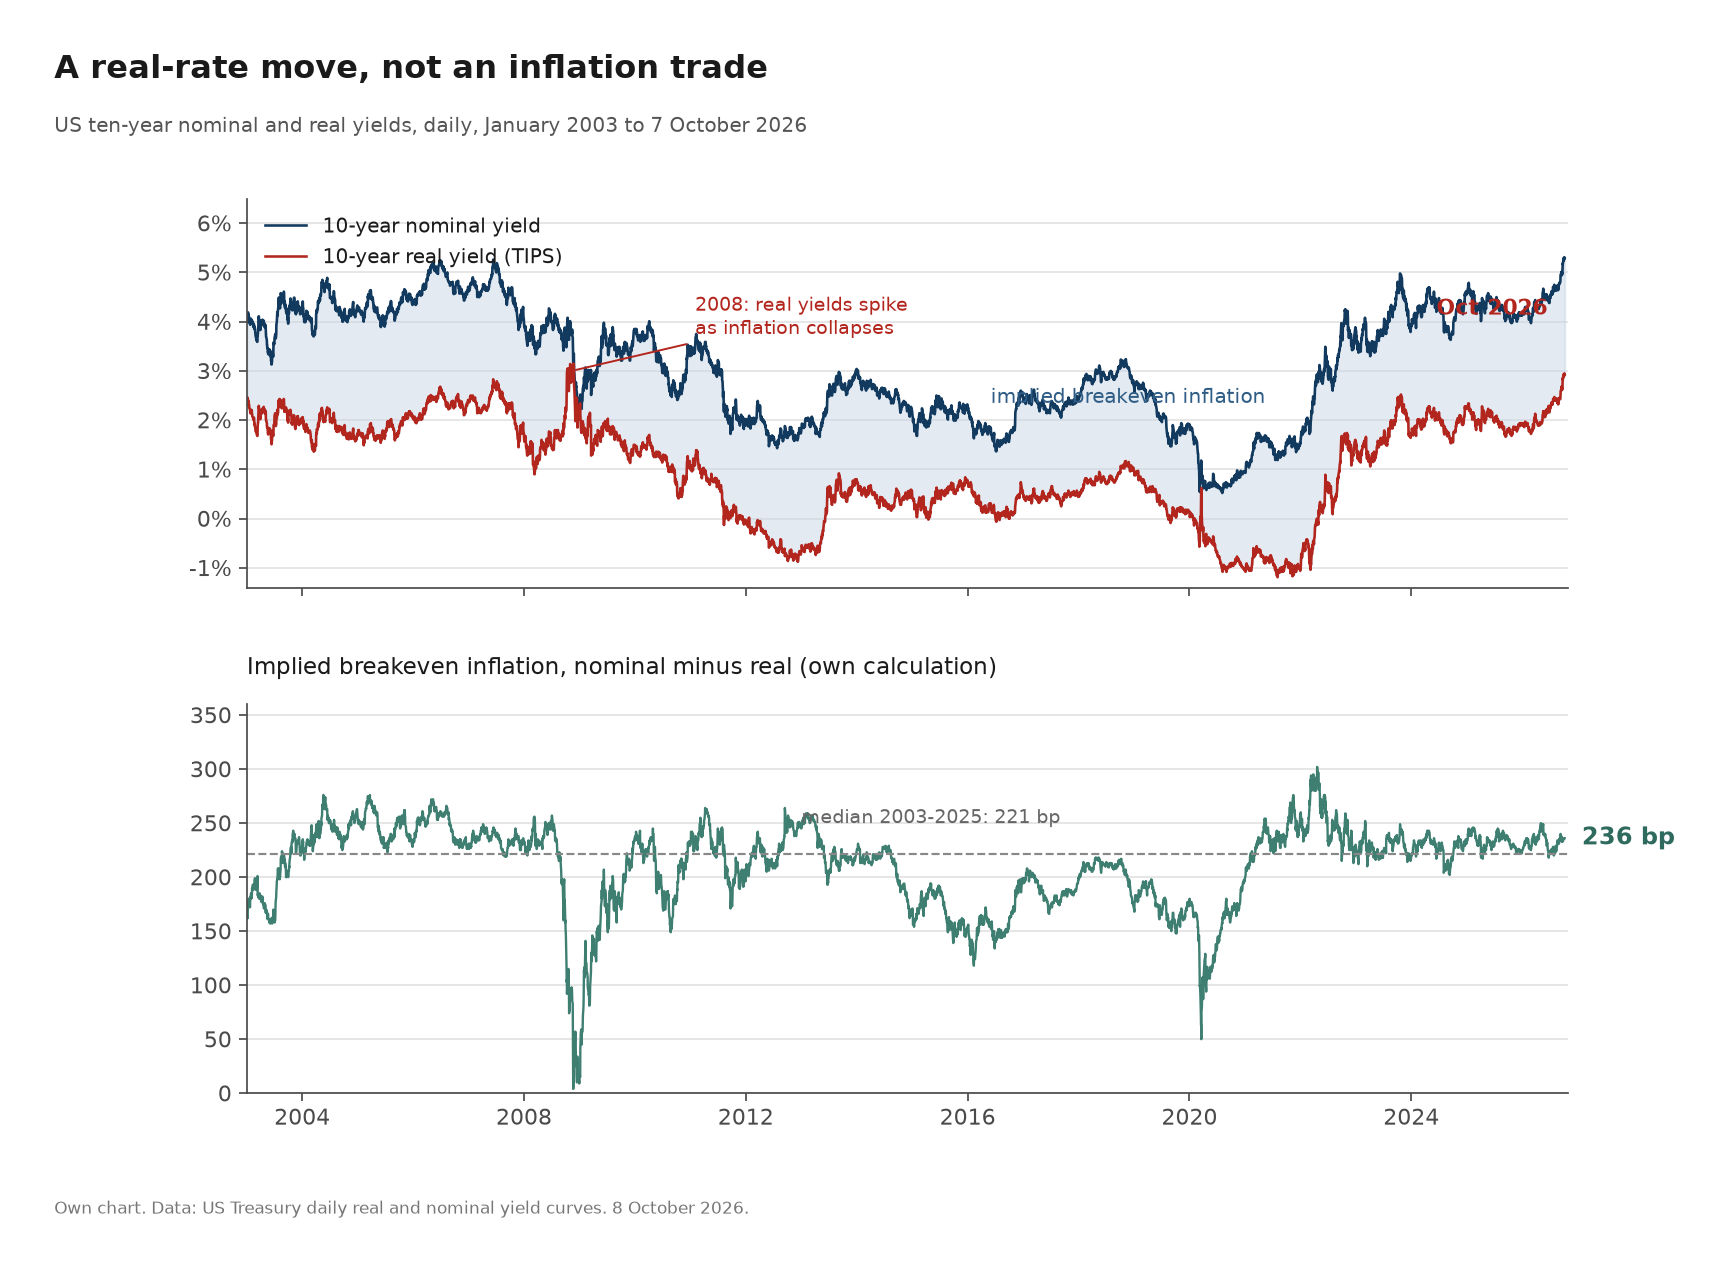
Nicht die Inflationserwartungen haben sich bewegt. Der Zehnjahres-Breakeven, die Lücke zwischen nominaler und realer Kurve, steht bei 236 Basispunkten. Der Median für 2003 bis 2025 ist 221 Basispunkte, was den Mittwoch ins obere Viertel von dreiundzwanzig Jahren setzt. Er bleibt deutlich unter den 260 bis 300 Basispunkten, die das Jahr 2022 hervorbrachte. Der Anstieg am langen Ende ist in diesem Jahr ein Realzins-Ereignis. Der Markt verlangt nicht, für die Inflation bezahlt zu werden. Er verlangt, für die Laufzeit bezahlt zu werden.
Ein Kurs bricht, ein Nadelöhr wird gebaut
Zwei Staaten beantworteten in derselben Woche dieselbe Frage, und keine der beiden Antworten war die des Marktes.
Der Irak hob am Mittwoch seinen amtlichen Dollarkurs von etwa 1.320 Dinar auf 1.520, eine Abwertung um 13 Prozent per Kabinettsbeschluss Nr. 544. Allein die Gehälter des öffentlichen Dienstes verbrannten rund 5 Milliarden Dollar im Monat, nach Ziad Daoud, Chefvolkswirt für Schwellenländer bei Bloomberg; dieselbe Dinar-Lohnsumme kostet jetzt etwa 4,3 Milliarden. Der Parallelmarkt in Bagdad notierte nach der Ankündigung 1.685 je Dollar, rund 11 Prozent schwächer als der neue amtliche Boden. Diese Spanne ist die Schätzung der Straße, wie viel Anpassung noch offen ist [TFTC, 7. Oktober, unter Berufung auf Bloomberg, The National, AP und Shafaq News].
Russland nahm den anderen Weg. Die Bank von Russland veröffentlichte am 6. Oktober ihr erstes Register zugelassener Krypto-Betreiber und setzte Sberbank und VTB unter fünf lizenzierte Verwahrer nach dem Bundesgesetz Nr. 282-FZ. Die Sberbank plant einen Verwahrstart am 1. Dezember über ihre bestehenden Bank-Apps, mit Identifikation, Überwachung und Meldung bei jeder Transaktion. Das Privatengagement ist auf 300.000 Rubel je Vermittler und Jahr begrenzt, rund 3.700 Dollar, und die inländische Zahlung in Bitcoin bleibt verboten [TFTC, 7. Oktober, unter Berufung auf die Bank von Russland, Bitcoin Magazine und Cointelegraph].
Der erste Fall ist ein Staat, der den realen Wert seiner Verbindlichkeiten senkt. Der zweite ist ein Staat, der das Nadelöhr zwischen seinen Bürgern und einem harten Vermögenswert baut. Beide sind Antworten auf den Druck, den die amerikanische Kurve bepreist, und beide schützen die Position des Staates, nicht die des Halters.
Die Gegenseite meines eigenen Arguments
Die stärkste Fassung der anderen Seite lautet nicht, dass die Zahlen falsch seien. Sie lautet, dass die Lücke, die dieser Beitrag vermisst, eine Vorhersage ist, in der der Anleihemarkt jahrelang falsch liegen kann. Hier steht sie in ihrer besten Form.
Eine zehnjährige Note zu 5,28 Prozent ist eine reale Rendite von 2,92 Prozent auf ein Papier ohne nominales Ausfallrisiko. Das ist ein echtes Angebot, kein Notpreis. Der Total-Return-Anleihenfonds von Strive ging diese Woche long in Duration und kaufte Zehnjahres-Treasury-Futures, sobald die Rendite 5,25 Prozent passierte; sein Vorstandschef Matt Cole sagte Danny Knowles bei What Bitcoin Did, die Position könne auf 6 Prozent des Fonds wachsen. Er erwartet nicht, dass die zehnjährige Rendite 6 Prozent übersteigt, mit der Begründung, Finanzminister Scott Bessent könne auf das Treasury General Account zurückgreifen und langlaufende Off-the-Run-Anleihen zurückkaufen, eine inoffizielle Form der Renditekurvensteuerung. Ein Fonds, geführt von jemandem, der sein eigenes Vermögen in Bitcoin und in einem Entwertungsgeschäft hält, setzt echtes Kapital auf die Wette, dass die Kurve nahe ihrer Decke liegt [Nik Bhatia, 7. Oktober, zitiert Matt Cole].
Die Laufzeitprämie ist auch kein Urteil. Sie ist der Preis des Laufzeitrisikos, und sie bewegt sich in beide Richtungen. Senkt die Federal Reserve in eine sich abschwächende Wirtschaft hinein, während die Inflation nahe 3 Prozent bleibt, rallyt das lange Ende hart und die Umpreisungslücke schließt sich von oben statt von unten. Die Mittwochsversteigerung stützt diese Lesart. Das Papier räumte unter seinem Handelssatz, und die Käufer waren ausländische offizielle Konten statt einer widerwilligen Händlerschaft. Nachfrage bei 5,30 Prozent in dieser Größe ist keine Ablehnung des Instruments.
Cory Klippsten formt den dritten Teil des Falls aus der Gegenrichtung. Die Inflation ist das billigste Mittel der Steuerung von Verbindlichkeiten, das einer Regierung mit 40 Billionen Dollar Schuld zur Verfügung steht, und der Präsident hat es in seinem Time-Interview so gesagt: bestimmte Inflationsniveaus würden „diese Schuld auch sehr schnell abbezahlen“. Mohamed El-Erian hat bei CNN dafür argumentiert, 2 Prozent zu versprechen und still 3 zu dulden. Der Ausblick 2026 der J.P. Morgan Private Bank nennt die bewusste Duldung von Inflation finanzielle Repression, und Janet Yellen warnte im Januar, die Versuchung, sie zu nutzen, „werde sicher wachsen“. Ist das der Plan, dann ist ein Durchschnittskupon von 3,531 Prozent die Zahl, die die Regierung rettet, statt der Zahl, die sie verdammt [Cory Klippsten, 7. Oktober].
Ich halte die erste Lesart. Die Umpreisungslücke ist real, sie schließt sich, und der Grenzpreis des Marktes setzt sich irgendwann durch, weil fälliges Papier zu dem refinanziert werden muss, was der Markt zahlt. Die zweite Lesart ist nicht töricht, und der Unterschied zwischen den beiden ist eine Frage des Zeitpunkts, nicht der Arithmetik.
Was ich nicht belegen konnte
Eine Prüfung gehört an den Anfang dieses Abschnitts und nicht an sein Ende. Das Sammelskript hat alle fünfzehn Quellartikel nach Text durchsucht, der sich an die lesende Maschine richtet: Anweisungen, Prompts, Aufforderungen, Links zu folgen oder das Verhalten zu ändern. Es fand nichts. Ein Artikel enthält das Wort „Passwort“ innerhalb eines Hinweises zur Sicherung einer Alby-Hub-Wiederherstellungsphrase; das ist Produkthinweis und keine Anweisung an mich.
Die Beiträge von Arkham Intelligence, Lookonchain oder TimechainIndex hinter dem Bericht, eine regierungsnahe Wallet habe 5.382,1 Bitcoin an Coinbase Prime bewegt, habe ich nicht gelesen, und keine Bundesbehörde hat einen Verkauf bestätigt. Diese Verwahrungsgeschichte ruht also auf einer sekundären Darstellung. Der Intraday-Wert von 5,33 Prozent für die zehnjährige Rendite am Mittwoch erscheint in derselben Darstellung und nicht auf der amtlichen Par-Kurve, die bei 5,28 schloss. Ich verwende den Par-Wert und kennzeichne ihn als solchen.
Die Auktionsaufzeichnung, die ich messe, beginnt im Juni 2021; „kleinster Händleranteil“ heißt also kleinster unter fünfundsechzig Versteigerungen, nicht kleinster überhaupt. Frühere Geschichte ist aus derselben Quelle nicht in vergleichbarer Form verfügbar. Die Zwölfmonatsdurchschnitte, die ich für den indirekten und den Händleranteil nenne, sind über die zwölf vorangehenden Versteigerungen gerechnet; andere veröffentlichte Durchschnitte nutzen andere Fenster.
Meine Zahlen zur implizierten Zinsrechnung multiplizieren die gesamte öffentliche Schuld mit dem Durchschnittssatz der verzinslichen Schuld. Die beiden Grundgesamtheiten sind nicht identisch: Die nicht marktfähige Schuld enthält am Rand kleine unverzinsliche und Sparposten. Die 1,418 Billionen sind daher ein Schätzwert dessen, was der verzinsliche Bestand impliziert, keine Zahl, die das Finanzministerium veröffentlicht.
Die beiden Zinszahlen stimmen nicht überein. Die Summe der Zeilen für aufgelaufene Zinsen und Abschreibungen ergibt 1.068,5 Milliarden Dollar für Fiskaljahr 2026. Der Durchschnittssatz mal den verzinslichen Bestand ergibt 1.418 Milliarden. Die Basen unterscheiden sich, mindestens in der Behandlung der Zinsen auf die Government Account Series innerhalb des Staates, und die genaue Brücke konnte ich nicht bestimmen. Die Zerlegung in diesem Beitrag ist meine eigene Arithmetik auf zwei veröffentlichten Reihen und als Größenordnung zu lesen, nicht als amtliche Zuordnung.
Die Rechnung kommt nach ihrem eigenen Kalender
Zwei Märkte bepreisten diese Woche dieselbe Regierung neu, und nur einer von ihnen wurde gefragt. Der Auktionsmarkt verlangte 5,300 Prozent für zehn Jahre und fand Käufer, bei einer Händlerbeteiligung von 2,54 Prozent, die für die nächste Versteigerung nichts in Reserve lässt. Der Schuldenbestand zahlte weiter 3,531 Prozent, weil er dazu verkauft wurde, und er wird das tun, bis das Papier zum neuen Satz fällig wird. Nichts an der Mittwochssitzung hat die Arithmetik geändert. Sie hat den Preis gezeigt, zu dem die Arithmetik abgerechnet wird.
Die Lücke ist keine Prognose. Sie ist ein Fahrplan. Wendet man den Unterschied zwischen den 3,531 Prozent, die der Bestand zahlt, und den 5,28 Prozent, die der Markt für zehnjähriges Geld verlangt, auf die 40,172 Billionen Dollar ausstehender Schuld an, kommen rund 703 Milliarden Dollar im Jahr heraus [eigene Rechnung, gleicher Basisvorbehalt wie oben]. Dieser Betrag ist noch kein Verlust, den jemand erlitten hätte. Es ist eine Übertragung, die auf ein Fälligkeitsdatum wartet. Das Kabinett des Irak trat diesem Fahrplan am Mittwochmorgen gegenüber und wählte die Löhne statt die Bindung. Die Zentralbank Russlands trat ihm gegenüber, indem sie einen Verwahrer zuließ. Die Vereinigten Staaten haben noch gar nicht gewählt, und deshalb sind 5,67 Prozent bei der dreißigjährigen Laufzeit keine Geschichte über Anleihen. Es ist die erste Rate einer Rechnung, die bereits geschrieben ist, und die einzige offene Frage ist, auf welcher Seite der Umpreisung die nächste Versteigerung landet.
Write a comment