Kein Gewinn, kein Kupon
- Die Arithmetik, der nur ein einzelnes Asset nicht entkommt
- Warum ein höherer Zinssatz überhaupt auf den Preis durchschlägt
- Was die Verhältnisse zeigen
- Die Gegenströmung: der Käufer, der keinen Abzinsungssatz hat
- Die zweite Annahme, die neu bepreist wird
- Die Gegenseite meines eigenen Arguments
- Was ich nicht belegen konnte
- Was das Jahr tatsächlich entschieden hat
Am 6. Oktober schloss der Nasdaq Composite bei 27.599,79 Punkten, der höchste Stand in zehn Jahren Tagesdaten. Die zehnjährige US-Staatsanleihe zahlte in derselben Woche 5,23 Prozent. Bitcoin notierte bei 82.535 Dollar, 32,2 Prozent unter dem Stand desselben Tages ein Jahr zuvor [eigene Division der täglichen Yahoo-Finance-Schlusskurse für BTC-USD und ^IXIC].
Drei Zahlen, ein Markt, und sie passen nicht zusammen. Bitcoin ist das schwankungsstärkste Asset im Buch und soll den Risikohandel nach oben anführen. Dieses Jahr lief er in die Gegenrichtung, während der Index, dem er sonst folgt, Rekorde setzte. Die gängige Erklärung, das makroökonomische Umfeld sei feindlich geworden, ist richtig und trotzdem nutzlos: Feindlich war es für den Nasdaq genauso, und der Nasdaq kümmerte sich nicht darum.
Es gibt einen engeren Mechanismus, und er erklärt das gesamte Jahr. Ein Anspruch ohne Gewinn hat keine Möglichkeit, aus einem höheren Abzinsungssatz heraus- und in ein höheres Ergebnis hineinzuwachsen. Alles andere am Markt hat sie.
Die Arithmetik, der nur ein einzelnes Asset nicht entkommt
Cory Klippsten hat den Mechanismus am 8. Oktober in klaren Worten formuliert, gegen die Argumentation derer, die die Renditekurve der Staatsanleihen neben den Aktienindex legen und die beiden für unvereinbar erklären. Sein Beispiel ist sauber. Ein Unternehmen, das zehn Dollar je Aktie verdienen soll und mit dem Zwanzigfachen des Gewinns gehandelt wird, ist eine Aktie für zweihundert Dollar. Steigt der erwartete Gewinn auf zwölf Dollar und komprimiert sich das Kurs-Gewinn-Verhältnis auf das Achtzehnfache, steht der Kurs bei 216. Der Anleger zahlte weniger für jeden Dollar Gewinn und machte trotzdem acht Prozent, weil es mehr Gewinndollar gab, für die er weniger zu zahlen brauchte [Cory Klippsten, Daily Bitcoiner, 8. Oktober].
Das ist die Ausstiegsluke. Eine Anleihe hat einen festen Kupon und kann sie nicht benutzen. Eine Aktie hat Gewinne und kann es. Bitcoin hat weder noch, und genau diese dritte Kategorie wurde in diesem Jahr auf die Probe gestellt.
Rechnen wir dasselbe ohne die Gewinnzeile. Ein Anspruch, der nichts ausschüttet, bis er verkauft wird, ist so viel wert, wie der Käufer zu diskontieren bereit ist. Erhöht der Käufer den Satz, mit dem er rechnet, gibt es kein gegenläufiges Wachstum, das die Erhöhung auffängt. Die gesamte Anpassung landet im Preis.
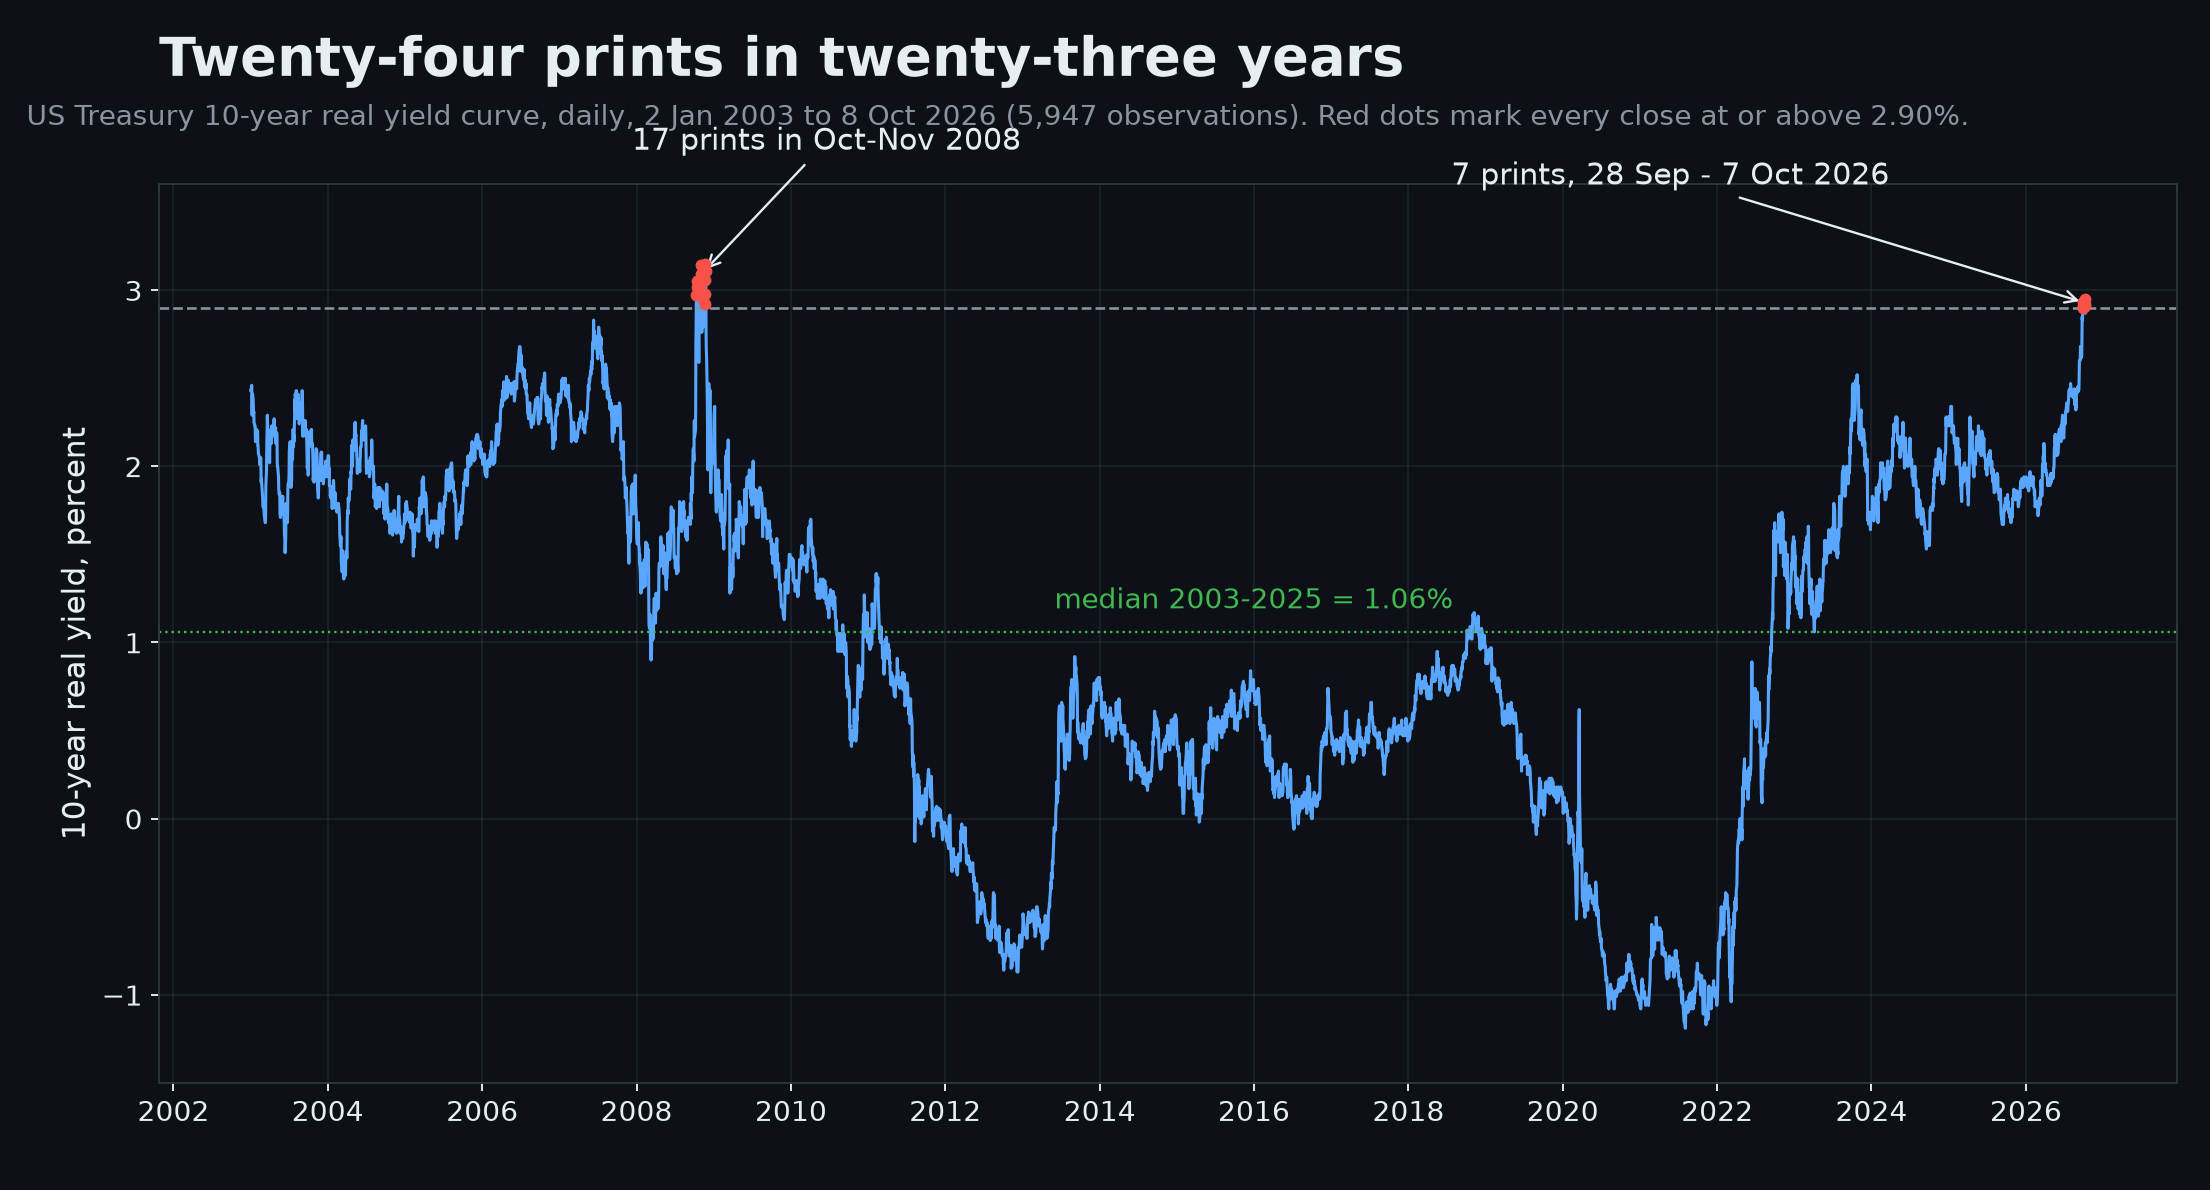
Der Satz ist gestiegen, und in realer Rechnung hat er einen Bereich erreicht, in dem die Daten kaum je zu finden waren. Die reale Zehnjahresrendite, abgelesen an inflationsgeschützten US-Staatsanleihen, schloss am 8. Oktober bei 2,87 Prozent. Seit die Tagesreihe der realen Kurve im Januar 2003 beginnt, hat die reale Zehnjahresrendite an 24 von 5.947 Tagen bei oder über 2,90 Prozent gelegen. Siebzehn dieser Tage fallen zwischen den 10. Oktober und den 24. November 2008, in die Wochen, in denen die realisierte Inflation einbrach und die realen Renditen aus Gründen hochschnellten, die mit Wachstum nichts zu tun hatten. Die übrigen sieben sind der 28. September bis 7. Oktober 2026, und sie sind die einzige Gruppe in der Reihe, die keine Finanzkrise ist [eigene Rechnungen, tägliche reale Renditekurve des US-Finanzministeriums]. Die 2,87 Prozent von heute liegen über 99,5 Prozent der 5.947 Beobachtungen. Der Median über das Fenster 2003 bis 2025 beträgt 0,96 Prozent.
Das lange Ende ist schlimmer. Die reale Dreißigjahresrendite schloss am 8. Oktober bei 3,31 Prozent, nach einem Hoch von 3,37 Prozent am 5. Oktober. Diese Reihe beginnt im Februar 2010, und nichts in ihr hatte vor diesem Monat 3,30 Prozent erreicht. Der bisherige Höchstwert war 2,75 Prozent im Mai 2025 [eigene Rechnungen, dieselbe Reihe].
Der Abzinsungssatz, der auf einen ewigen Anspruch ohne Ausschüttung angewandt wird, steht also am oberen Ende einer dreiundzwanzigjährigen Stichprobe, in einem Moment, in dem die nominale Zehnjahresrendite nur 5,23 Prozent beträgt. Die Inflationserwartungen haben das nicht bewirkt. Der Zehnjahres-Breakeven, die Lücke zwischen nominaler und realer Kurve, liegt bei 235 Basispunkten gegen einen Median von 223 für 2003 bis 2025. Das ist der obere Rand eines normalen Bereichs und weit unter den 302 Basispunkten vom April 2022. Der Markt verlangt nicht, für die Inflation bezahlt zu werden. Er verlangt, für die Zeit bezahlt zu werden.
Warum ein höherer Zinssatz überhaupt auf den Preis durchschlägt
Was ein Abzinsungssatz tut, ist einfach und wird in der Debatte meist übersprungen. Er beantwortet die Frage, wie viel ein Zahlungsstrom von morgen heute wert ist. Je höher der Satz, desto weniger ist die Zukunft in heutigem Geld wert. Das gilt für jeden Anspruch, unabhängig davon, woraus er besteht.
Der Unterschied liegt in der zweiten Hälfte der Rechnung. Bei einer Anleihe ist der Zahlungsstrom vertraglich festgelegt: Kupon plus Rückzahlung, in nominalen Beträgen. Steigt der Marktzins, sinkt ihr Preis, und es gibt keine Gegenbewegung, weil der Kupon bleibt, wo er war. Bei einer Aktie ist der Zahlungsstrom nicht festgelegt. Er ist ein Gewinn, und ein Unternehmen kann ihn steigern. Wächst der Gewinn schneller, als der Abzinsungssatz steigt, bleibt der Wert trotz höherer Zinsen erhalten oder steigt sogar.
Bitcoin ist die dritte Kategorie. Er ist im Rechtssinn kein Schuldner, der einen Kupon zahlen muss, und er ist kein Unternehmen, das einen Gewinn erwirtschaftet. Ein Anteil an Bitcoin ist ein Anspruch auf nichts weiter als auf sich selbst. Es gibt keine Zeile, die wachsen kann. Der höhere Abzinsungssatz muss vollständig vom Preis getragen werden.
Das ist der Punkt, an dem die beiden Lager am häufigsten aneinander vorbeireden. Wer die Zinserhöhung als Belastung bezeichnet, meint nicht, dass Unternehmen oder Staaten dadurch weniger handlungsfähig werden. Er meint, dass jeder künftige Zahlungsstrom mit einem höheren Maß gemessen wird, und dass ein Anspruch ohne Zahlungsstrom keine Möglichkeit hat, die höhere Messlatte zu überspringen. Für den Nasdaq war die höhere Rendite kein Hindernis, solange die Gewinne wuchsen. Für Bitcoin gibt es kein „solange“.
Der zweite Begriff, den man kennen muss, ist die Laufzeit, englisch duration. Sie misst, wie empfindlich ein Anspruch auf Zinsänderungen reagiert; grob gesagt ist sie der gewichtete Zeitpunkt, an dem das Geld zurückkommt. Je später die Zahlungen liegen, desto größer die Empfindlichkeit. Ein ewiger Anspruch ohne Zahlungen hat mathematisch keine endliche Laufzeit. Er ist damit nicht nur empfindlich, sondern maximal empfindlich. Genau das behauptet dieser Beitrag, und genau dieser Begriff ist der Punkt, an dem ihm zu Recht widersprochen wird. Die Gegenseite steht weiter unten.
Was die Verhältnisse zeigen
Der Sinn einer Abzinsungsgeschichte ist, dass man sie an Preisen prüfen kann.
Über das Jahr bis zum 9. Oktober fiel Bitcoin um 32,2 Prozent, während Gold um 6,1 Prozent stieg. Der Nasdaq Composite legte im selben Zeitraum um 18,1 Prozent zu, der S&P 500 um 15,3 Prozent [eigene Division der täglichen Yahoo-Finance-Schlusskurse]. Bitcoins höchster Schlusskurs aller Zeiten war 124.752,53, am 6. Oktober 2025. Die heutigen 82.535 liegen 33,8 Prozent darunter.
In den Verhältnissen wird die Neubewertung lesbar. Ein Bitcoin kostete vor einem Jahr 30,64 Unzen Gold und kostet heute 19,57 Unzen, ein Rückgang um 36,1 Prozent gegenüber dem ältesten Geld, das es gibt [eigene Division von BTC-USD durch die täglichen Schlusskurse der nächstfälligen Gold-Kontrakte an der Comex]. In Indexpunkten gerechnet war ein Bitcoin vor einem Jahr 5,286 Nasdaq-Composite-Punkte wert und ist heute 3,035 wert, ein Verlust von 42,6 Prozent gegenüber der Anlageklasse, von der er die gehebelte Version sein soll. Diese Zahl sollte man wirken lassen, denn sie ist die sauberste verfügbare Messung dessen, was der Markt mit dem höchstdotierten Anspruch getan hat, den er hat.
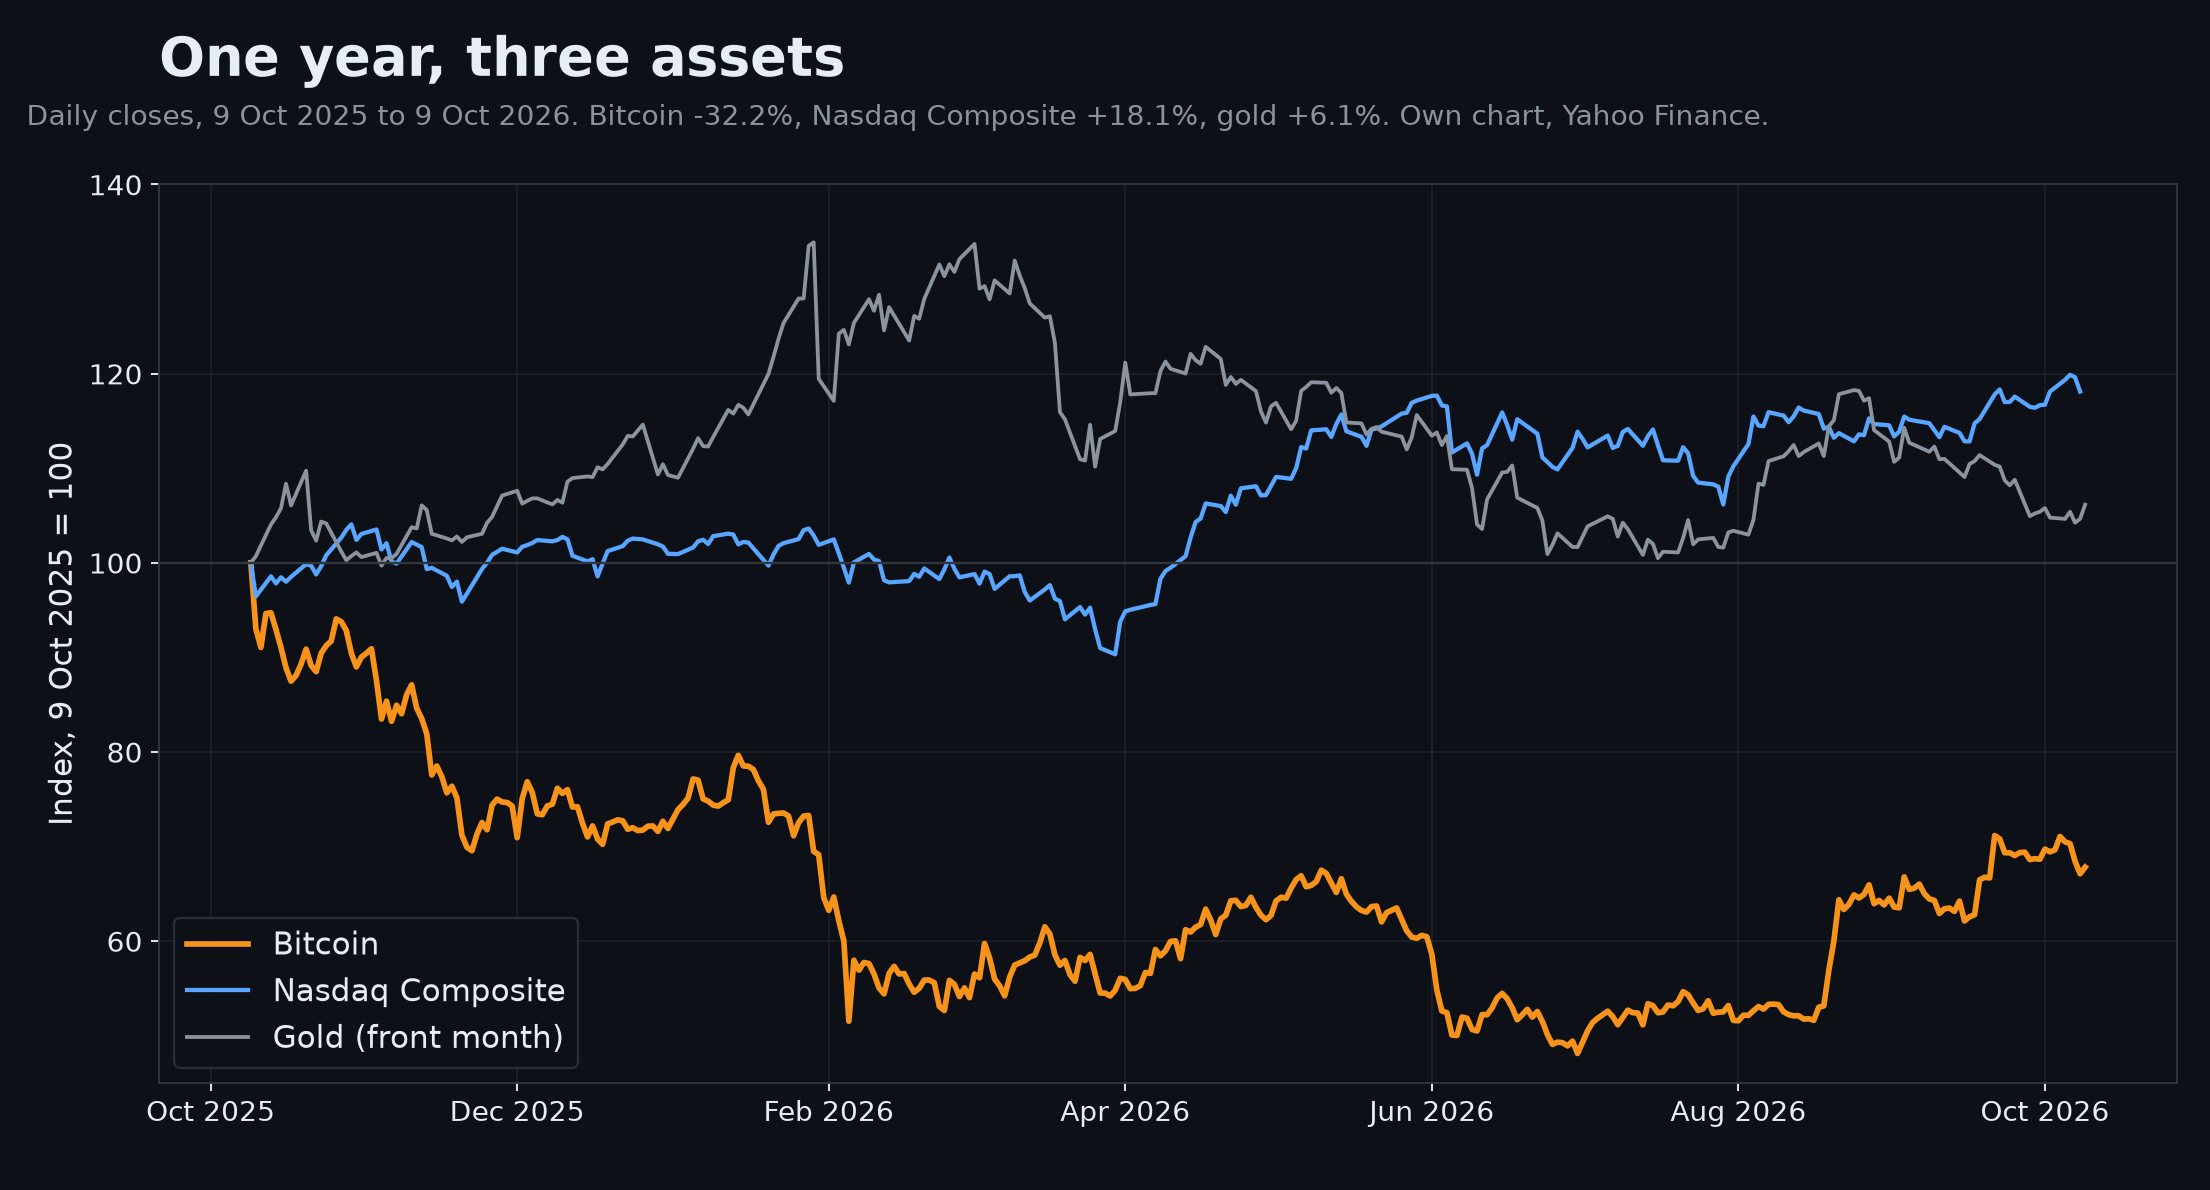
Die Schwankungsintensität ist nicht gesunken. Bitcoin realisierte über das vergangene Jahr 51 Prozent annualisiert gegen 19 Prozent beim Nasdaq, ein Verhältnis von 2,7 [eigene Rechnungen aus täglichen Renditen]. Er lieferte zweieinhalb Mal so viel Risiko für eine negative Rendite.
Es gibt eine bullische Lesart derselben Reihe, und sie verdient es, genannt zu werden, weil die Bullen in dem Punkt recht haben, auf den es ankommt. Der 200-Tage-Durchschnitt von Bitcoin liegt bei 71.856 Dollar, und der Kassakurs liegt 14,9 Prozent darüber. Die Münze überschritt diesen Durchschnitt am 19. August bei 69.266 Dollar und hat seitdem nicht zurückgeschaut. Die letzte längere Phase unterhalb lag zwischen dem 26. April und dem 19. August, zwei Jahre nach dem vierten Halving. Wer im April-Tief gekauft hat, liegt mehr als fünf Prozent über dem Durchschnitt und deutlich höher gegenüber seinem Einstieg [eigene Rechnungen, tägliche Schlusskurse].
Die Gegenströmung: der Käufer, der keinen Abzinsungssatz hat
Hier kommt der Teil, der nicht in das Abzinsungsschema passt, und er kam in derselben Woche.
Breez, ein Bitcoin-Zahlungsunternehmen, berichtete, dass die Partnerschaftsanfragen für seinen Entwickler-Baukasten nach der Breitenwirkung von Anthropics Claude Code auf etwa das Vierzehnfache gestiegen waren. Die Zahl stammt vom Unternehmen selbst und ist ungeprüft. Interessant ist die Aussage darüber, wer da fragt. Breez zufolge kommt ein wachsender Anteil dieser Anfragen von Software-Agenten, die im Namen ihrer Betreiber schreiben. Die Agenten wählen Bitcoin, so Breez, weil ein Agent kein Bankkonto eröffnen und keine Prüfung der wirtschaftlich Berechtigten passieren kann [Marty Bent, TFTC, 8. Oktober, unter Berufung auf den Unternehmensblog von Breez].
Das ist eine Nachfragequelle ohne Enddatum und ohne Abzinsungssatz. Ein Agent, der eine Zahlung in zwanzig Minuten abwickeln muss, modelliert nicht die reale Dreißigjahresrendite. Er wählt die Schiene, die die Transaktion schließt, und Bitcoin über Lightning und Spark ist diejenige, die nicht zuerst nach einer rechtlichen Identität fragt.
Die Einschränkung: Das ist die selbst gemeldete Auftragslage eines Unternehmens, kein Volumen. Anfragen sind keine Integrationen, und Integrationen sind keine Transaktionszahl. Breez hat die Konversionsrate nicht offengelegt, und genau diese Zahl würde den Streit entscheiden. Die Richtung der Aussage aber ist das, wofür eine genehmigungsfreie Schiene da ist. Dieselbe Eigenschaft, die KYC-gebundene Zahlungsdienstleister für einen autonomen Zahler unbrauchbar macht, macht Bitcoin für einen solchen brauchbar.
Jordi Visser hat am 6. Oktober das größere Argument formuliert. Wenn Maschinen die Kosten der Produktion kognitiver Arbeit gegen null drücken, wandert der Wert von der Produktion zum Filtern, zum Urteilsvermögen und zum Vertrauen. Er wendet das mit ungewöhnlicher Offenheit auf den eigenen Beruf an. Über den größten Teil seiner Karriere kam ein kleiner Teil seiner Bezahlung aus dem Erstellen von Analysen, weil Analysen knapp waren; heute produziert ein Modell vor dem Frühstück mehr davon, als er in einem Monat hätte produzieren können [Jordi Visser, Visserlabs, 6. Oktober]. Dasselbe Raster passt auf die Abwicklung. Ist der Zahler Software, ist das knappe Gut eine Schiene, die keinen Menschen in der Schleife verlangt.
Die zweite Annahme, die neu bepreist wird
Unter dem Preis liegt eine weitere Schicht, und auch sie kam am 7. Oktober zum Punkt.
Justin Drake von der Ethereum Foundation veröffentlichte eine Warnung, die elliptische Kurve hinter den Signaturen von Bitcoin könne innerhalb von Monaten brechen, und forderte große Halter auf, ihre Münzen vorsorglich auf Adressen zu verschieben, deren öffentliche Schlüssel nie auf der Kette erschienen sind. Als Begründung nennt er die jüngste Serie maschinell entdeckter Mathematik, darunter die Rücknahme von drei der 722 Manuskripte, die OpenAI veröffentlicht hatte, nachdem ein Vorzeichenfehler gefunden worden war [Marty Bent, TFTC, 8. Oktober, unter Berufung auf Drake].
Die Mathematik ist real und überprüfbar, und sie zeigt in die andere Richtung als das, was Drake nahelegt. Am 5. Oktober stellten Josh Alman und Virginia Vassilevska Williams einen Algorithmus vor, der 3SUM in O(n^1,9992) löst und damit die 3SUM-Hypothese rundheraus widerlegt [arXiv 2610.06783]. Das ist ein echter Durchbruch bei einem Problem, das jahrzehntelang als hart galt, und er entstand mit Unterstützung von KI. Über die Härte von secp256k1 sagt er nichts. Yehuda Lindell, Kryptografie-Chef bei Coinbase, hat die Unterscheidung präzise formuliert: Dass ein Modell Sätze beweist, die hart waren, heißt nicht, dass Probleme, die als hart gelten, es nicht sind [TFTC, 8. Oktober]. Es wurde kein neuer Angriff vorgestellt, keine Komplexitätsschranke verschoben und keine Verringerung des Arbeitsaufwands gegen die Kurve nachgewiesen.
Was überprüfbar ist, ist die Zahl der betroffenen Coins. Die risq-Liste von Project Eleven, die Drake zitiert hat, schätzte zum Stand ihrer Aktualisierung vom 14. September 8.177.337 Bitcoin in Adressen mit offengelegtem öffentlichem Schlüssel [TFTC, 8. Oktober]. Gegen eine Umlaufmenge von 20.095.616 Münzen bei Blockhöhe 970.596 sind das 40,7 Prozent aller Bitcoin, oder 11.918.279 Münzen in der verborgenen Kategorie [eigene Rechnung aus dem veröffentlichten Ausgabeschema und der Blockhöhe von mempool.space]. Alte Pay-to-Public-Key-Ausgaben, ein großer Teil der frühesten Münzen, legen den Schlüssel in die Ausgabe. Taproot tut dasselbe, auch bei einer ganz neuen Adresse.
Die Vorbereitung ist weiter gediehen, als der Alarm vermuten lässt. Jonas Nick und seine Mitautoren veröffentlichten im August einen Entwurf für ein BIP für ein hashbasiertes Post-Quanten-Signaturverfahren. Das Arbeits-Repository für diese Arbeit wurde zuletzt am 1. Oktober aktualisiert [SHRINCS/shrincs-bip auf GitHub, angelegt am 10. Mai 2026; über die GitHub-API geprüft]. Auf der Lightning-Seite ist das Muster noch deutlicher. Core Lightning veröffentlichte am 7. Oktober v26.06.9 mit Korrekturen für Schwachstellen, die aus mehreren Quellen gemeldet wurden. Das Änderungsprotokoll umfasst die Kanal-Wiederherstellung, Splicing, die HTLC-Behandlung während des Herunterfahrens und die Onion-Behandlung. Das Projekt hielt die Tests für diese Korrekturen zurück, um den Bau von Exploits zu verlangsamen [Core-Lightning-Release-Notes über die GitHub-API]. Die Versionsreihe trägt in der eigenen Nummerierung des Projekts den Namen Quantum-Resistant Lightning Channel. Sechs der fünfzehn Veröffentlichungen, die Core Lightning 2026 herausgebracht hat, tragen diesen Namen.
Der Punkt ist nicht, dass die Kurve gebrochen ist. Der Punkt ist, dass an der Annahme längst gearbeitet wurde, leise und im Offenen, während die Behauptung, sie könne binnen Monaten brechen, als Grund behandelt wurde, Milliarden zu verschieben.
Die Gegenseite meines eigenen Arguments
Die stärkste Fassung der anderen Seite lautet nicht, dass die Zahlen falsch sind. Sie lautet, dass die Laufzeit ein Anleihebegriff ist und ich ihn gedehnt habe, um ein Asset ohne Fälligkeitsdatum zu erfassen.
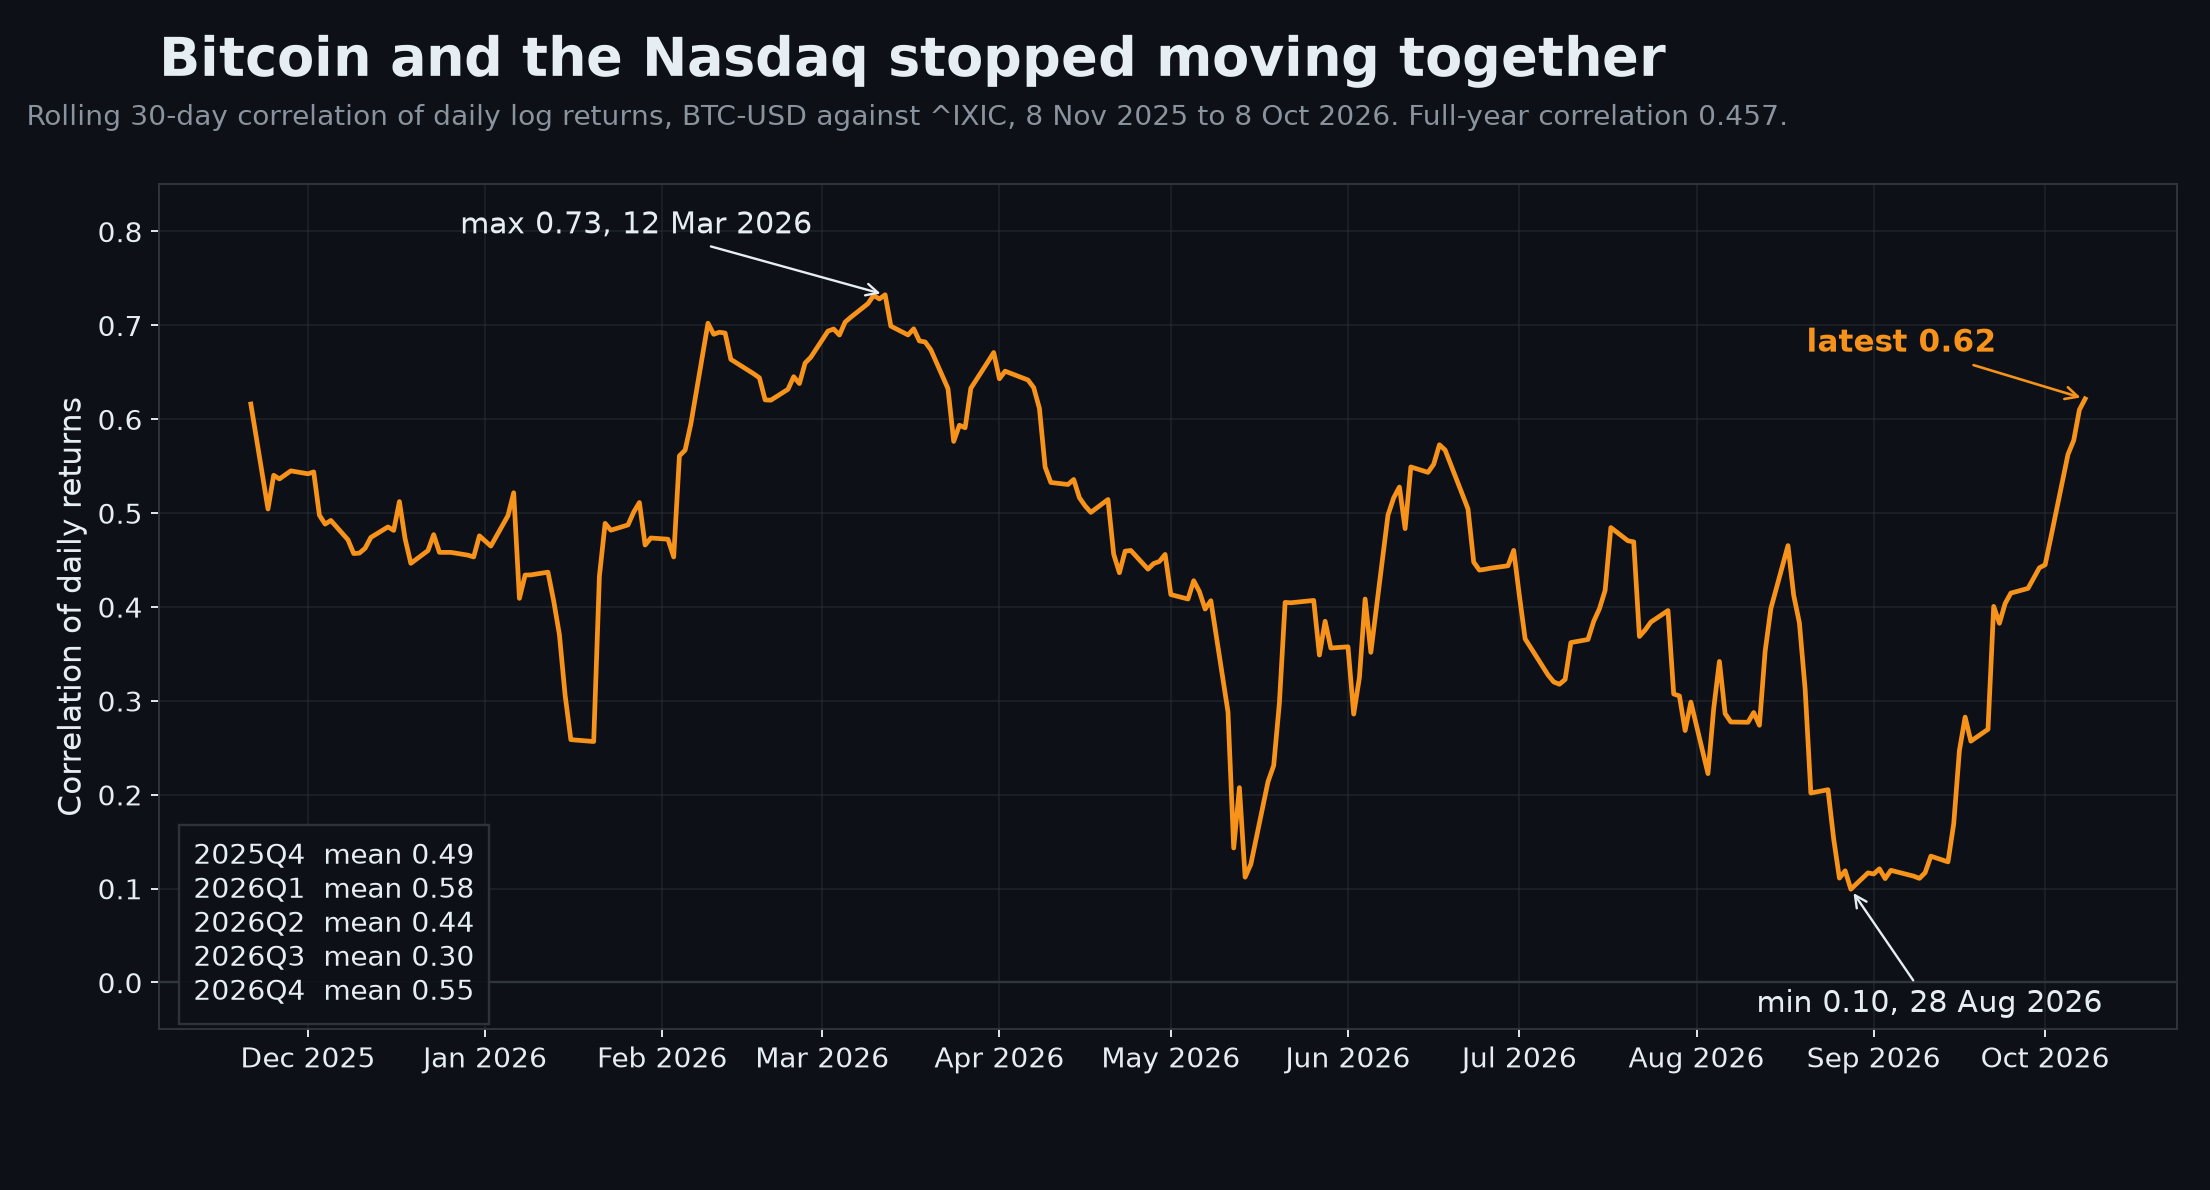
Nimmt man das ernst, wird das Schema schwächer. Ein Asset ohne Zahlungsströme und ohne Fälligkeit hat keine berechenbare Laufzeit; die Empfindlichkeit, die ich beschreibe, ist also eine Analogie und keine Messung. Der Mechanismus könnte ebenso gut ein verbrauchter Bullenzyklus sein: Bitcoin lief im Oktober 2025 auf 124.752, der Grenzkäufer, der noch kommen sollte, kam, und was seither geschah, ist die gewöhnliche Abwicklung einer spekulativen Spitze statt ein Abzinsungsereignis. Die Korrelationsdaten stützen diese Lesart mindestens so gut wie meine. Die rollierende Dreißig-Tage-Korrelation zwischen den Tagesrenditen von Bitcoin und dem Nasdaq reichte von 0,10 am 28. August 2026 bis 0,73 am 12. März 2026, und ihr Mittelwert fiel von 0,58 im ersten Quartal auf 0,30 im dritten [eigene Rechnungen aus täglichen Renditen]. Im Moment der schlechtesten relativen Wertentwicklung des Jahres tat Bitcoin vollständig sein eigenes Ding. Ein Asset, das sich entkoppelt, wenn das Schema sagt, dass es das nicht sollte, ist nicht verlässlich ein Laufzeitspiel.
Es gibt eine dritte Lesart, und es ist die der Halter. Die feste Umlaufmenge von Bitcoin bedeutet, dass ein höherer Abzinsungssatz die Zahl der Münzen nicht verringern kann, nur den Preis, zu dem sie gehandelt werden; ein Käufer mit langem Horizont kauft also einen Anspruch, dessen Menge gegen genau das vertraglich immun ist, was ihn neu bepreist hat. Nach dieser Lesart ist 2026 eine Übertragung von Verkäufern an Käufer und die Arithmetik ein Fahrplan statt ein Urteil.
Ich halte die mittlere Lesart. Der Abzinsungssatz erklärt Richtung und Größe besser als jede Alternative, die ich geprüft habe, und er erklärt den Zeitpunkt nicht. Der Korrelationszusammenbruch im August sagt, dass der Grenzpreis in jenem Monat von etwas bitcoin-eigenem gesetzt wurde, höchstwahrscheinlich Zuflüssen, und ein Modell, das Zuflüsse nicht sehen kann, kann keinen Boden datieren.
Was ich nicht belegen konnte
Das Sammelskript hat alle sechzehn Quellartikel nach Text durchsucht, der sich an die lesende Maschine richtet. Es fand nichts, in keinem der sechzehn.
Die Zahlen der Zehnjahres-Versteigerung vom 7. Oktober erreichen mich über den Bericht von TFTC: eine Höchstrendite von 5,300 Prozent auf 39 Milliarden Dollar, davon 80,3 Prozent an indirekte Bieter gegen 2,5 Prozent an Primärhändler. Die TreasuryDirect-Reihe, die ich messe, enthält diese Versteigerung noch nicht, und ihre Datei mit den Wettbewerbsergebnissen war noch nicht in vergleichbarer Form öffentlich, als ich sie abrief. Meine eigene Versteigerungsreihe endet daher am 9. September 2026, mit 64 Zehnjahres-Versteigerungen seit Juni 2021. Über dieses Fenster ist der kleinste Händleranteil 4,21 Prozent, vom 10. September 2025, gegen die von TFTC gemeldeten 2,5 Prozent für den 7. Oktober. Stimmt die gemeldete Zahl, ist sie die kleinste der Reihe und rund 40 Prozent unter dem bisherigen Tief. Ich verwende sie wie berichtet und kennzeichne sie als sekundär.
Klippsten gibt an, die nominalen Unternehmensgewinne seien im zweiten Quartal gegenüber dem Vorjahr um 20,8 Prozent gestiegen. Die FRED-Reihe für Unternehmensgewinne vor Steuern setzt das zweite Quartal 2026 auf 4.280 Milliarden Dollar gegen 3.380 Milliarden im zweiten Quartal 2025, ein Anstieg von 26,6 Prozent [eigene Division, FRED-Reihe CP]. Die beiden Werte weichen voneinander ab, am wahrscheinlichsten wegen Anpassungen bei Lagerbewertung und Kapitalverbrauch, und ich konnte die Brücke nicht schließen.
Die Angabe von Breez über das Vierzehnfache stammt vom Unternehmen selbst und ist ungeprüft; ich habe den Blogbeitrag nicht selbst gelesen, sondern erreiche sie über die Darstellung von TFTC. Die risq-Zahl von Project Eleven, 8.177.337 BTC, ist auf den 14. September datiert, und ich konnte die Quellseite nicht erreichen, die bei drei Versuchen 403 zurückgab. Die 40,7 Prozent sind meine Division ihres Werts durch meine Umlaufschätzung, und die Umlaufschätzung ist Arithmetik auf dem veröffentlichten Ausgabeschema, keine Zählung aus dem UTXO-Set.
Für den höchsten Schlusskurs und die Rückgangszahlen von Bitcoin verwende ich die tägliche BTC-USD-Reihe von Yahoo Finance, ein Aggregat mehrerer Spotbörsen und nicht das Band einer einzelnen Börse.
Was das Jahr tatsächlich entschieden hat
Zwei Preise wurden in diesem Jahr gesetzt, und nur einer davon stand in Bitcoin.
Der Preis der Zeit ging an die Spitze einer dreiundzwanzigjährigen Spanne, mit der realen Zehnjahresrendite über dem Stand der schlimmsten Wochen von 2008 und der realen Dreißigjahresrendite über allem in ihrer eigenen Geschichte. Assets mit Gewinnen haben das durch Wachstum aufgefangen. Bitcoin hatte nichts, womit er wachsen konnte, also nahm er die Neubewertung vollständig auf, und die Messung ist deutlich: 42,6 Prozent unter dem Nasdaq Composite in einem Jahr, in dem der Nasdaq einen Rekord setzte, 36,1 Prozent unter Gold, bei 51 Prozent annualisierter Schwankung gegen 19.
Der zweite Preis wurde von einem Käufer gesetzt, der in keinem Modell auftaucht, das ich bauen kann. Die Auftragslage bei Breez sagt, dass Software-Agenten von selbst an der genehmigungsfreien Schiene ankommen, weil sie keine Rechtspersönlichkeit und keine andere Tür haben. Diese Nachfrage kümmert sich nicht um die reale Dreißigjahresrendite. Genau deshalb ist sie der einzige Teil dieser Geschichte, der das Jahr des Abzinsungssatzes beenden könnte, ohne dass jemand seine Meinung über irgendetwas ändern müsste. Der Auslöser, den es zu beobachten gilt, ist keine Rendite. Es ist das erste Quartal, in dem agenteninitiierte Abwicklungen als Volumen erscheinen statt als Anfragen. Bis dahin bepreist der Markt das einzige Asset im Buch, das nicht aus einer Zehnjahresrendite von 5,23 Prozent herauswachsen kann, und er tut es zu den höchsten realen Zeitkosten einer Generation.
Write a comment