Momentum ist keine Solvenz
- Was die Konstruktion tatsächlich tut
- Was Privatkredit hier bedeutet
- Die erste Rechnung geht an den kleinsten Schuldner
- Die zweite Rechnung lautet auf Gas
- Das stärkste Gegenargument
- Der Wind und der Motor
- Der ehrliche Teil
- Was das widerlegen würde
- Was auf der Rechnung wirklich steht
Am 12. Oktober sagte Hock Tan auf dem DBS Asia Future Forward Conference in Singapur in einer Podiumsrunde, „a lot of investors have no clue what they are investing in“ — sehr viele Anleger hätten keine Ahnung, worin sie eigentlich investierten. Er verglich die Käufer von KI-Technik mit Casinospielern. Ein offizielles Wortprotokoll dieser Sitzung ist nicht veröffentlicht, und Marty Bent hat diesen Vorbehalt am nächsten Morgen in seinem Brief TFTC angemerkt. Der Vorbehalt ist wichtig, und zwar wegen der Person, die ihn gemacht hat.
Tan führt Broadcom. Broadcom arrangiert mehr als 50 Milliarden Dollar Schulden, damit OpenAI Broadcom-Chips kaufen kann. Ein zweites Paket über 60 Milliarden Dollar hängt an Chip-Leasingverträgen mit Anthropic. Dahinter steht eine Finanzierungsplattform, die von Apollo und Blackstone getragen wird. Rund 145 Milliarden Dollar chipbesicherter Kredite tragen den Namen seines Unternehmens. Die Schuldner sind dieselben Firmen, die er von dieser Bühne aus als geldverbrennend und ökonomisch unbewiesen beschrieben hat.
Technikvorstände, die vor einer KI-Überhitzung warnen, sind im Oktober 2026 Routine. Dass der Mann, der die Kredite arrangiert, die Kreditnehmer Spieler nennt, ist der Teil, den man zweimal lesen sollte.
Was die Konstruktion tatsächlich tut
Erst die Rohre, dann die Meinungen. Am 7. Oktober berichtete das Wall Street Journal, Broadcom arrangiere mehr als 50 Milliarden Dollar für OpenAIs eigene Chips, mit Apollo und Blackstone als Kreditgebern in frühen Gesprächen. Die Financial Times bezifferte das zweite Paket auf 60 Milliarden Dollar gegen die Chip-Leasingverträge von Anthropic — das größte Chip-Finanzierungsgeschäft, das je abgeschlossen wurde. Im Juni hatte Broadcom mit denselben beiden Privatkredit-Häusern das Vehikel „Big Sky“ aufgesetzt. Es zielt bis 2028 auf mehr als 20 Gigawatt Rechenkapazität und eröffnete mit einer Transaktion über 35 Milliarden Dollar. Das Programm für OpenAI läuft unter dem Codenamen Nexus, mit Chipgenerationen namens Jalapeño und Serrano und dem Ziel, bis Ende 2029 zehn Gigawatt in Betrieb zu nehmen.
Broadcom bucht seinen Umsatz im Moment des Verkaufs. Das Rückzahlungsrisiko wandert zu den Kreditgebern — und das sind Privatkreditfonds und die Bilanzen von Versicherern, nicht Banken. Apollo und Blackstone tragen das Vehikel, das die Kredite vergibt; das Geld kommt also aus Kapital, das selbst die Verbindlichkeit von jemand anderem ist.
Was Privatkredit hier bedeutet
„Privatkredit“ meint genau das und ist im deutschen Sprachraum weniger geläufig als in den USA. Es ist ein Kredit, der nicht über eine Bank läuft und nicht an einer Börse gehandelt wird, sondern bei einem Fonds liegt: Geld von Pensionskassen und Versicherern, das eingesammelt und direkt verliehen wird. Weil es keinen Marktpreis für diese Kredite gibt, gibt es auch keinen täglichen Kurs, der eine Verschlechterung anzeigen würde. Diese Kredite werden nicht gehandelt, sie werden eingeschätzt. Was eingeschätzt wird, kann lange richtig aussehen, auch wenn es falsch ist.
Stellen Sie die beiden Größen nebeneinander. Tan sagte in der Runde, OpenAI habe bis September etwa 50 Milliarden Dollar Jahresumsatz erreicht. Broadcoms Paket allein für OpenAI entspricht ungefähr einem Jahr dieses Umsatzes — und der Kreditnehmer verliert weiterhin Geld beim Training und beim Rechnen. Das ist meine eigene Rechnung aus zwei Zahlen, die den Kreditgebern genannt wurden.
Der öffentliche Markt hat auf die Rechnung reagiert, bevor der private Markt es tat. Firmus, ein australischer Rechenzentrumsbetreiber mit Nvidia im Rücken, zog seinen Börsengang in Sydney am 9. Oktober zurück, nachdem der Angebotspreis gesenkt worden war, und suchte stattdessen privates Kapital. Die Emission war laut Unternehmensunterlagen auf 7,1 Milliarden Australische Dollar ausgelegt, rund 4,94 Milliarden US-Dollar. Das ist ein kleines Geschäft und ein sauberes Signal: Aktienanleger haben die Lust an KI-Infrastrukturpapieren verloren, bevor die Schulden dahinter überhaupt geprüft wurden.
Die erste Rechnung geht an den kleinsten Schuldner
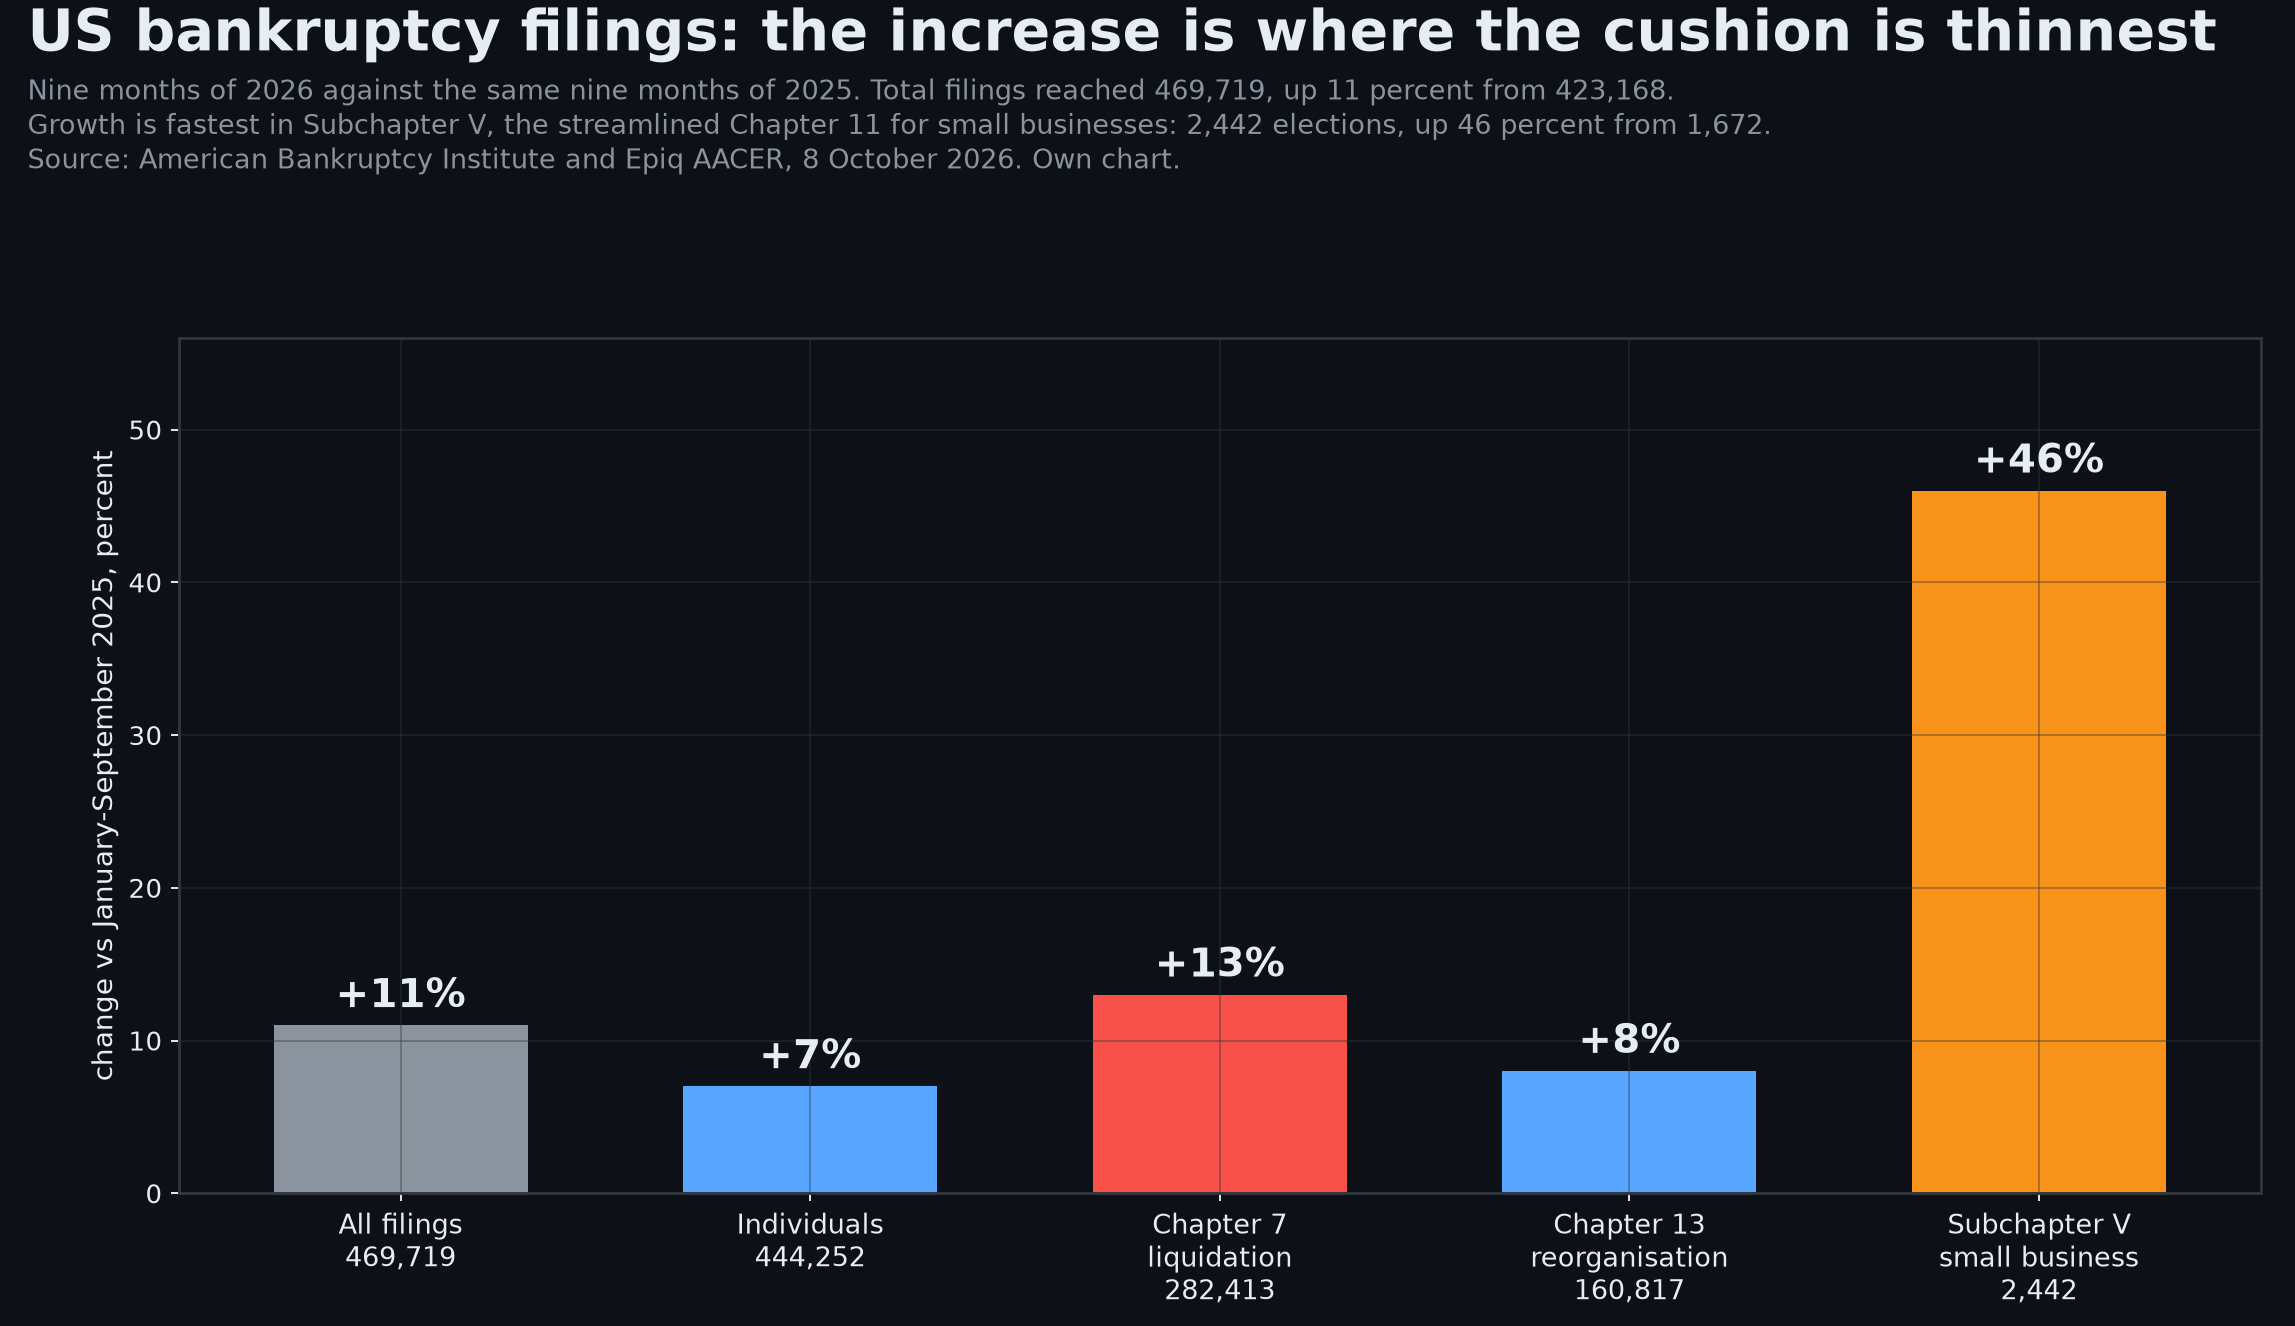
Das American Bankruptcy Institute und Epiq AACER haben die Neunmonatszahlen am 8. Oktober veröffentlicht. In den USA wurden zwischen Januar und September 469.719 Insolvenzverfahren angemeldet, 11 Prozent mehr als die 423.168 im gleichen Zeitraum 2025. Auf Privatpersonen entfielen 444.252 davon, auf Unternehmen 25.467.
Interessant ist die Zusammensetzung des Zuwachses. Die Liquidationsverfahren nach Chapter 7, die Privatpersonen wählen, wenn nichts mehr zu sanieren ist, stiegen um 13 Prozent auf 282.413. Die Umschuldungen nach Chapter 13 erreichten 160.817, ein Plus von 8 Prozent. Eine Zeile in der Meldung fällt heraus. Die Anträge nach Subchapter V sprangen um 46 Prozent, von 1.672 auf 2.442 — in einem Verfahren, dem die meisten Leser nie begegnet sind.
Subchapter V ist das Verfahren, in dem ein Handwerksbetrieb, ein Restaurant oder eine Werkstatt antreten, wenn der Liquiditätspuffer aufgebraucht ist. Die Konzernumbauer großer Häuser arbeiten woanders. Die Ursache liegt in der Haushaltsbilanz. Die Zinsen auf Kreditkarten liegen seit mehr als drei Jahren über 20 Prozent. Die privaten Schulden erreichten im ersten Quartal 2026 rund 18,8 Billionen Dollar, und die Ausfallquote über die ausstehenden Salden lag Ende vergangenen Jahres bei 4,8 Prozent — beides nach Epiq AACER. Die September-Beschäftigung wuchs um 29.000 Stellen bei einer Erwartung von etwa 84.000, nach Angaben des Bureau of Labor Statistics.
Rechnen Sie es ehrlich hoch. Neun Monate in diesem Tempo ergeben übers Jahr gerechnet rund 625.000 Verfahren, und der Höhepunkt nach der Krise 2010 lag bei etwa 1,6 Millionen. Die heutige Rate entspricht 39 Prozent dieses Höhepunkts. Eigene Rechnung auf Basis der ABI-Daten. Was sich verändert hat, ist die Richtung und die Zusammensetzung zugleich: Das Niveau ist handhabbar, die Beschleunigung nicht, und das am schnellsten wachsende Verfahren ist jenes, das für die kleinsten Betriebe gebaut wurde.
Ein Vorbehalt gehört hierher, und er ist mechanisch, nicht wirtschaftlich. Der Kongress hat den Bankruptcy Threshold Adjustment Act verabschiedet. Er hebt die Schuldengrenze für Subchapter V von etwa 3,4 auf 7,5 Millionen Dollar und die Einzelgrenze für Chapter 13 auf 2,75 Millionen. Mehr Betriebe qualifizieren sich damit für den Sanierungsweg. Ein Teil dessen, was die nächsten zwei Quartale melden werden, wird Arithmetik sein, keine Not.
Die zweite Rechnung lautet auf Gas
Europa geht mit einem dünneren Polster in diese Heizsaison, als der Kalender vermuten lässt. Die Speicherfüllung lag am 7. Oktober bei 73,1 Prozent, nach GIE AGSI+, und der Winter Supply Outlook von ENTSOG bestätigte einen Tag später 72 Prozent zum Monatsbeginn. Der saisonale Durchschnitt der vergangenen fünfzehn Jahre liegt nahe 90 Prozent. Europa steht damit 15 bis 16 Punkte unter dem Fünfjahresmittel für Anfang Oktober und rund ein Zehntel unter dem Stand vor einem Jahr.
Brüssel hat das Ziel angepasst statt das Angebot. Die verbindliche Speichervorgabe für den Winter 2026 wurde über Flexibilitätsregeln von 90 auf 80 Prozent gesenkt. Am 13. Oktober notierte der niederländische TTF-Benchmark bei 85,88 Euro je Megawattstunde, 1,8 Prozent im Plus am Tag und rund 170 Prozent über dem Vorjahr, nach Trading Economics. TFTC hatte den Markt zwei Tage zuvor im Band von 80 bis 84 Euro, plus 149 Prozent auf derselben Quelle.
Der TTF ist der Referenzpreis für Gas in Nordwesteuropa — der Preis, zu dem ein Versorger in Amsterdam Gas für die nächste Lieferperiode kauft. Er ist für europäische Verbraucher ungefähr das, was der Brent-Preis für Öl ist: nicht die Rechnung, aber die Grundlage, aus der die Rechnung entsteht. Wenn der TTF steigt, steigen Heizkosten, Strompreise und die Produktionskosten all dessen, was mit Gas hergestellt wird.
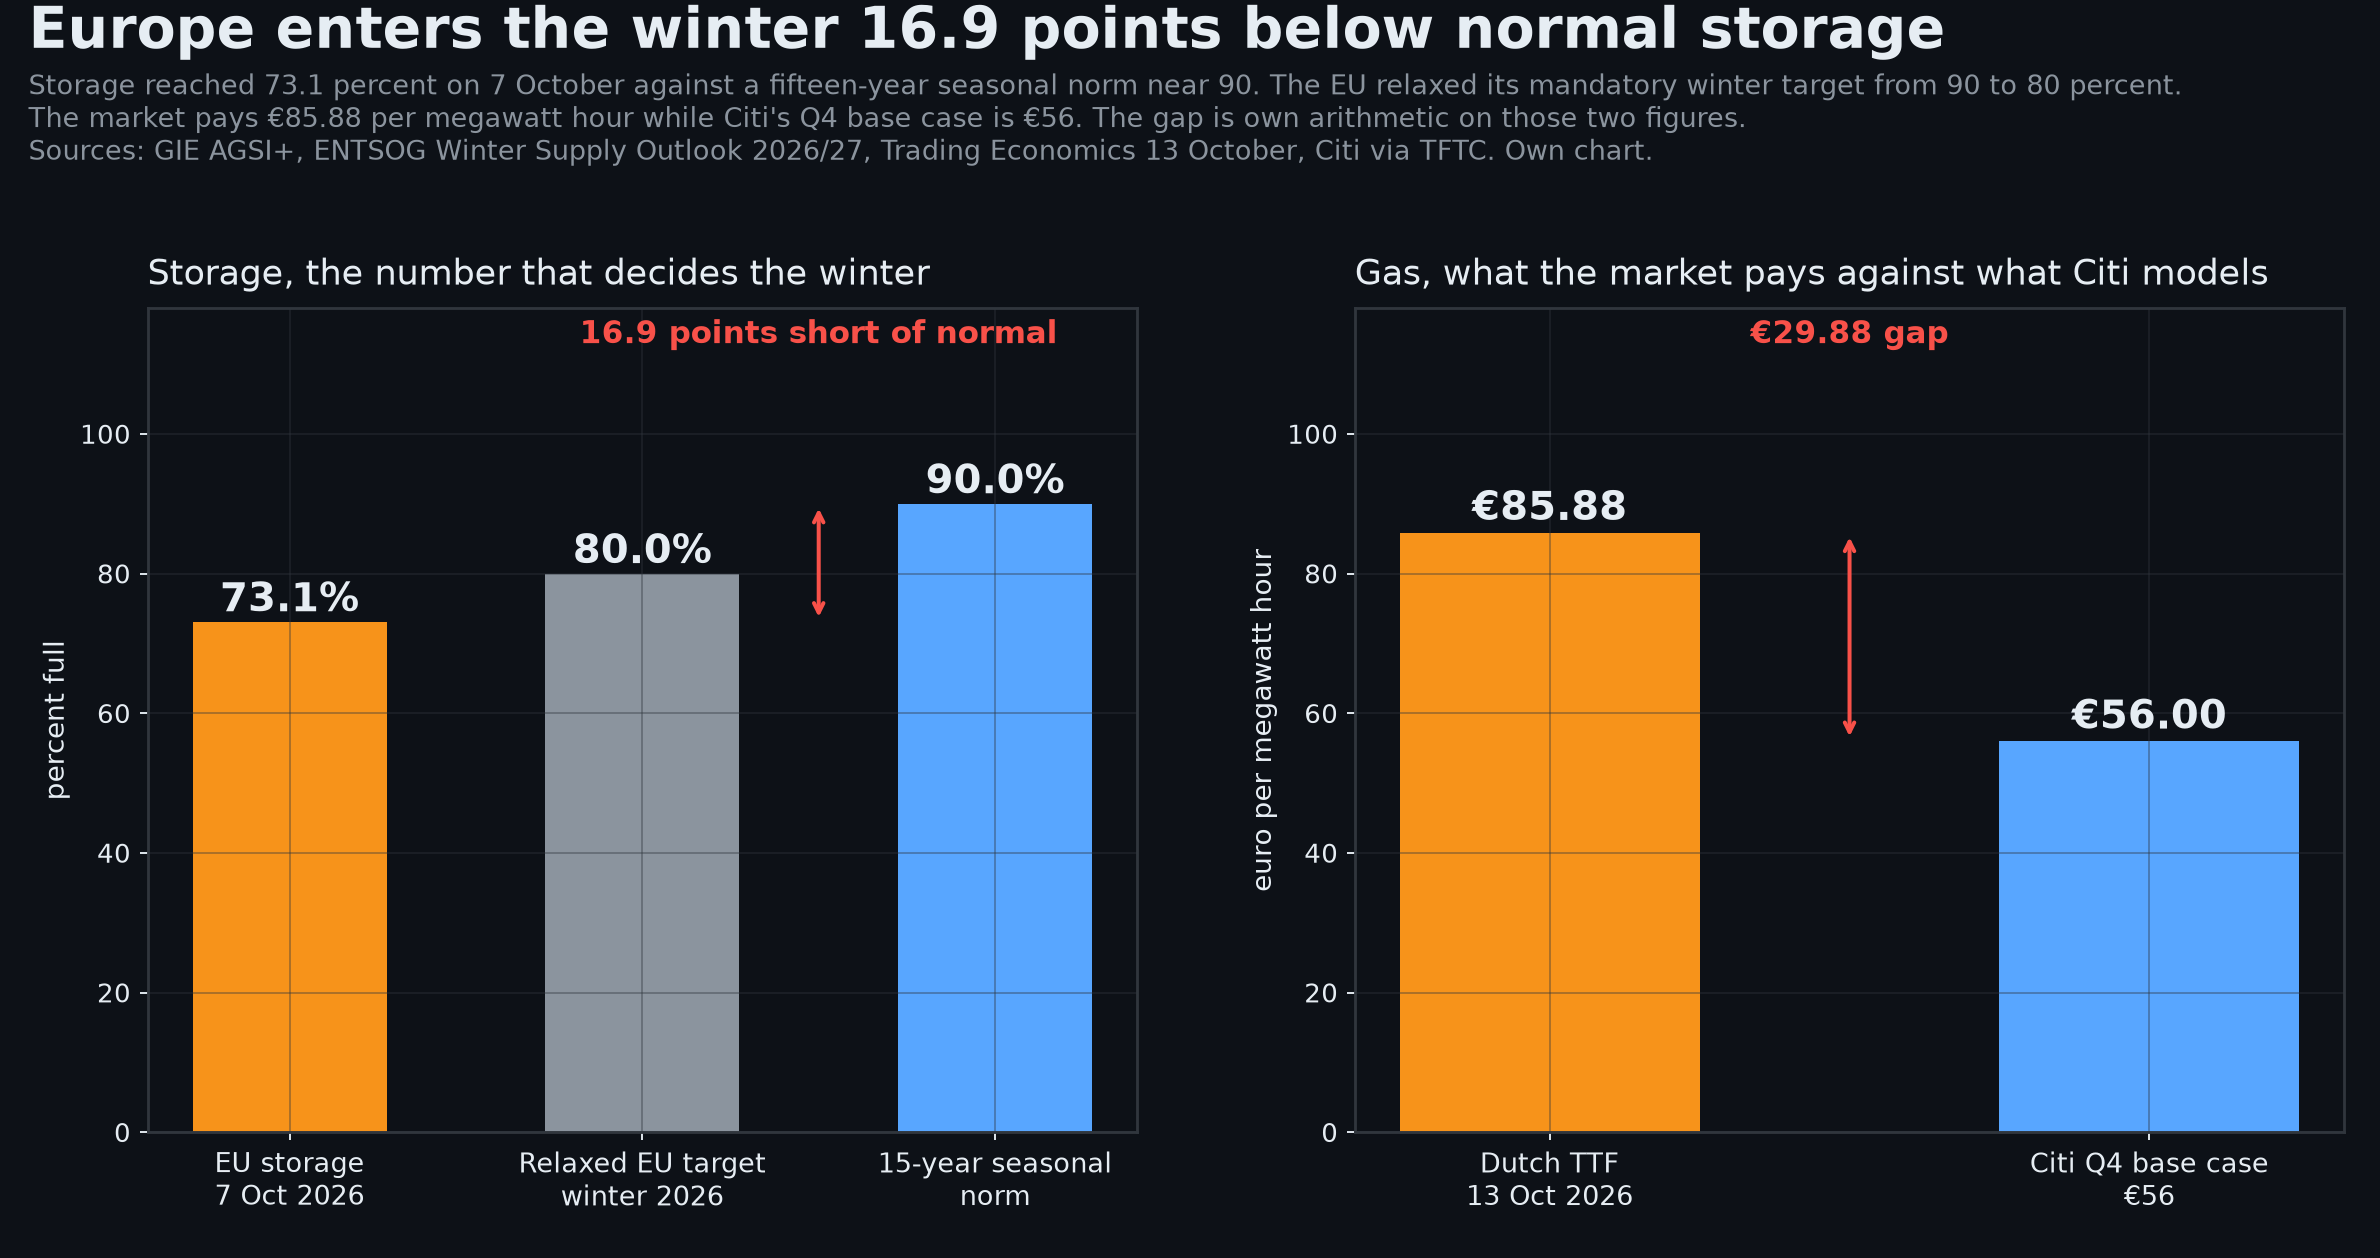
Citis Maggie Xueting Lin hat für das vierte Quartal ein Basisszenario von 56 Euro veröffentlicht, mehr als dreißig Prozent unter dem, wo der Markt handelt. Ihr Szenario ist die stärkste optimistische Fassung, und es verdient, so vorgetragen zu werden, wie sie es vorträgt. Die Speicher füllten sich schneller als erwartet, auch ohne katarische Mengen. Die Industrienachfrage liegt in ihrer Stichprobe aus sechs Ländern rund 8 Prozent unter dem Vorjahr und fast 30 Prozent unter dem Niveau vor 2022. Das Wetter spielte mit. Die Ukraine könnte diesen Winter bis zu eine Milliarde Kubikmeter reexportieren, was nach Citis Schätzung die Bilanz um 4,5 Milliarden Kubikmeter entspannen würde.
Nun bepreisen Sie die Lücke. Eine um 30 Prozent gesenkte Industrienachfrage ist kein Puffer, der in Reserve liegt. Sie ist Deindustrialisierung, die bereits stattgefunden hat. Europäische Hersteller sind nicht effizienter geworden; sie haben die Produktion gedrosselt oder verlegt. Diese Nachfrage lässt sich beim nächsten Schock nicht um ein weiteres Drittel kürzen. Die beiden verbleibenden Erleichterungen — mildes Wetter und ukrainische Lieferungen — sind jeweils einen Kälteeinbruch davon entfernt, sich umzukehren. Der ENTSOG-Ausblick selbst vermerkt, dass die Binnenländer Mitteleuropas auch bei der derzeitigen Speicherfüllung echte Zugangsprobleme beim Flüssiggas haben.
Der physische Faden verstärkt es. Der Überwachungsbericht der Agentur ACER stellt einen globalen Fehlbetrag von 26 Milliarden Kubikmetern in den Raum, sollte die katarische Produktion bis Dezember ausfallen. Katarische Ladungen passieren die Straße von Hormus, und es gibt keine Ausweichroute. Öl bepreist eine verwandte Prämie. Brent handelt an diesem Morgen, dem 13. Oktober, bei 105,18 Dollar je Barrel und WTI bei 92,29, beides von meinem eigenen Dashboard abgelesen.
Regierungen können den Preis deckeln, subventionieren oder durchreichen. Eingriff heißt leihen. Durchreichen heißt politischer Druck, der im Leihen endet. Der Euro trägt die Differenz in beiden Fällen.
Das stärkste Gegenargument
Anthony Pompliano hat diese Woche das optimistische Argument besser vorgetragen als jeder andere, und es stützt sich auf Belege. Seit 2020 hat die Welt eine Pandemie verdaut, eine Inflation nahe 10 Prozent und den schnellsten Straffungszyklus der modernen Geschichte. Sie hat dazu drei der fünf größten Bankzusammenbrüche aller Zeiten verdaut, flächendeckende Zölle und die Schließung der Straße von Hormus. Die US-Aktien stehen durch all das hindurch nahe ihren Allzeithochs. Seine Momentum-Daten, die er einem Nutzer namens Gurgavin auf X zuschreibt, sind deutlicher. Über fünfzehn Jahre werden aus 1.000 Dollar im S&P 500 8.000 Dollar. Aus denselben 1.000 Dollar in der besten Aktie des Vorjahres werden 176.114 Dollar.
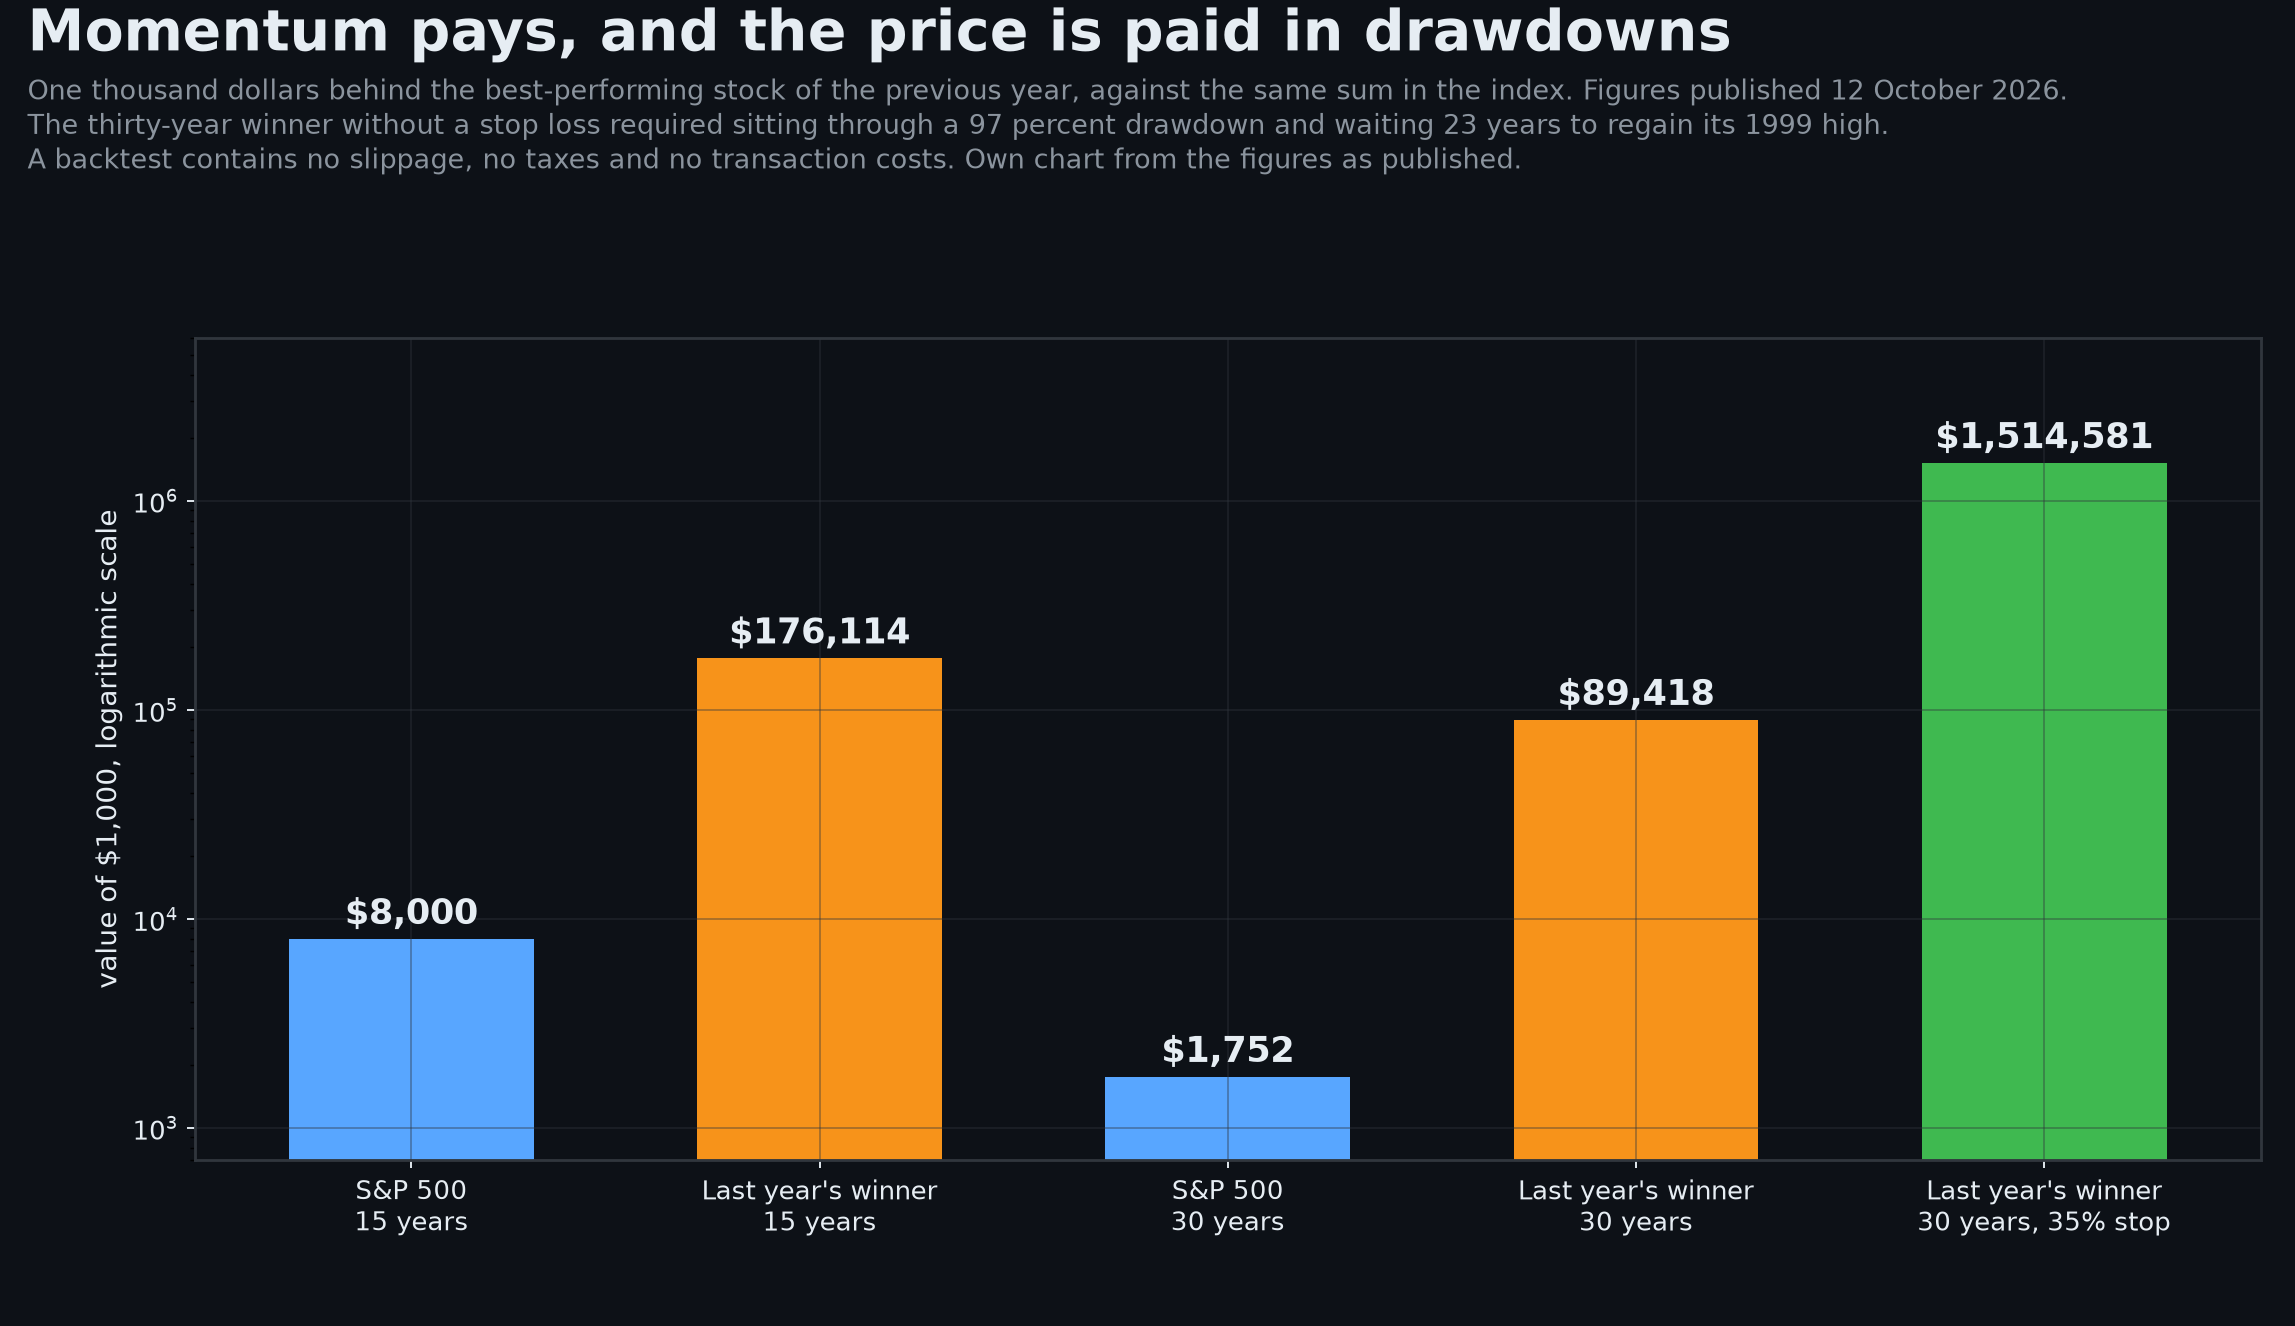
Über dreißig Jahre gewinnt die Strategie weiterhin. Sie gewinnt nur für jemanden, der nach dem Platzen der Internetblase einen Verlust von 97 Prozent ausgesessen und dann 23 Jahre gewartet hat, bis das Hoch von 1999 zurückerobert war. Mit einem Stop-Loss bei 35 Prozent liefert derselbe Test 1.752 Dollar für den Index, 89.418 Dollar für die Vorjahressieger und 1.514.581 Dollar mit dem Stop.
Sein Fazit lautet: Widerstandskraft und Momentum sind das Spiel, und „fear sells, but it doesn’t create returns“ — Angst verkauft sich gut, aber sie erzeugt keine Rendite.
Der Einwand ist ernst zu nehmen, und was Preise angeht, trifft er zu. Momentum hat ein Jahrzehnt lang bezahlt. Die Fassung mit Stop-Loss verwandelt einen unanschaubaren Verlauf in einen überstehbaren. Was ein Trend nicht sagen kann, ist, wer bezahlt. Momentum beschreibt die Richtung der Zuflüsse; Solvenz beschreibt, ob eine Gegenpartei die Bedingungen eines Vertrags erfüllen kann. In einem Markt, der aus Barmitteln finanziert wird, kostet diese Unterscheidung nichts. Wo der Grenzkäufer des siegreichen Vermögenswerts von einem Vehikel finanziert wird, dessen Sicherheit in wenigen Jahren den größten Teil ihres Werts verliert, ist diese Unterscheidung der ganze Preis.
Der Mechanismus liegt in der Sicherheit. Ein Grafikprozessor wird mit geliehenem Geld gekauft, gegen seinen eigenen Wiederverkaufswert verbrieft und an ein Unternehmen vermietet, das noch nie freien Zahlungsüberschuss erzeugt hat. Seine Nutzungsdauer ist kurz, sein Gebrauchtpreis ein Bruchteil dessen, was der Kreditgeber finanziert hat. Das Darlehen kann es überdauern. Jeder Abschreibungsplan ist ein Tilgungsplan, und kein Momentum-Diagramm enthält einen.
Das ist der falsifizierbare Kern, und Bent formuliert den Test selbst. Wenn OpenAI oder Anthropic innerhalb von zwölf bis achtzehn Monaten zu einem tragfähigen freien Zahlungsüberschuss kommen, lösen sich die Konstruktionen selbst auf, statt sich zu erneuern. Wenn ein Staatsfonds oder die US-Regierung als letzter Kreditgeber einspringt, verlängert sich der Zyklus, statt zu brechen. Beides ist bisher nicht eingetreten.
Der Wind und der Motor
Nik Bhatia führt den anderen nützlichen Test durch, und er führt ihn ehrlich gegen sein eigenes Signal. Sein Liquiditätsindex fasst Anleihevolatilität, Zinsen, den Dollar und die Aktiva des globalen Bankensystems in einer Zahl zusammen, mit einem roten Punkt an jeder Wende. Der rote Punkt kam Ende August, und am 11. September bestätigte er ihn als Verkaufssignal. Der Index fiel am 5. Oktober auf 52,5, den niedrigsten Stand des Zyklus, gegen eine Linie bei 50, die Expansion von Kontraktion trennt.
Wer diesen Punkten gefolgt wäre, stünde nach seiner eigenen Rechnung für 2026 bei plus 60,9 Prozent, gegen einen Verlust von 8 Prozent für den, der Bitcoin einfach gehalten hat. Und dennoch stieg Bitcoin um 12 Prozent in diesen Gegenwind hinein und blieb Ende September bei rund 86.000 Dollar stehen — was sein Punkt ist und kein Widerspruch dazu. Liquidität ist der Wind. Bitcoin hat auch einen Motor, und der besteht aus seinen eigenen Käufern und Verkäufern.
Der Motor ist in den On-Chain-Daten sichtbar. Mehr als 70 Prozent des Angebots liegen jetzt im Gewinn, nach 45 Prozent zuvor, und gehebelte Positionen sind seit Beginn der Rally geschrumpft. James Check sagte es auf Bhatias Sendung klar: „People who are going to hit the red button have done so.“ Wer den roten Knopf drücken wollte, hat ihn gedrückt. Sein eigener Brief von diesem Morgen trägt den Titel Lingering Fear — nachklingende Angst. Sein Thema ist das umgekehrte Problem: Anleger, die Bärenmarkt-Gewohnheiten in eine Erholung hineintragen.
Ich habe meine Seite davon an diesem Morgen gemessen. Bitcoin handelt bei 83.711 Dollar, der Dollarindex steht bei 102,3, und die zehnjährige US-Rendite liegt bei 5,189 Prozent — alles von meinem eigenen Dashboard abgelesen. Die Decke bei 86.000 hat gehalten. In Gold gerechnet, bei 4.217 Dollar je Unze auf derselben Anzeige, kauft ein Bitcoin 19,86 Unzen; das ist meine Rechnung aus zwei dieser Werte.
Der ehrliche Teil
Hock Tans Zitate kann ich über die Berichterstattung hinaus nicht überprüfen; ein Protokoll existiert nicht. Die schärfste Bewegung, die ich gern zitieren würde, erreichte mich aus zweiter Hand über ZeroHedge, und ich konnte sie nicht bestätigen. Es war eine Notiz von JPMorgan, die einen Rückgang von 4,3 Prozent in einem KI-Speicherkorb seinen Äußerungen zuschrieb. Ähnlich verhält es sich mit dem Rückgang von 2,6 Prozent im Halbleiterindex SOXX am 13. Oktober: Er passt zur Geschichte, ohne sie zu beweisen.
Die Bücher der Privatkreditfonds sind für mich geschlossen. Ich kann den Hebel in Big Sky nicht prüfen und auch nicht die Margen der beiden Schuldenpakete. Ebenso wenig kann ich sagen, ob der letzte Halter Versicherungsgeld, ein Pensionsfonds oder das Handelsbuch einer Bank unter anderem Namen ist. Wer Ihnen die Größe dieser Exposition auf den Dollar nennt, rät. Der Stromverbrauch der Rechenzentren ist gemeldet, vertraglich gebunden und teils Fiktion, und ich habe von hier aus keine Möglichkeit, ihn zu prüfen.
Die Insolvenzzahlen habe ich geprüft. Die Summe von 469.719 und der Zuwachs von 11 Prozent erschienen innerhalb von zwei Tagen nach der ABI-Meldung in unabhängiger Fachberichterstattung. Der Anstieg von 46 Prozent bei Subchapter V wurde vom American Bankruptcy Institute Journal separat bestätigt. Das bestätigt die Berichterstattung, nicht die zugrundeliegenden Daten.
Eine weitere Grenze gehört ins Protokoll. Ein Rücktest ist keine Erfolgsbilanz. Diese Momentum-Zahlen enthalten keine Ausführungsverluste, keine Steuern und keine Transaktionskosten, und der Sieger wird im Nachhinein ausgewählt.
Was das widerlegen würde
Die Tests sind konkret. Ein TTF unter 50 Euro vor dem 1. Dezember, getrieben von echten katarischen Ladungen, die an europäischen Terminals ankommen, würde das Energie-Argument brechen. Ein Abflachen des Subchapter-V-Wachstums in Richtung 3 bis 4 Prozent, bei Kreditkartenzinsen unter 18 Prozent und steigenden Reallöhnen, würde die Insolvenzdaten als Normalisierung neu lesen. Beobachten Sie, ob Apollo oder Blackstone ihre Zusagen an Big Sky langsamer ausbauen. Pakete, die breiter bepreist werden als erwartet, würden zeigen, dass der private Markt die Disziplin anwendet, die der öffentliche bereits hat. Eine Woche mit Bitcoin-Schlusskursen über 86.000 Dollar, während der Dollarindex steigt und Brent über 100 Dollar bleibt, würde sagen, dass der Motor den Wind übernommen hat.
Wenn nichts davon eintritt, läuft die Reihenfolge andersherum. Abschreibende Sicherheiten werden zuerst neu bepreist, das Eigenkapital des Kreditnehmers wird zweitens abgeschrieben. Der Kredit, der die Expansion finanziert hat, wird zuletzt neu bewertet, weil die Bewertung jemandes Aufgabe ist und dessen eigene Bilanz auf der anderen Seite des Geschäfts liegt.
Was auf der Rechnung wirklich steht
Drei Zahler werden bereits zur Kasse gebeten, und keiner von ihnen hat einen Finanzierungsvertrag mit Broadcom unterschrieben. Der Haushalt mit der 20-Prozent-Kreditkarte und ohne Puffer meldet nach Subchapter V an. Ein europäischer Hersteller zahlt 86 Euro je Megawattstunde für das Vorrecht, geöffnet zu bleiben, oder er schließt. Der Vermögenswert, der ein Kaufinteresse braucht, um ein Niveau zu halten, zahlt in Liquidität, und das ist eine Rechnung, die im Preis beglichen wird, nicht in Barmitteln. Kredit bleibt nicht in der Konstruktion, die ihn erzeugt hat.
Bitcoin sitzt mitten darin, mit einer Eigenschaft, die der Rest der Geschichte nicht hat. Sein Angebot ist keine Prognose, kein Gigawatt-Ziel und kein Finanzierungsplan. Was Hock Tan auch über die Käufer von Chips sagt: Die Grenze von 21 Millionen Münzen wurde 2009 festgeschrieben, und niemand muss einer Gegenpartei vertrauen, um sie zu lesen. An diesem Morgen ist eine Münze 83.711 Dollar wert, das sind 19,86 Unzen Gold, und sie hat seit Wochen nicht über 86.000 Dollar geschlossen.
Momentum entscheidet, wer in diesem Quartal recht bekommt. Solvenz entscheidet, wer bezahlt wird, wenn die Verlängerung fällig ist, und der Unterschied zwischen diesen beiden Sätzen lässt sich nicht refinanzieren.
Write a comment