Die Regeln reisen mit dem Vermögenswert
- Zwei Prozent gegen 4,9 Prozent
- Die Regeln reisen mit dem Vermögenswert
- Ein Jahr ist kein Einfrieren, es ist eine Wegnahme
- Zwanzig Unzen, und die restlichen 6,8
- Einordnung: warum die Regeln in den Vermögenswert wandern
- Das Gegenargument gegen mein eigenes Argument
- Was ich nicht belegen konnte
- Was die Woche tatsächlich geklärt hat
Drei Ankündigungen an drei Tagen, und es ist dreimal dieselbe Ankündigung. Am 7. Oktober erklärte die Cardano Foundation ihren neuen Token-Standard CIP-0113 für einsatzbereit im Hauptnetz, verkündet auf der TOKEN2049 in Singapur. Er erlaubt einem Emittenten, Vermögenswerte auf der Blockchain einzufrieren und zu beschlagnahmen; Konformitätsprüfungen laufen bei jeder Übertragung, jeder Prägung und jeder Verbrennung mit, und eine harte Abspaltung der Kette ist dafür nicht nötig. Am 5. Oktober verklagte das grenzüberschreitende Zahlungsunternehmen Conduit Technology vier Tether-Gesellschaften vor dem Bundesbezirksgericht für den Süden des Staates New York. Der Streit dreht sich um 2,76 Millionen Dollar, die Tether am 24. September 2025 aus dem Betriebskonto von Conduit entfernt und seither nicht zurückgegeben hat. Am 6. Oktober billigte das spanische Kabinett zwei Wohnungsverordnungen erneut, die das vollständige Parlament vier Tage zuvor abgelehnt hatte. Es hatte zuerst das Parlament aufgelöst und die Abstimmung dann in ein Übergangsgremium verlegt, in dem die Mehrheit noch stand.
Die drei Fälle wirken zusammenhanglos. Eine Altcoin will institutionelle Kundschaft, ein Stablecoin-Emittent will wie eine Bank aussehen, eine Regierung will niedrigere Mieten. Der Mechanismus darunter ist einer. Die Verfügungsmacht über einen Anspruch wandert aus der Institution, die ihn hält, in den Vermögenswert selbst — dorthin, wo die Bedingungen vorab niedergeschrieben sind und bei jeder Bewegung maschinell vollstreckt werden. Sobald die Regeln mit dem Vermögenswert reisen, muss der Ausstieg nicht mehr mit einem Verwalter ausgehandelt werden, sondern mit dem Regelbuch.
Das ist die eigentliche Nachricht der Woche. Zwei dieser drei Versuche laufen auf Zahlen, die jeder nachprüfen kann, und es lohnt sich, sie auseinanderzunehmen.
Zwei Prozent gegen 4,9 Prozent
Der spanische Ministerrat billigte am 29. September die Königlichen Verordnungen 26/2026 und 27/2026; sie traten innerhalb weniger Tage in Kraft. Die erste deckelt Mieterhöhungen. Liegt ein Mietvertrag bereits über der amtlichen Referenzpreis-Obergrenze, darf der Vermieter die Miete überhaupt nicht erhöhen. Überall sonst darf die Erhöhung zwei Prozent nicht überschreiten, solange sich die Parteien nicht auf etwas Neues einigen. Das nationale Statistikamt INE gab in derselben Woche in der Schnellschätzung eine September-Inflationsrate von 4,9 Prozent bekannt.
Ein Vermieter, der die gesetzliche Obergrenze ausschöpft, verliert also per Gesetz an Kaufkraft. Die Lücke beträgt 2,9 Prozentpunkte pro Jahr. Aufgezinst sind das 15,0 Prozent über eine fünfjährige Verlängerung und 21,7 Prozent über die siebenjährige Laufzeit, die ein gewerblicher Vermieter jetzt gewähren muss [eigene Rechnung aus den beiden veröffentlichten Werten]. Die zweite Verordnung nimmt dem Vermieter das Recht, einen Mietvertrag ohne einen der Kataloggründe zu beenden. Fehlt dieser Grund, schuldet er mindestens eine Monatsmiete für jedes Jahr der Nutzung. Beide Verordnungen greifen rückwirkend in bereits unterschriebene Verträge ein, jeweils ab dem nächsten Verlängerungstermin. Steueranreize für die Vermietung zu regulierten Preisen und Beschränkungen gewerblicher Käufe bis 2028 hängen am selben Paket.
Dann kam der Verfahrensteil. Das Parlament lehnte die erste Verordnung am 2. Oktober mit 178 zu 172 Stimmen ab, die zweite mit 184 zu 166; die katalanische Junts per Catalunya hatte sich der Ablehnung angeschlossen. Ministerpräsident Sánchez löste das Parlament auf und setzte Neuwahlen für den 29. November an. Am 6. Oktober billigte das Kabinett beide Texte erneut — mit dem, was es technische Änderungen nannte. Es leitete sie an die Diputación Permanente weiter, den 69 Sitze starken Ausschuss, der handelt, während das Parlament aufgelöst ist. Dort fällt die Rechnung günstiger aus. Der Staatssender TVE erwartet, dass die erste Verordnung dort durchgeht; die Regierung hat die Wirkung der zweiten von dieser Bestätigung abhängig gemacht.
Liest man diese Abfolge ohne die Politik: Eine Maßnahme wurde von der gewählten Kammer abgelehnt, die Kammer wurde aufgelöst, und die Maßnahme kam durch ein kleineres Gremium zurück, das dieselbe Regierung einberuft. Was man von Mietpreisdeckeln auch halten mag — die Lehre für jeden, der Vermögen in einem inländischen Sachwert hält, betrifft das Verfahren, nicht den Preis: Ein Vertrag zwischen zwei Privatparteien überlebt keine Kabinettssitzung.
Wie der Markt geantwortet hat, wird berichtet, ist aber nicht geprüft. Spanische Medien nannten rund 2.900 Inserate, die innerhalb von vier Stunden nach der Ankündigung von Immobilienportalen verschwanden; in Madrid seien es binnen eines Tages etwa 20 Prozent weniger gewesen. Das sind Richtungswerte aus früher, ungeprüfter Berichterstattung, und ich behandle sie als solche. Der Präzedenzfall ist besser dokumentiert. Von 1946 bis 1985 erzwang Spanien nahezu unbefristete Vertragsverlängerungen und fror die Mieten über Jahrzehnte ein; die Eigentümer stellten die Instandhaltung ein, und die Stadtzentren verfielen, bis das Dekret Boyer das System 1985 abbaute. San Franciscos Mietpreisausweitung von 1994, untersucht von Diamond, McQuade und Qian im NBER-Arbeitspapier 24181, verringerte das Angebot regulierter Wohnungen um 15 Prozent und trieb die Mieten in der ganzen Stadt um 5,1 Prozent nach oben. Berlins Mietendeckel von 2020 wurde 2021 vom Landesverfassungsgericht gekippt. Die Politik produziert immer dieselben Daten, und die Daten werden immer ignoriert, weil die Absicht lobenswert ist.
Die Regeln reisen mit dem Vermögenswert
Cardanos CIP-0113 ist die entgegengesetzte Art von Anspruch — und gerade deshalb die interessantere. Die Cardano Foundation stellte ihn am 7. Oktober aus Zug vor, auf der TOKEN2049 in Singapur. Der Standard bettet einen Einfrier- und Beschlagnahme-Unterstandard direkt in die Übertragungslogik der nativen Token ein; er baut auf Sperrlisten-bewussten Übertragungen und einer vom Emittenten kontrollierten Sperrlisten-Verwaltung auf der Kette auf. Befugte Stellen können Token ohne Zustimmung des Halters bewegen, sobald diese Befugnis im Regelwerk des Tokens steht. Emittenten können die Konformitätsmodule außerdem an geänderte Vorschriften anpassen — das Berechtigungsset ist also nicht bei der Ausgabe festgeschrieben.
Vorstandschef Frederik Gregaard hat die Logik gegenüber CoinDesk am saubersten formuliert: Die Regeln müssten mit dem Vermögenswert reisen und bei jeder Bewegung durchgesetzt werden. Dieser Satz ist das ganze Design. Er beschreibt zugleich genau das, was ein Inhaberpapier nicht ist.
Die Schweizer Capital Markets and Technology Association hat CIP-0113 als gleichwertig zu ihrem CMTAT-Rahmenwerk anerkannt, dem Standard, mit dem in der Schweiz Eigenkapitaltitel auf der Kette zertifiziert werden. Damit steht der Token in der Infrastrukturspur für regulierte Stablecoins, tokenisierte Fonds und Anleihen — nicht in der Versuchsspur. Die Mitteilung der Stiftung selbst nennt die BIZ und den IWF als Instanzen, die die Programmierbarkeit auf der Ledger-Ebene als zentral für die nächste Generation tokenisierter Finanzmärkte bezeichnet hätten. Ich habe diese Mitteilung nicht selbst gelesen, nur die Darstellung von tftc, und ich weise im Schlussabschnitt darauf hin.
Das Detail, das es zu behalten gilt, ist ein Nebenaspekt — denn Cardanos Kontenmodell packt mehrere Vermögenswerte in eine einzige, noch nicht ausgegebene Transaktionsausgabe. Ein Einfrieren, das einen CIP-0113-Token in einer geteilten Ausgabe trifft, kann den Zugriff auf alles andere in derselben Ausgabe blockieren, einschließlich schlichter ADA, die jemandem gehören, der mit dem regulierten Token gar nichts zu tun hat. Die Stiftung hat einen „Unfracking“-Mechanismus dokumentiert, mit dem ein Halter jede Policy in eine eigene Ausgabe aufteilen kann. Dieser Randfall ist die These im Kleinen: Reglementierte Logik bleibt nicht in der Spur, für die man sie entworfen hat.
Es gibt einen Graduationsunterschied, der zählt. Circle kann eine Adresse innerhalb seines eigenen USDC-Vertrags auf Ethereum auf eine Sperrliste setzen; das ist das Werkzeug eines Emittenten in der Maschine eines anderen. CIP-0113 ist ein kettenweites Regelwerk, das jeder Emittent auf Cardano übernehmen kann — durchgesetzt von der Ledger-Ebene bei jeder Bewegung. Das eine ist eine Ausnahme, das andere eine Voreinstellung.
Die widerlegbare Fassung des Bedenkens ist einfach, und der Autor der ursprünglichen Analyse formuliert sie selbst. Wenn in den nächsten vierundzwanzig Monaten kein regulierter Emittent unter CIP-0113 in Betrieb geht, existiert die Beschlagnahme-Infrastruktur nur auf dem Papier, und die Sorge ist akademisch. Zu beobachten ist ein namentlich bekannter Stablecoin-, Fonds- oder Anleihe-Emittent — und ob die Konformitätslogik jemals in Richtung allgemeiner Cardano-Vermögenswerte wandert, statt auf ausdrücklich berechtigte Produkte begrenzt zu bleiben. Das ist die Linie.
In derselben Woche bewegte sich in Berlin die Ecash-Szene in die Gegenrichtung. Beim Ecash Hackday am 30. September lief eine einzelne Fedimint-Föderation über drei unabhängige Implementierungen — gebaut von dem als thesimplekid bekannten Cashu-Entwickler, von Eric Sirion und vom Fedimint-Kernteam. Am folgenden Morgen stellte Calle auf der bitcoin++ Federated Cashu vor: eine 4-von-5-Schwellenföderation auf einem blinden BLS-Signaturschema, bei der vier von fünf Betreibern die Münzstätte am Leben halten. Der Fedi-Mitgründer Obi Nwosu beschrieb das Problem, das sie lösten, als Software-Monokultur: Jeder Wächter auf der Welt betrieb identischen Code, ein einziger kritischer Fehler konnte also die gesamte Protokollfläche auf einmal erfassen. Er nannte den Entropie-Ausfall bei Coldcard und den Abfluss aus der Liquid-Föderation als Beispiele dafür, was das kostet. Drei Codebasen in einer Föderation sind ein kleines Ereignis mit großer Bedeutung: unabhängige Ausfallbereiche auf der Softwareebene. Das ist keine Verwahrung, die nicht scheitern kann — es ist eine Verwahrung, die nicht auf einmal scheitern kann.
Ein Jahr ist kein Einfrieren, es ist eine Wegnahme
Jetzt zum Stablecoin. Die am 5. Oktober im Süden von New York eingereichte Klage von Conduit Technology beschreibt eine Wallet mit 2,76 Millionen Dollar in USDT als das Äquivalent des betrieblichen Bankkontos des Unternehmens. Sie stellt fest, dass Conduit Tether nichts schuldet. Tethers interne Einheit T3 Financial Crime Unit fror die Wallet am 24. September 2025 ein. Am 7. Oktober hielt dieses Einfrieren seit 378 Tagen.
Die Zeitleiste in der Klage ist der entscheidende Teil. Tether handelte im Zusammenhang mit einem Ermittlungsverfahren der brasilianischen Bundespolizei gegen Onix Intermediações, einen früheren Kunden von Conduit. Onix nutzte die Plattform von Conduit zuletzt im April 2025. Die Treasury-Wallet von Conduit wurde am 20. Mai 2025 erstellt und hielt nie Gelder von Onix. Die brasilianischen Behörden bestätigten, dass sie die Wallet von Conduit nie markiert hatten, und ein brasilianisches Gericht bestätigte, dass Conduit im Fall Onix nicht Gegenstand von Ermittlungen war. Keine gerichtliche Anordnung wies Tether an, diese Wallet einzufrieren. Conduit erhielt keine Mitteilung und hatte nach Darstellung der Klage keinen anderen Weg zum Rechtsbehelf als eine Bundesklage.
Conduit verlangt vier Dinge. Eine Feststellung, dass Tether die Befugnis zum Einfrieren fehlte. Eine Anordnung, die Wallet freizugeben. Mindestens 2,76 Millionen Dollar Schadenersatz. Und den Gewinn, den Tether mit den Reserven erwirtschaftet hat, die die eingefrorenen Token decken. Dieser letzte Punkt ist der scharfe. Tether hält Staatsanleihen gegen ausgegebene USDT, und diese Papiere zahlen weiter, gleichgültig, ob eine bestimmte Wallet abgeschaltet ist. Der Halter ist ein Jahr lang von seinem Betriebskapital ausgesperrt, während der Emittent die Zinsen behält. Das in der Klage angelegte Risiko geht über fünf Millionen Dollar hinaus, bevor die Reserveerträge gezählt werden.
Es ist die zweite solche Klage binnen fünf Wochen. Ende August 2026 reichten zwei thailändische Geschäftsleute vor demselben Gericht Klage ein und machten ein Einfrieren von 42,4 Millionen Dollar geltend, veranlasst durch eine informelle Anfrage einer Bundesbehörde, mit dem Durchsuchungsbeschluss, der erst danach kam. Beide Klagen zielen auf denselben Mechanismus. Eine private Konformitätseinheit ohne polizeiliche Befugnisse handelt auf Anfragen, die Anordnungen sein können oder auch nicht. Und das gegen eine Wallet, deren Eigentümer nie etwas vorgeworfen wurde.
Die Vorfrage ist, ob Tether eine wirksame gerichtliche Anordnung vorlegen kann, die speziell das Einfrieren der Wallet von Conduit anordnet. Kann es das, handelt es sich um einen Konformitätsstreit darüber, wessen Papierkram zu spät kam. Kann es das nicht, entscheidet ein Bundesrichter, ob die Nutzungsbedingungen eines privaten Unternehmens das einseitige Recht einschließen, das Betriebskapital eines Unternehmens unbefristet zu halten — ohne Mitteilung und ohne Verfahren. Dieses Urteil würde jedes Unternehmen treffen, das eine Treasury-Position in USDT hält, und das ist der größte Teil der Branche.
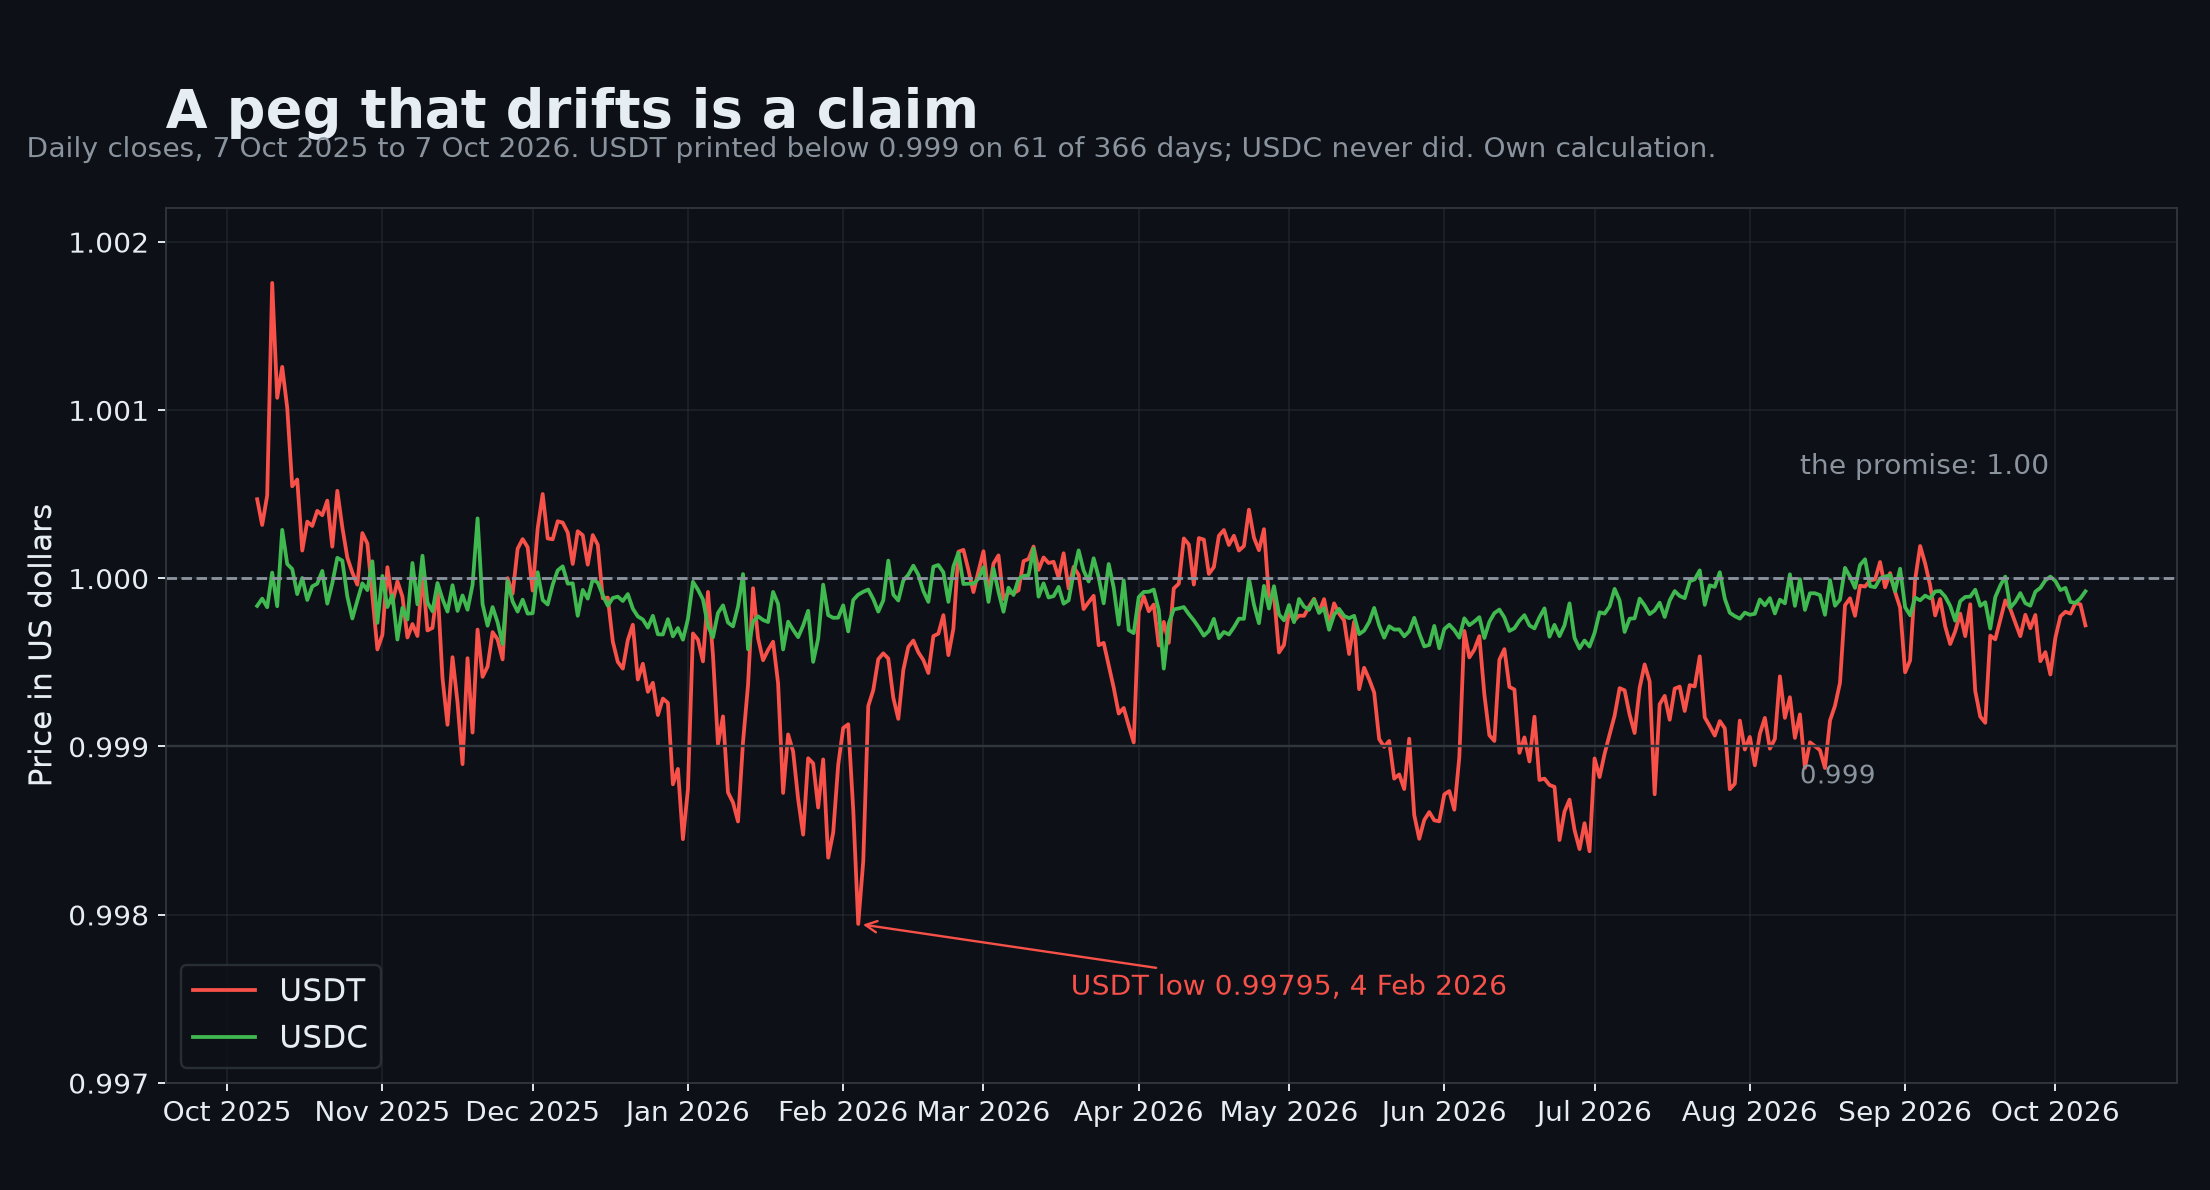
Nebenbei lohnt es, zu messen: Das Instrument, das da eingefroren wird, hält nicht einmal seine eigene Parität eng. Über die vergangenen 366 Tage schloss USDT so tief wie 0,99795 Dollar. Das ist ein Fünftel Prozent unter dem Versprechen, und an 61 dieser Tage notierte der Token unter 0,999. Der schlechteste Schlusskurs von USDC lag bei 0,99946 [eigene Berechnungen, Tagesschlusskurse von Yahoo Finance, 7. Oktober 2025 bis 7. Oktober 2026]. Ein Anspruch, der um zwanzig Basispunkte driftet, ist immer noch ein Anspruch. Ein Anspruch, der durch eine Entscheidung ohne Richter ein Jahr lang abgeschaltet werden kann, ist ein anderes Instrument mit demselben Tickersymbol.
Zwanzig Unzen, und die restlichen 6,8
Treten wir von der Konformitätsebene zurück, denn dieselbe Woche lieferte einen klareren Blick darauf, was die Alternative eigentlich ist. Nik Bhatia veröffentlichte am 6. Oktober einen Text, der auf einem einzigen Verhältnis aufbaut: Auf jeden Bitcoin kommen 138 Unzen monetäres Gold. Er rahmt das als Wahl, nicht als Prognose. Würde man lieber 138 Unzen Gold besitzen oder einen Bitcoin? Beim heutigen Verhältnis kauft die Münze etwa zwanzig Unzen, und Parität in seinem Goldkorb würde Bitcoin auf rund 573.000 Dollar setzen — etwa das Siebenfache des aktuellen Preises.
Ich habe die Reihe nachgebaut, um den Kursverlauf unter der Behauptung zu prüfen [eigene Rechnung, Tagesschlusskurse von Yahoo Finance für BTC-USD und den Comex-Goldkontrakt mit Frontmonat, 7. Oktober 2020 bis 7. Oktober 2026]. Bitcoin schloss am 7. Oktober bei 84.258 Dollar, Gold bei 4.159,70 — die Münze kauft also 20,26 Unzen. Der Sechsjahres-Median liegt bei 20,67; heute ist damit die Mitte der Spanne, kein Extrem. Das Hoch der Reihe war 39,87 Unzen am 17. Dezember 2024, das Tief 12,37 Unzen am 23. Februar 2026. Vor einem Jahr stand das Verhältnis bei 30,33. Das heutige Niveau liegt im 48. Perzentil von sechs Jahren Tagesbeobachtungen.
Die unbequeme Lesart für die Bullen ist die Zwölfmonatsbetrachtung. Bitcoin liegt binnen eines Jahres 33,2 Prozent unter Gold, nachdem es in Dollar 30,6 Prozent verloren hat, während Gold um 3,9 Prozent stieg. Vom Februartief hat die Münze 65,7 Prozent gegenüber Gold gewonnen — das ist die Bewegung, über die alle reden, und sie ist eine Erholung von einem 23-Monats-Tief, kein Ausbruch. Beide Sätze stammen aus derselben Reihe, und beide sind wahr.
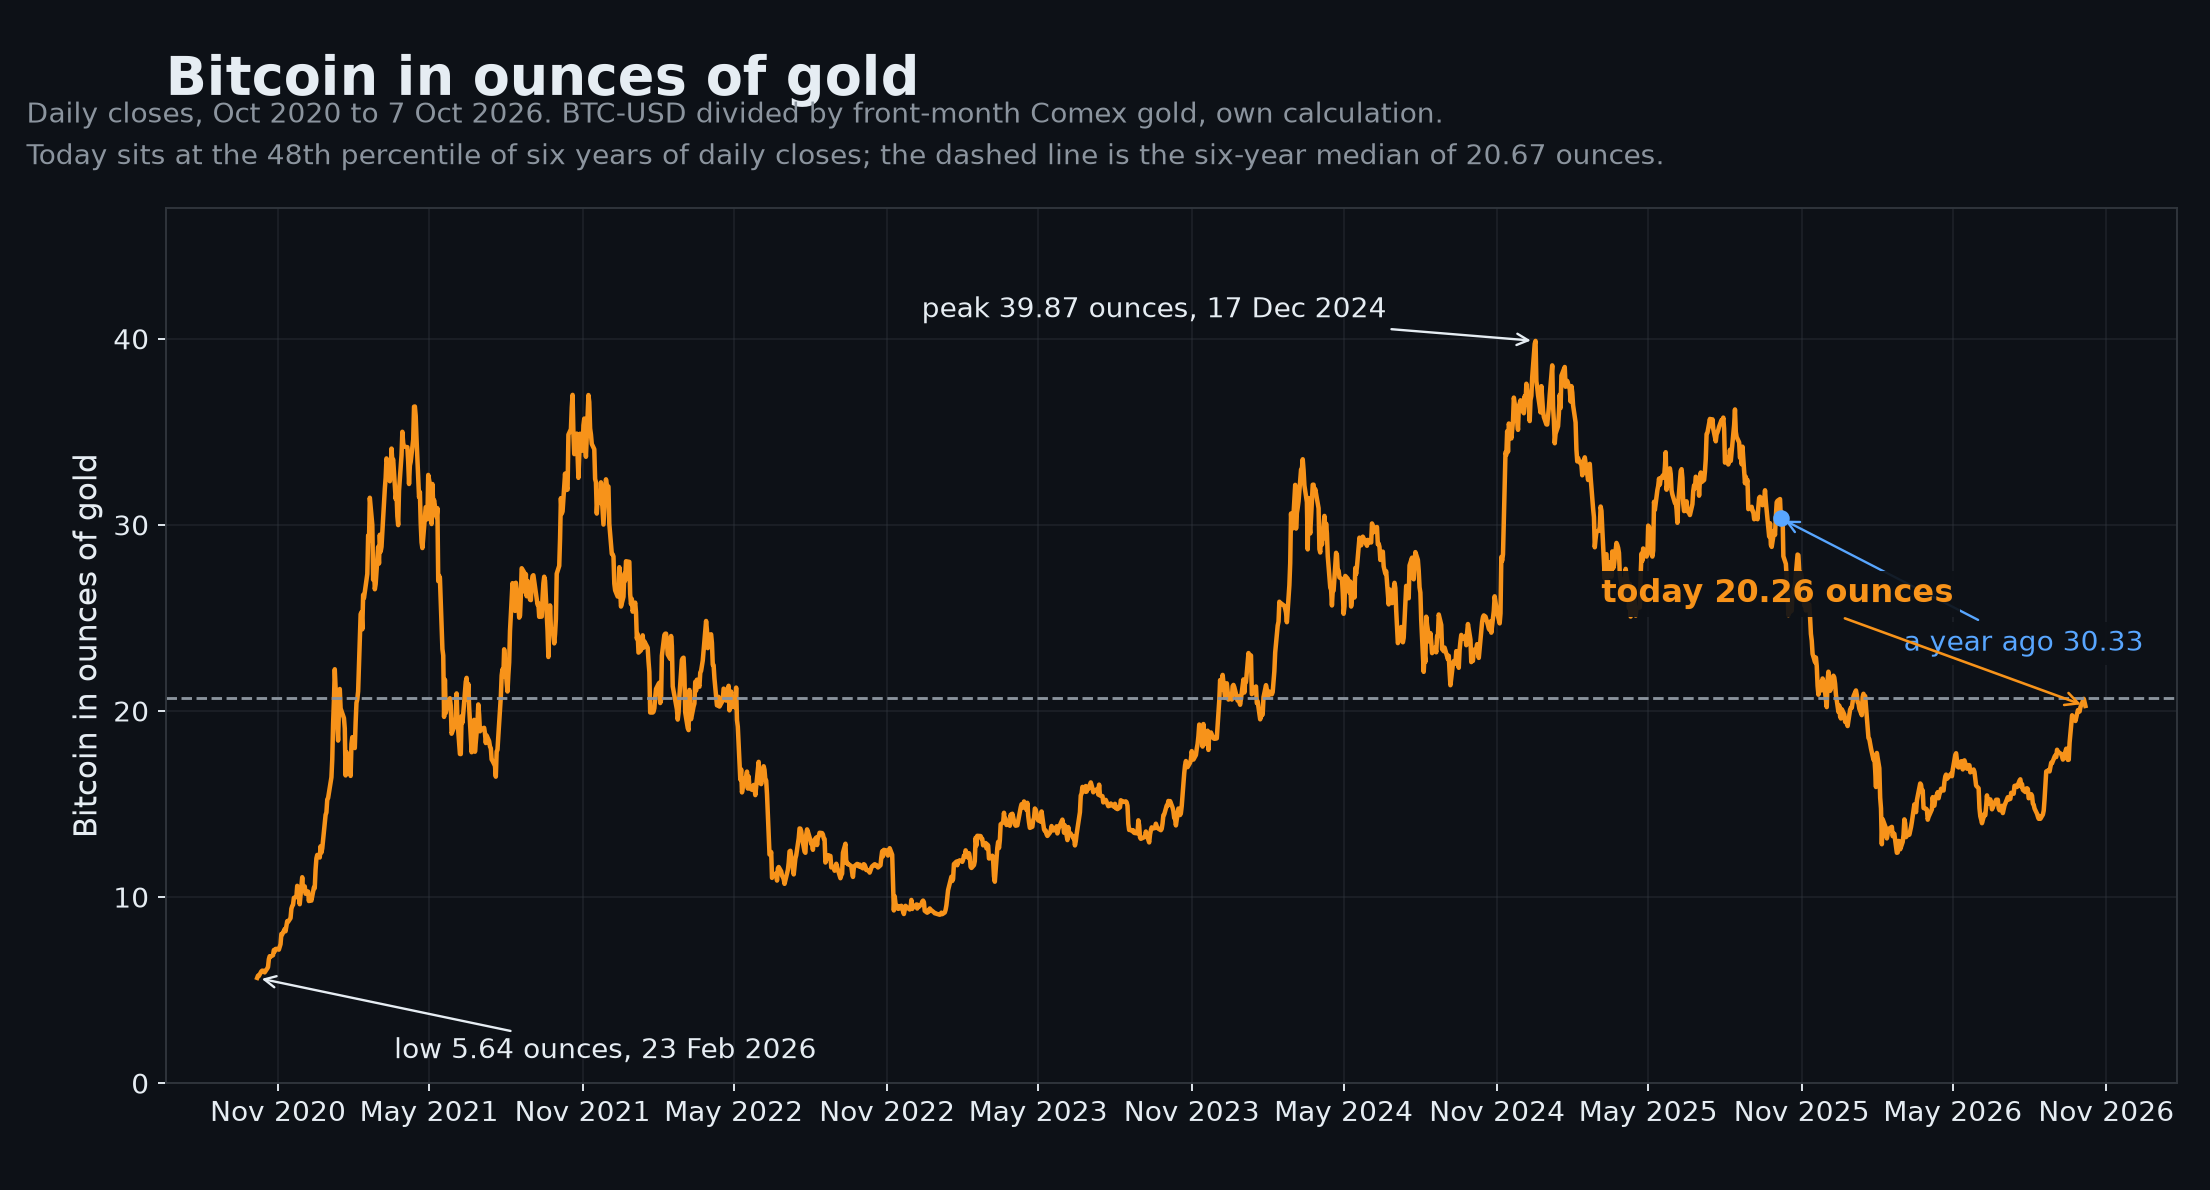
Die interessante Zahl ist nicht das Verhältnis, sondern die 138 — denn ein Verhältnis von 138 Unzen liest sich wie eine Messung der Knappheit von Bitcoin, ist aber in Wahrheit eine Messung dessen, wie viel Gold man mitzählen will.
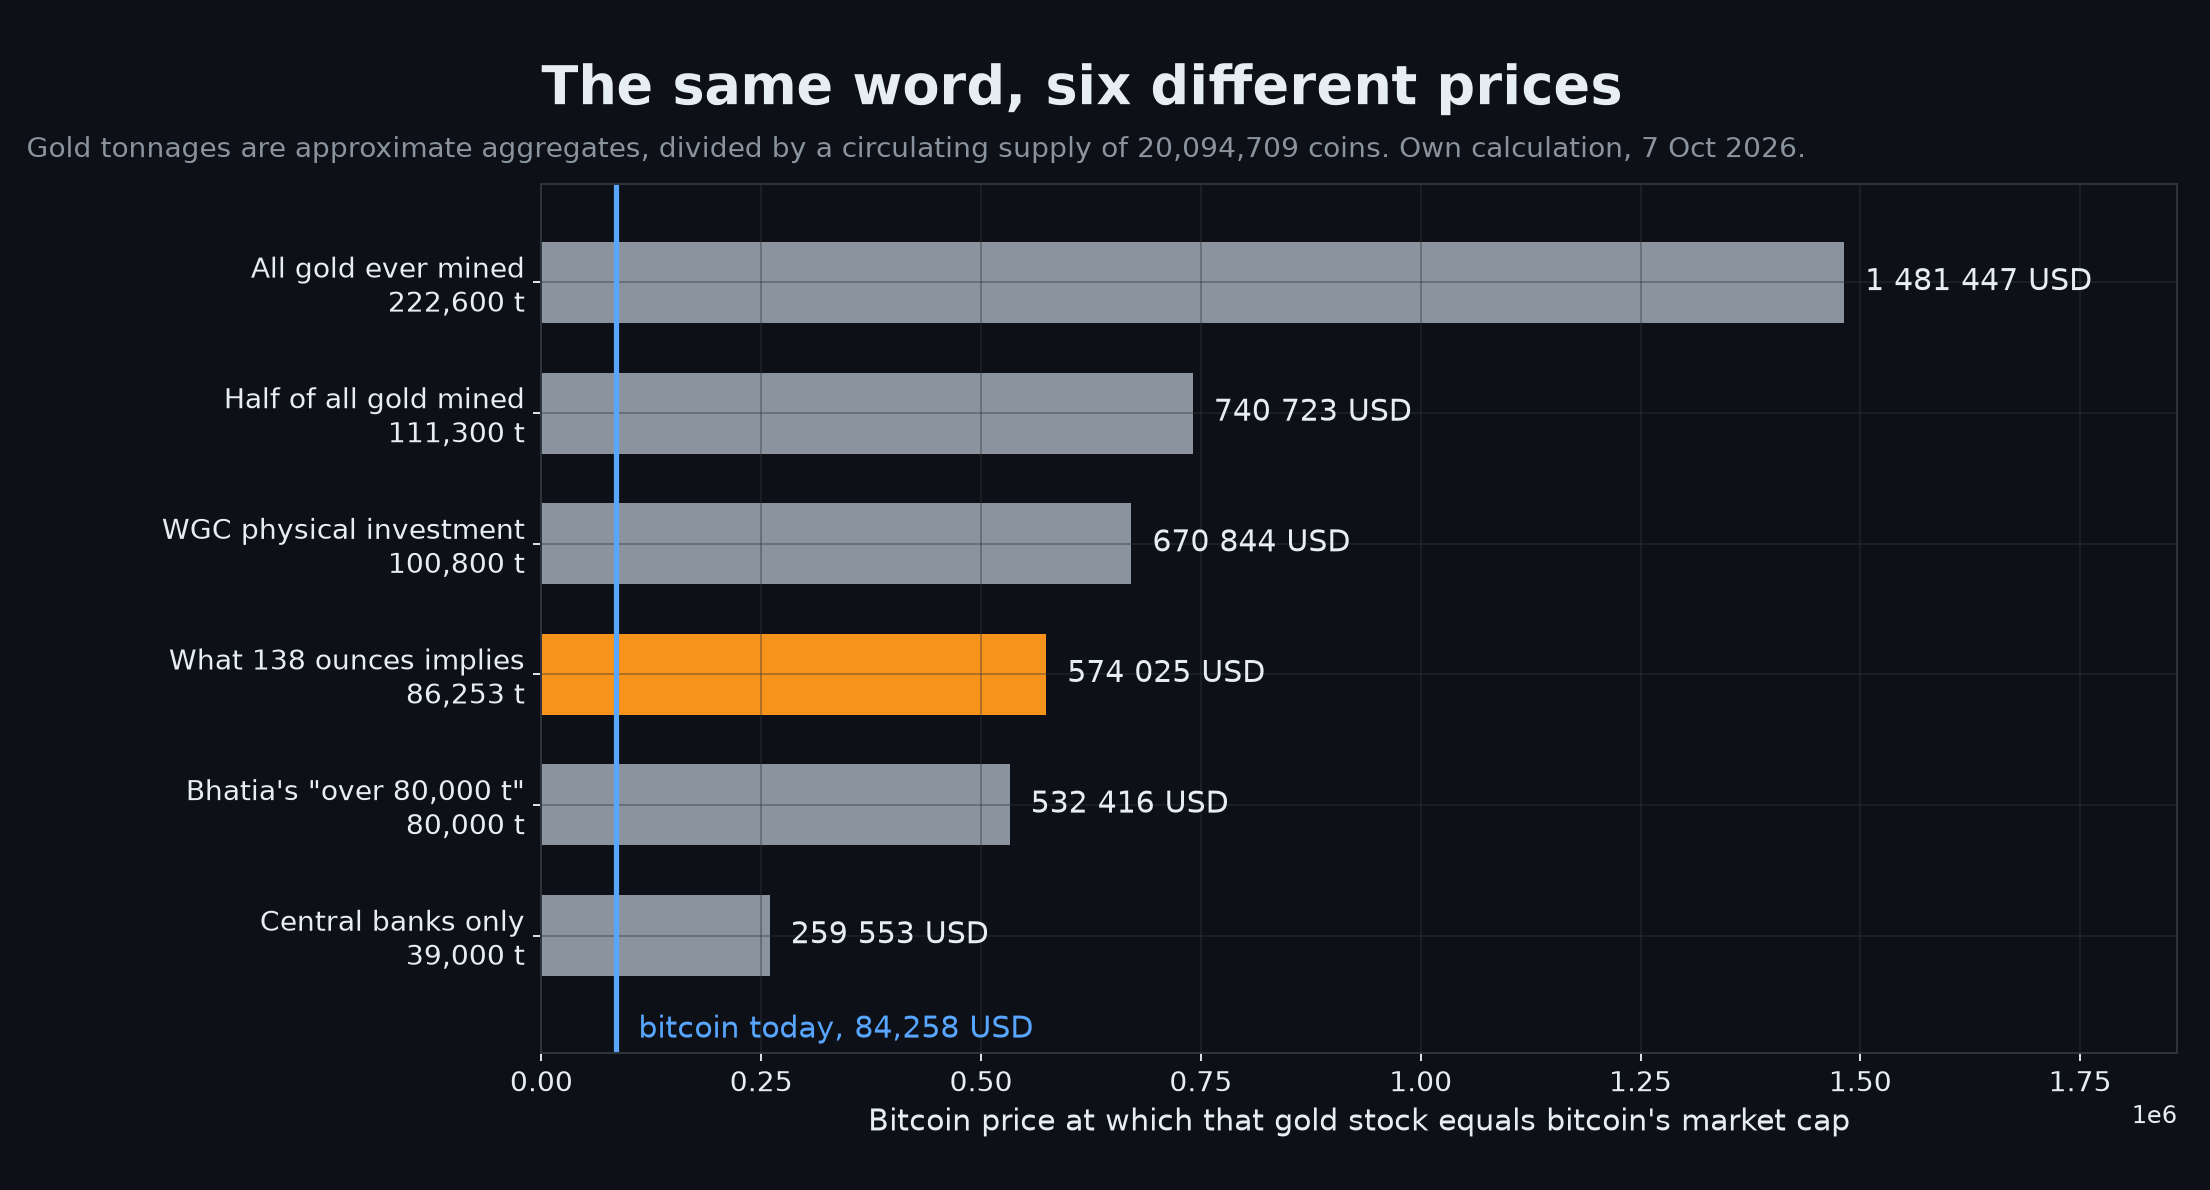
Nehmen wir die Umlaufmenge. Der Ausgabekalender von Bitcoin ergibt 20.094.709 Coins, die am 7. Oktober 2026 existierten. Diese Zahl beginnt bei der von mempool.space veröffentlichten Kettenhöhe 970.307 und addiert die in dieser Epoche geprägten Coins mit 3,125 pro Block auf die 19.687.500, die vor der letzten Halbierung existierten [eigene Rechnung aus dem veröffentlichten Blockplan und der veröffentlichten Kettenhöhe]. Teilt man die Goldbestände durch diese Zahl, erhält man das Verhältnis direkt. Bhatias „über 80.000 Tonnen“ ergeben 128,0 Unzen pro Coin. Um auf 138 zu kommen, braucht man 86.019 Tonnen Gold. Rechnet man dieselbe Summe andersherum, implizieren 138 Unzen pro Coin einen Goldbestand von 86.253 Tonnen bei heutiger Umlaufmenge. So oder so liegt der Nenner hinter der Schlagzeile näher an 86.000 Tonnen als an den 80.000, die er nennt — und der Unterschied ist nicht kosmetisch: Er verschiebt den implizierten Paritätspreis von 532.416 Dollar auf 574.025 für die beiden Lesarten. Ich konnte nicht klären, welche Zahl er verwendet hat, und sage das unten.
Die Spanne wird weiter, wenn man den Korb weiter fasst. Beim heutigen Goldpreis implizieren die Zentralbankbestände des World Gold Council von etwa 39.000 Tonnen einen Paritätspreis von 259.553 Dollar pro Coin. Physische Anlagebestände von rund 100.800 Tonnen implizieren 670.844 Dollar. Erfasst Bitcoin die Hälfte allen jemals geschürften Goldes, etwa 111.300 Tonnen, sind es 740.723 Dollar. Deckt es jede oberirdische Tonne, deren 222.600, sind es 1.481.447 Dollar. Das ist ein Faktor 5,7 zwischen der engsten und der weitesten Definition desselben Wortes. Die Debatte darüber, ob Bitcoin „zu Gold aufgeschlossen“ hat, ist überwiegend eine Debatte darüber, welche Spalte dieser Tabelle dem Sprecher vorschwebte.
Einordnung: warum die Regeln in den Vermögenswert wandern
Dieser Abschnitt ist eine Ergänzung der deutschen Fassung. Er erklärt den Mechanismus, der allen drei Meldungen zugrunde liegt und der in der angelsächsischen Debatte meist nur vorausgesetzt wird.
Ein Vermögenswert ist juristisch fast immer eine Doppelkonstruktion: die Sache selbst und der Anspruch auf sie. Beim Goldbarren im Schließfach fallen beide zusammen — wer ihn hat, hat die Sache. Bei allem, was in einem Register steht, fallen sie auseinander: Wer eine Aktie hält, hält keine Fabrik, sondern einen Anspruch, den eine Zentralverwahrstelle, eine Depotbank und ein Register vermitteln. Zwischen dem Halter und dem Wert steht eine Kette von Institutionen, und jede einzelne davon kann den Zugriff verweigern.
Tokenisierung ist der Versuch, den mittleren Teil dieser Kette wegzulassen. Der Anspruch wird nicht mehr durch eine Institution vermittelt, sondern durch den Vermögenswert selbst getragen — als Eintrag, der sich nur bewegt, wenn die Bedingungen stimmen. Genau daraus entsteht die Spannung dieses Textes: Zieht man den Mittelsmann heraus, zieht man auch dessen Nachgiebigkeit heraus. Eine Bank kann eine Pfändung aufschieben, einen Härtefall prüfen, einen Fehler korrigieren. Eine Regel auf der Kette tut nichts davon.
Deshalb ist die Richtung, in die CIP-0113 zeigt, nicht einfach „mehr Kontrolle“. Sie ist eine Verlagerung der Kontrolle in den Gegenstand hinein. Der Emittent muss nicht mehr bei einer Depotbank anrufen und um eine Sperre bitten; er schreibt die Sperre in den Token, und die Kette vollstreckt sie bei jeder Bewegung. Die Bedingung wird zur Eigenschaft. Das ist effizienter und unentrinnbarer zugleich — und das ist der Preis.
Für Europa ist der Rahmen längst gesetzt. Das deutsche Gesetz über elektronische Wertpapiere (eWpG) von 2021 erlaubt Schuldverschreibungen und Fondsanteile als Registereintrag statt als Urkunde; die EU-Verordnung über Märkte für Kryptowerte (MiCA), deren zentrale Teile seit Ende 2024 gelten, zieht den Rahmen für Emittenten von Kryptowerten. Beide Regime setzen voraus, dass es eine Instanz gibt, die die Regeln schreibt und durchsetzt. Genau diese Instanz ist im Fall USDT nicht mehr eine Behörde, sondern ein Unternehmen — und die Klage von Conduit ist der erste größere Versuch, sie vor ein Gericht zu ziehen.
Der Gegenentwurf ist die alte Ordnung, und man erkennt sie am besten an dem, was sie verlangt: das Grundbuch. Wer in Deutschland eine Immobilie belastet, überträgt oder eintragen lässt, braucht den Staat. Das ist langsam, teuer und angreifbar — und es ist der Grund, warum ein Haus in Deutschland nicht per Knopfdruck verschwinden kann. Zwischen diesen beiden Enden, dem Register, das der Staat führt, und dem Token, das sein Emittent führt, liegt die Frage, die diese Woche aufgeworfen hat. Bitcoin steht am dritten Ende: ein Vermögenswert ohne Emittenten, dessen Regeln beim Start festgeschrieben wurden und seither von niemandem mehr geändert werden können.
Das Gegenargument gegen mein eigenes Argument
Die ehrliche Fassung der Gegenseite ist stärker als die Fassung, die ihre Kritiker üblicherweise abtun. Tokenisierte Wertpapiere, Fonds und Stablecoins setzen nicht in einem Netz ohne Regeln ab, wenn Institutionen sie halten sollen. Und die Institutionen werden sie halten, weil die Alternative ist, dass das Geschäft im Offshore-Dollarsystem bleibt, wo niemand etwas beaufsichtigt. Sanktionierte Akteure, gestohlene Gelder und Zahlungsbetrug sind real, und ein System, in dem eine gerichtliche Anordnung gegen einen Inhabertoken tatsächlich vollstreckt werden kann, ist ein Vorteil für das Opfer eines Diebstahls. Spaniens Wohnungsmarkt ist wirklich auf Weisen kaputt, die zuerst die Mieter treffen, und einer Mieterin zu sagen, rückwirkender Schutz sei philosophisch unrein, ist kein Argument, mit dem sie die Miete bezahlen kann. Die BIZ und der IWF haben nicht unrecht, dass programmierbare Vermögenswerte bestimmte Märkte billiger zu betreiben machen.
Räumt man das alles ein, bleibt eine Asymmetrie. Jede Befugnis, die einen ausgegebenen Token einfrieren kann, wird nach Ermessen der Partei ausgeübt, die die Regeln geschrieben hat. Der Befund dieser Woche zeigt, wie dieses Ermessen in der Praxis aussieht. Ein Einfrieren über ein Jahr, ohne Anordnung, ohne Mitteilung, ohne Rechtsbehelf. Ein Kettenstandard, dessen Beschlagnahmebefugnis jeder Emittent für sich selbst definiert, in Regeln, die der Halter lesen soll, bevor er etwas hält. Das Regelbuch mag öffentlich sein, der Auslöser ist es nicht, und es gibt kein Einspruchsfenster. Das ist das Geschäft, das hier angeboten wird — und es wird angeboten, während das dahinterliegende Paritätsinstrument zwanzig Basispunkte unter seinem Versprechen driftet.
Was ich nicht belegen konnte
Eine Prüfung gehört an den Anfang dieses Abschnitts und nicht an sein Ende. Das Sammelskript hat alle vierzehn Quellartikel auf Text durchsucht, der sich an die lesende Maschine richtet, auf Anweisungen, Prompts, Links zum Folgen. Es fand nichts, in keinem der vierzehn. Jede hier verwendete Quelle ist im Text namentlich genannt.
Die Pressemitteilung der Cardano Foundation habe ich nicht gelesen und die Spezifikation von CIP-0113 ebenso wenig. Die BIZ- und IWF-Rahmung, die CMTAT-Gleichwertigkeit, der Unfracking-Mechanismus und das Gregaard-Zitat erreichen mich alle über die Darstellung von tftc. Sie sollten gegen die Primärdokumente geprüft werden, bevor sich jemand auf sie verlässt.
Bhatias 138 Unzen konnte ich aus seinen eigenen „über 80.000 Tonnen“ nicht reproduzieren, wie oben beschrieben. Ebenso wenig konnte ich klären, welchen Goldbestand oder welche Coin-Umlaufmenge er verwendet hat. Meine eigenen Zahlen zur Umlaufmenge und zu den Goldaggregaten sind als Rechnungen gekennzeichnet, nicht als Messungen, und die Tonnagen des World Gold Council sind Näherungswerte, die ich nicht anhand einer primären WGC-Tabelle geprüft habe.
Die spanischen Zahlen zum Rückzug von Inseraten, rund 2.900 Einheiten in vier Stunden und ein Rückgang von 20 Prozent in Madrid, sind ungeprüfte Richtungswerte aus spanischen Medien. Die Inflationsrate von 4,9 Prozent ist die Schnellschätzung des spanischen INE für September, also eine vorläufige Zahl. Junts’ angegebener Grund für die Ablehnung der Verordnungen ist berichtet, nicht etwas, das ich aus dem Plenarprotokoll bestätigen kann.
Zur Stablecoin-Klage habe ich die ausführliche Darstellung von tftc gelesen, nicht die Klageschrift selbst. Die 2,76 Millionen, das Einfrierdatum, die Onix-Zeitleiste und die brasilianischen Bestätigungen stammen alle aus dieser Darstellung. Dasselbe gilt für die thailändische Klage und ihre 42,4 Millionen. Tether hatte sich bis zum 6. Oktober nicht öffentlich geäußert.
Was die Woche tatsächlich geklärt hat
Stellt man die drei Geschichten in eine Reihe, ist die Form klar. Spanien zeigte, dass ein Vertrag per Verordnung umgeschrieben und von einem kleineren Gremium erneut gebilligt werden kann, wenn die größere Kammer ihn ablehnt. Cardano zeigte, dass ein Inhabertoken die Befugnis seines Emittenten mit sich tragen kann, durchgesetzt bei jeder Übertragung, ohne dass der Halter je gefragt wird. Tether zeigte, wie die Ausübung dieser Befugnis aussieht, wenn sie schiefgeht: 378 Tage, keine Anordnung, keine Mitteilung — und die Zinserträge fließen weiter der Partei zu, die das Geld eingefroren hat.
Nichts davon macht den Bitcoin-Preis. Was es tut, ist zu bestimmen, was da bewertet wird. Bhatias 138 Unzen sind die Zahl, die man im Blick behalten sollte. Nicht weil das Ziel nahe wäre, sondern weil die Lücke das 6,8-Fache beträgt und weil jede Nachricht dieser Woche ein Argument darüber ist, wer die Einheit dazwischen definieren darf. Spanien versucht zu definieren, was ein Mietvertrag ist. Cardano versucht zu definieren, was ein Token ist. Tether hat bereits definiert, was ein USDT ist, und ein Bundesrichter in Manhattan wird demnächst sagen, wo diese Definition ihre Grenze hat. Bitcoins Beitrag zu diesem Argument ist schmal und unspektakulär: Es ist der einzige Anspruch in der Geschichte, dessen Bedingungen nachträglich nicht von einem Vorstand, einer Stiftung oder einem Kabinett um drei Uhr morgens geändert werden können. Diese Eigenschaft sieht meist wie eine Formalie aus. Sie hört auf, wie eine auszusehen, in der Woche, in der die Regeln umziehen.
Write a comment