Der einzige Wert, der fiel
- Die Zahlen, wie sie sind
- Wohin das Geld gegangen ist
- Der Zyklus, viermal gemessen
- Wozu ein Rückgang gut ist
- Die Stimmung war schneller als der Preis
- Was gegen diese Lesart spricht
- Das Thierssche Gesetz braucht eine kaputte Währung
- Die Wand dahinter
- Wo diese Erklärung brechen würde
- Quellen und Messung
Am Freitag schloss Bitcoin bei 83.937 Dollar. Genau ein Jahr vorher, am 13. Oktober 2025, stand er bei 115.061 Dollar. Im selben Zeitraum legte der S&P 500 um 19 Prozent zu, der Nasdaq um 23 Prozent, Gold um 2 Prozent. Von den vier Werten, mit denen man Bitcoin vergleicht, ist er der einzige, der gefallen ist.
Das sind 27 Prozent Minus. Vom Allzeithoch von 126.080 Dollar am 6. Oktober 2025 sind es 33 Prozent Minus. Und der vierte Halving-Zyklus ist der schwächste, den es je gab — in beide Richtungen.
Die Zahlen, wie sie sind
Die harten Werte: Bitcoin kostete am Freitag 83.937 Dollar (CoinGecko, 12. Oktober 2026). In 24 Stunden ging es 1,2 Prozent aufwärts, in 7 Tagen 2,7 Prozent abwärts, in 30 Tagen 8,6 Prozent aufwärts und in 60 Tagen 31,4 Prozent aufwärts. Über zwölf Monate, vom 13. Oktober 2025 bis zum 12. Oktober 2026, sind es minus 27 Prozent.
Das Allzeithoch lag bei 126.080 Dollar am 6. Oktober 2025, das ergibt minus 33 Prozent. Der tiefste Tagesschluss dieses Zyklus war 58.534 Dollar am 1. Juli 2026, seither steht Bitcoin 43 Prozent höher. Die Marktkapitalisierung beträgt 1,69 Billionen Dollar, bei einem Tagesumsatz von 19,9 Milliarden Dollar.
Der gesamte Kryptomarkt kommt auf 2,84 Billionen Dollar. Der Bitcoin-Anteil daran liegt bei 59,4 Prozent, Stablecoins machen 283,9 Milliarden Dollar aus. Der Fear & Greed Index steht bei 69, also auf Gier; am 12. Februar lag er bei 5. Der Altcoin-Season-Index steht bei 66, dem höchsten Wert des Jahres.
Lesen Sie die letzten zwei Zeilen zweimal. Die Stimmung ist von Panik auf Gier gelaufen, die kleineren Coins schlagen Bitcoin, und der Preis steht trotzdem ein Drittel unter seinem Hoch.
Wohin das Geld gegangen ist
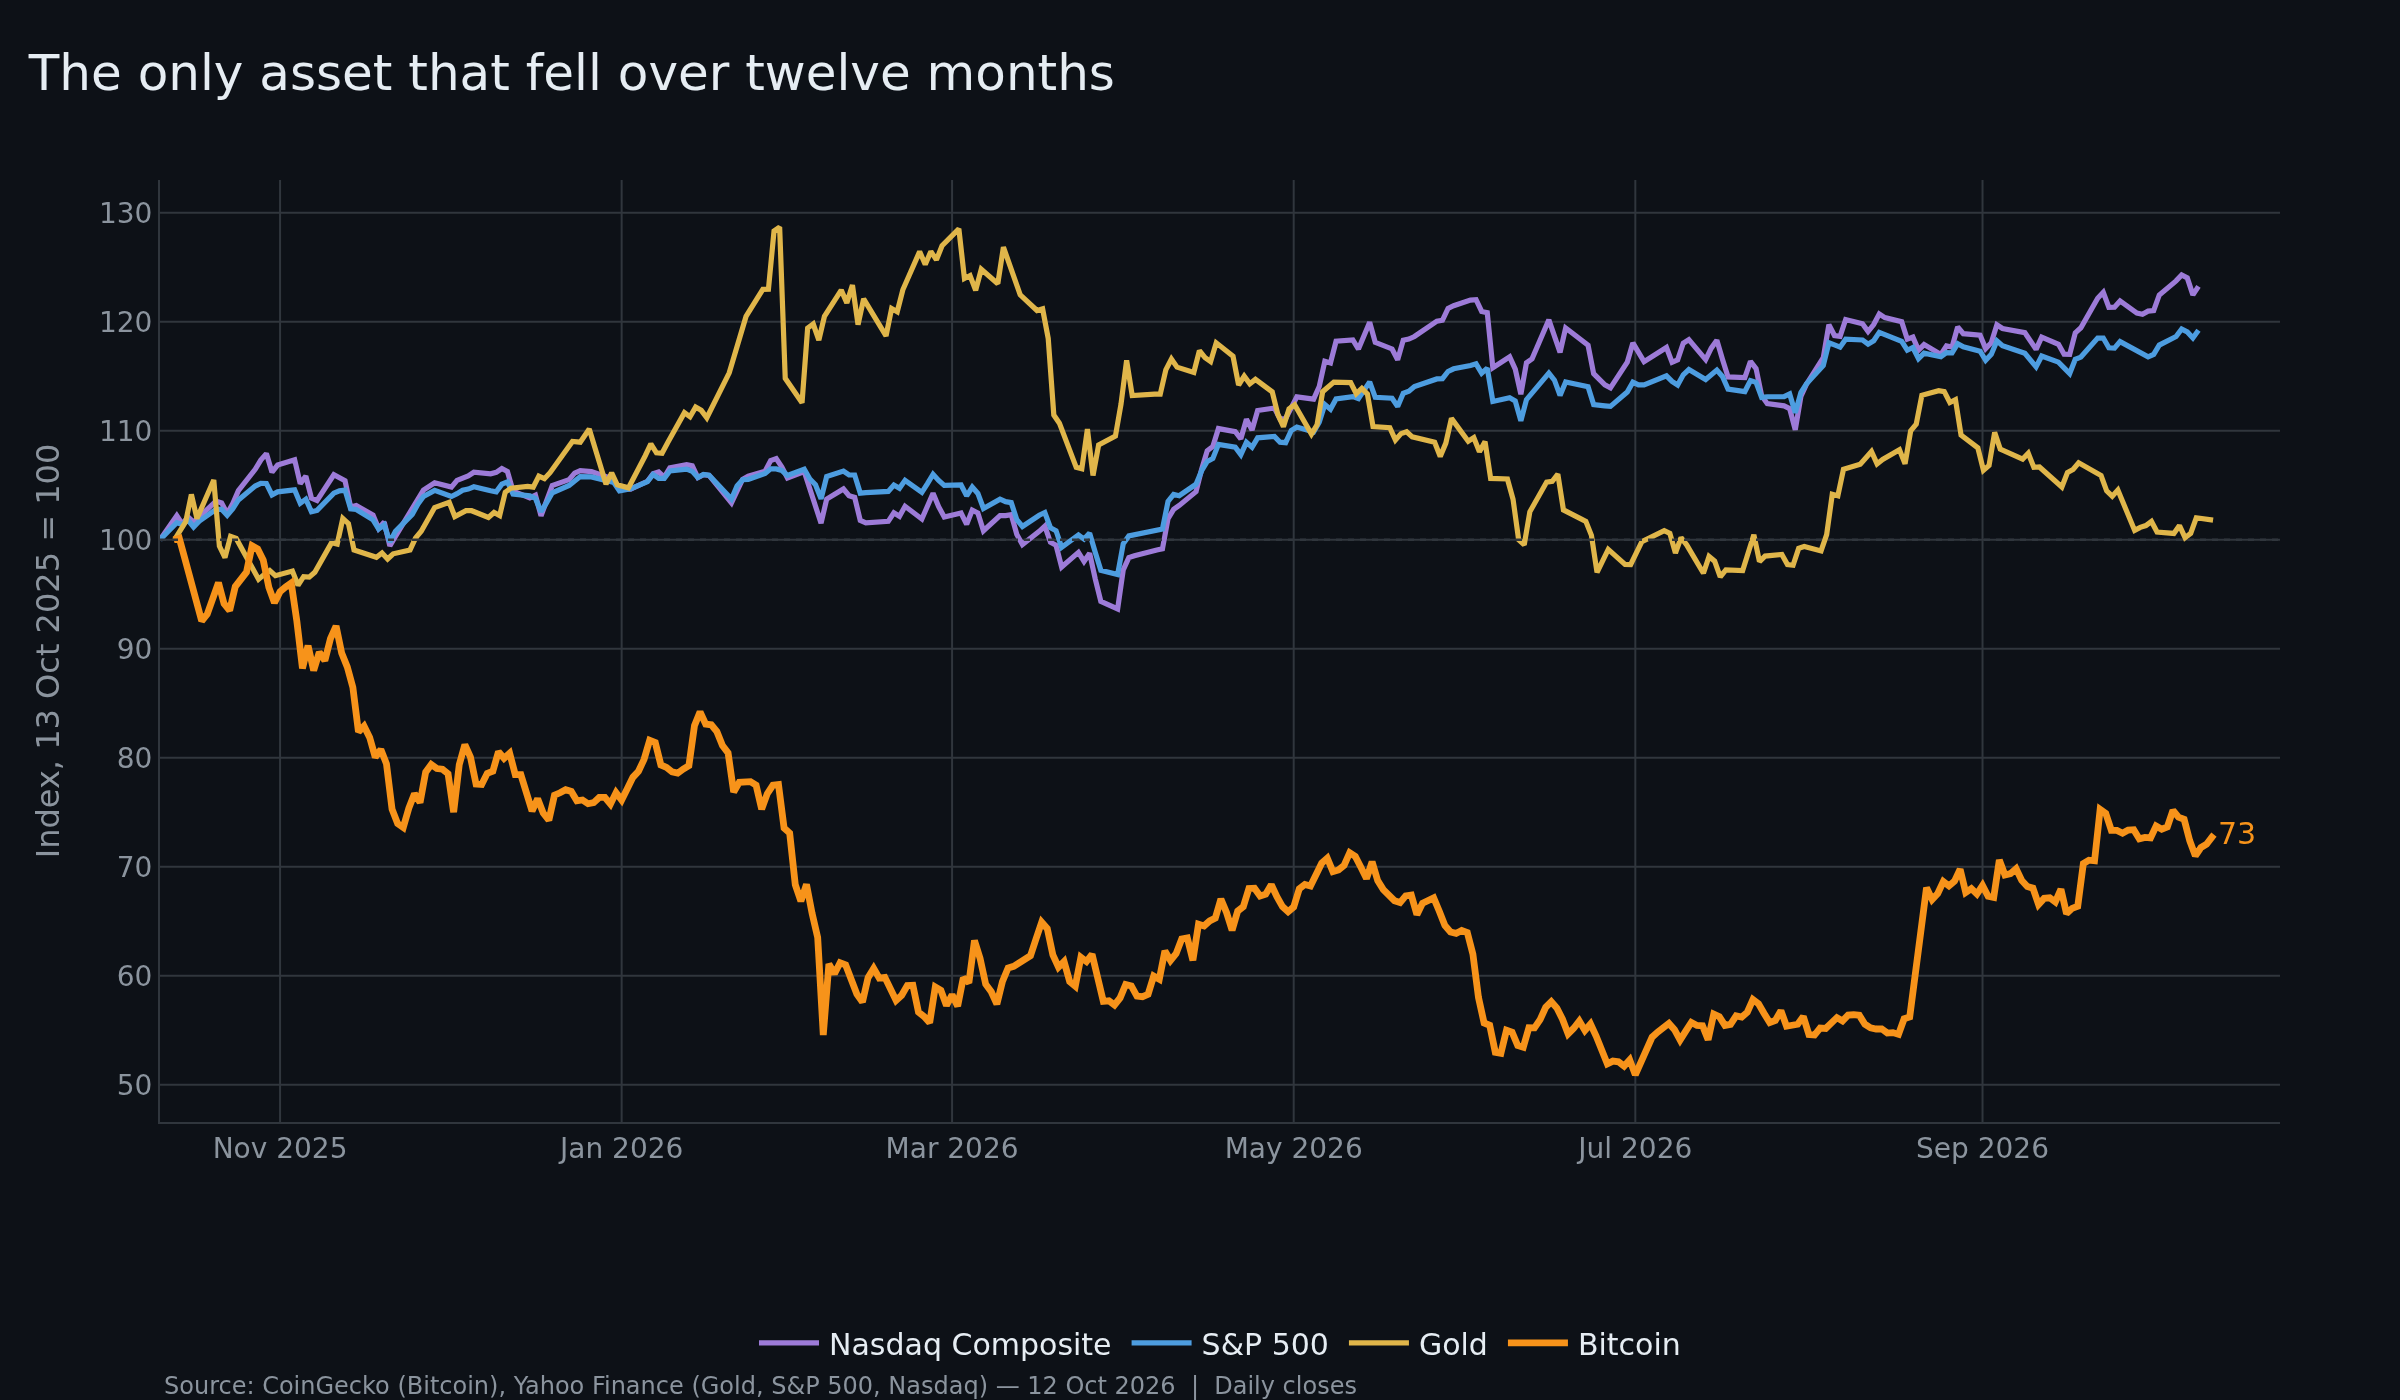
2026 war kein schlechtes Jahr für Anlagen. Es war ein schlechtes Jahr für diese eine.
S&P 500 und Nasdaq schlossen am 6. Oktober auf Rekordständen, vor sechs Tagen. Gold liegt 2 Prozent über seinem Stand von vor einem Jahr, aber der Weg dorthin erzählt die eigentliche Geschichte: Es lief am 29. Januar auf 5.318 Dollar, 29 Prozent höher, und gab davon fast drei Viertel wieder ab. Selbst das Metall, das als der Trade des Jahrzehnts gilt, hat neun Monate damit verbracht, einen Schub zurückzugeben.
Bitcoin zahlt keine Zinsen, kauft keine eigenen Anteile zurück und hat keine Gewinne, die man abzinsen könnte. Es gibt auch keine Notenbank, die ihn für ihre Reserven kaufen muss. Sein Preis entsteht am Rand, durch den, der ihn am dringendsten haben will. Jeder Wert mit einem Zwangskäufer hat ein strukturelles Angebot unter sich: Staatsanleihen als Pfand der Banken, Aktien mit Rückkaufprogrammen, Gold in den Reserven der Notenbanken. Bitcoin hat Halter.
Das ist der Cantillon-Effekt von der anderen Seite gelesen. Richard Cantillon hat im 18. Jahrhundert beschrieben, dass neues Geld an einem bestimmten Punkt ins System kommt und zuerst das verteuert, was an diesem Punkt liegt. Wer das neue Geld zuerst bekommt, kauft noch zu alten Preisen; wer es zuletzt bekommt, zahlt die neuen. Im vergangenen Jahr lagen die Aktien an diesem Punkt, und für ein paar Wochen im Winter das Gold. Bitcoin lag weiter unten im Rohr. Das ist keine Aussage über den Wert. Es ist eine Beschreibung der Leitungen.
Der Zyklus, viermal gemessen
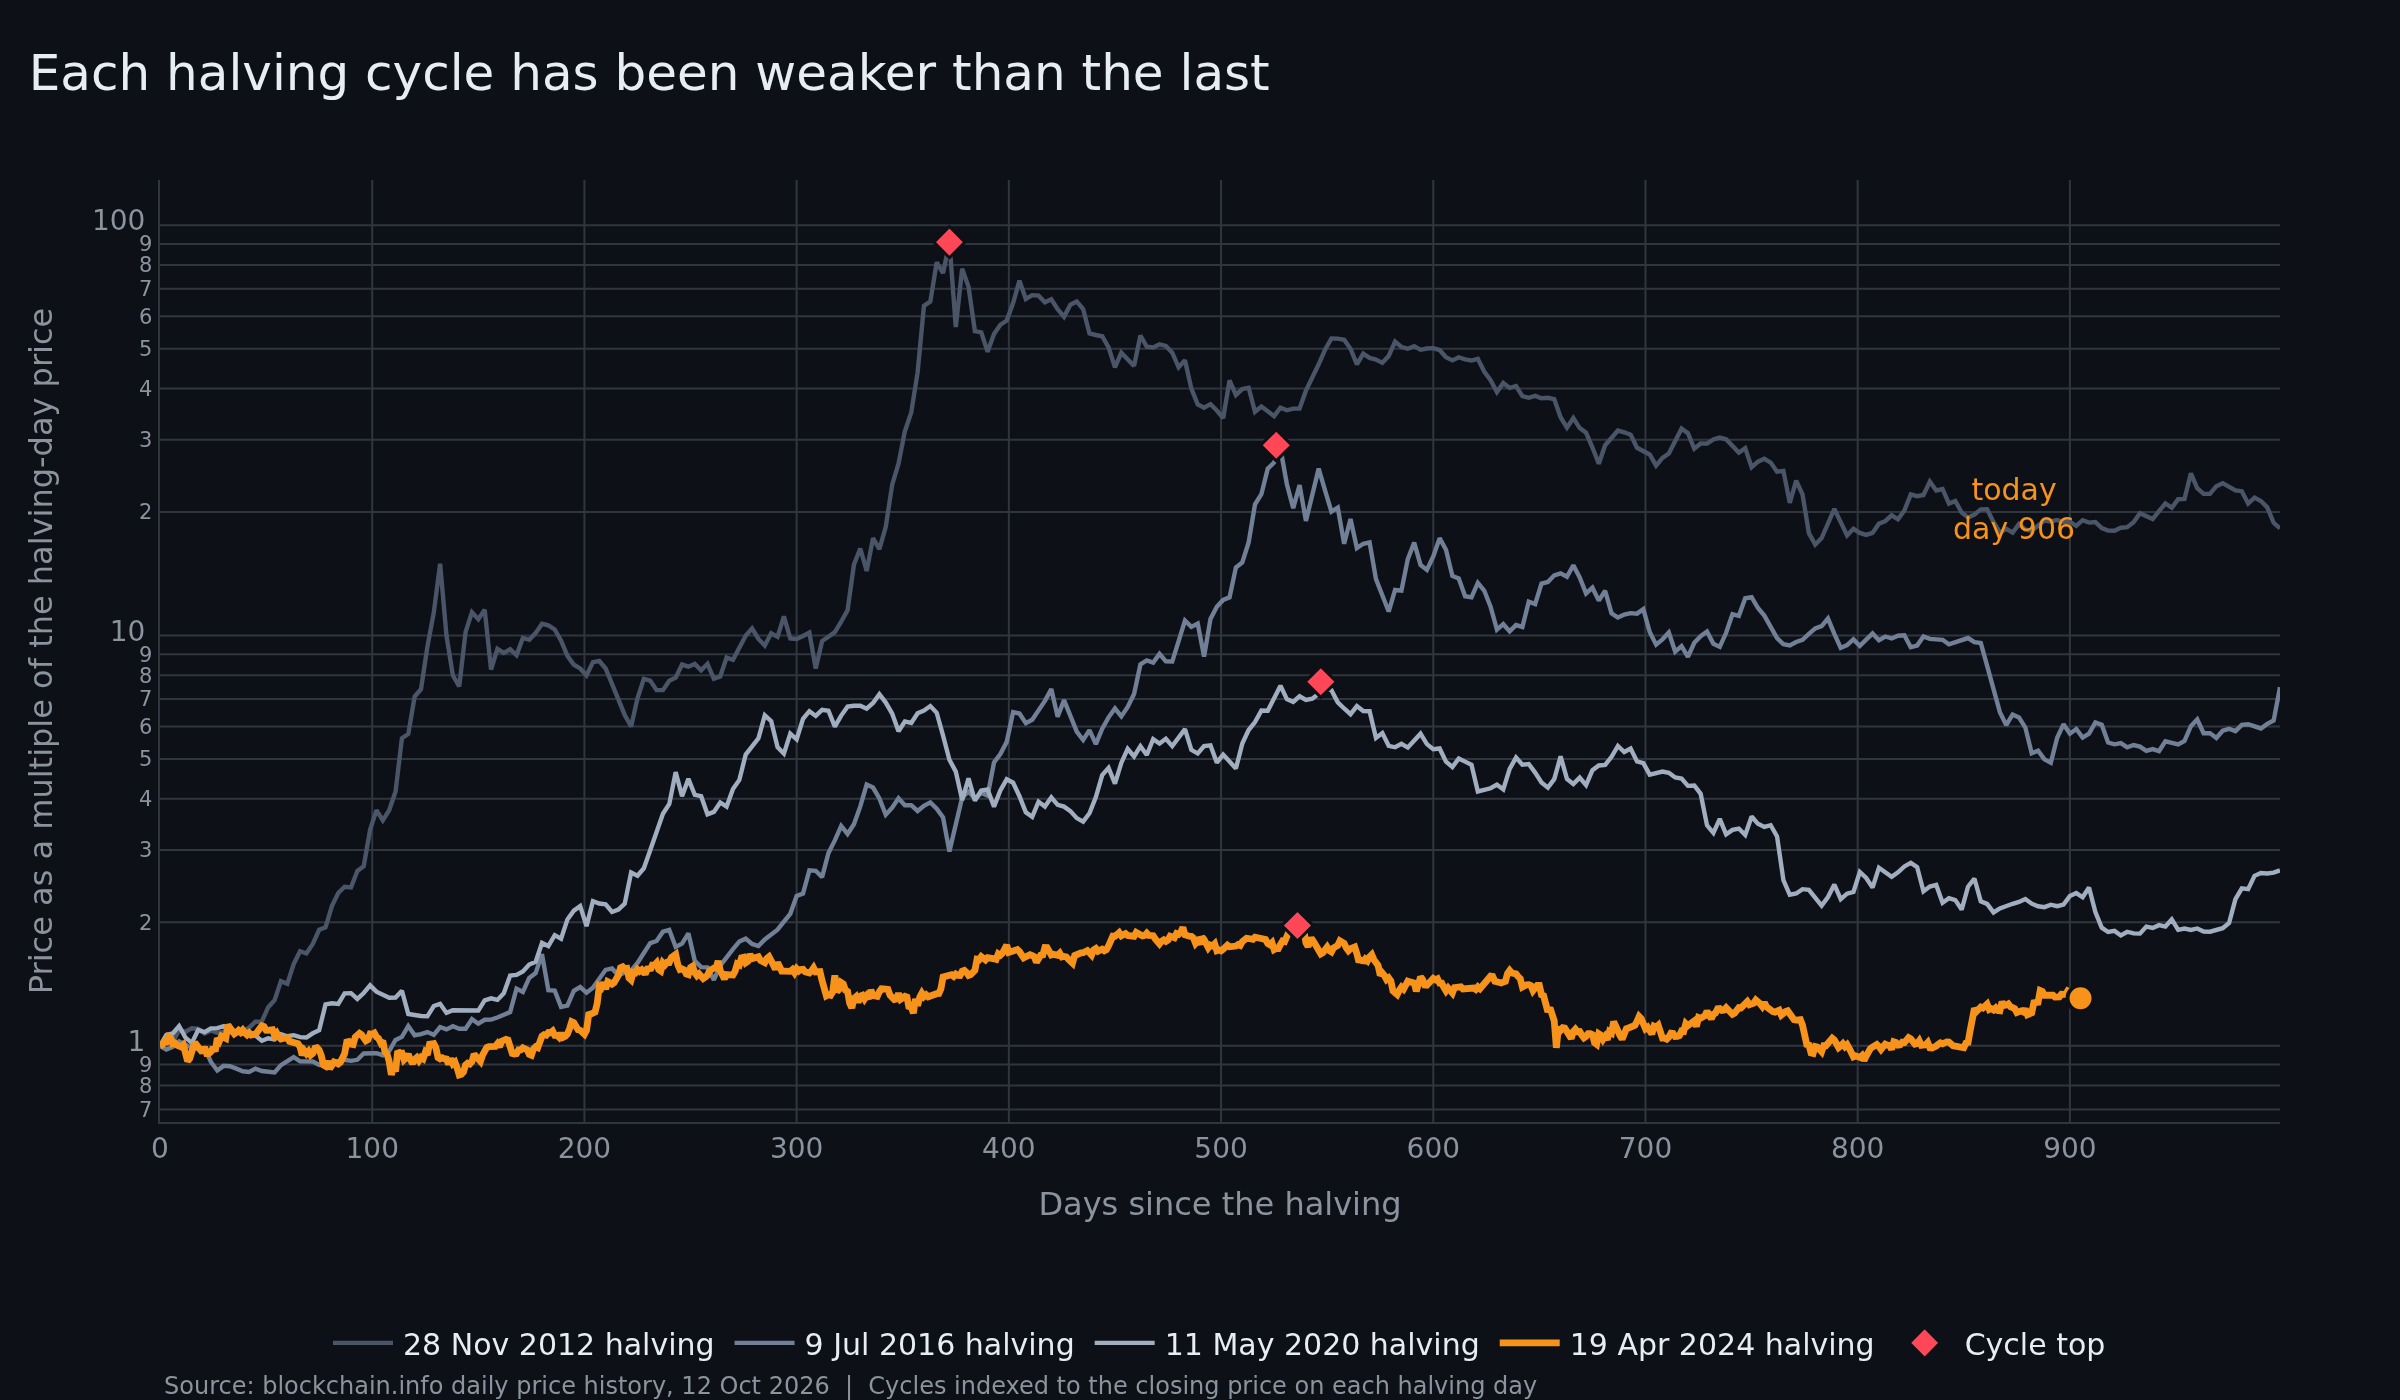
Jeder Zyklus beginnt mit einem Halving: Alle vier Jahre halbiert Bitcoin die Menge neuer Coins, die pro Block entstehen. Die folgende Tabelle vergleicht die vier Halvings, die es gab. Das Tief und das Hoch sind jeweils Tagesschlusskurse.
Die wichtigsten Kennzahlen je Zyklus, gerechnet vom jeweiligen Halving-Tag aus (Tagesschlusskurse):
Zyklus 2012, Halving am 28. November 2012 bei 12 Dollar: Hoch am 5. Dezember 2013 nach 372 Tagen bei 1.137 Dollar, das ist das 91-Fache. Tief am 15. Januar 2015 nach 778 Tagen bei 172 Dollar, ein Rückgang von 84,9 Prozent.
Zyklus 2016, Halving am 9. Juli 2016 bei 663 Dollar: Hoch am 17. Dezember 2017 nach 526 Tagen bei 19.280 Dollar, das 29-Fache. Tief am 16. Dezember 2018 nach 890 Tagen bei 3.232 Dollar, minus 83,2 Prozent.
Zyklus 2020, Halving am 11. Mai 2020 bei 8.754 Dollar: Hoch am 9. November 2021 nach 547 Tagen bei 67.562 Dollar, das 7,7-Fache. Tief am 22. November 2022 nach 925 Tagen bei 15.760 Dollar, minus 76,7 Prozent.
Zyklus 2024, Halving am 19. April 2024 bei 63.508 Dollar: Hoch am 7. Oktober 2025 nach 536 Tagen bei 124.777 Dollar, das 2,0-Fache. Tief am 1. Juli 2026 nach 803 Tagen bei 58.534 Dollar, minus 53,1 Prozent.
Jedes Hoch kam zwischen 372 und 547 Tagen nach seinem Halving. Ein Jahr bis achtzehn Monate — genau das Fenster, das die Geschichte vom Angebotsschock vorhersagt. Das Hoch dieses Zyklus kam an Tag 536, mitten im Bereich, ohne Zutun von irgendwem.
Die anderen Spalten sind interessanter. Die Vervielfachung ist mit jedem Zyklus gefallen: 91-fach, 29-fach, 7,7-fach, 2-fach. Die Tiefe des Rückgangs ebenfalls: 85, 83, 77, 53 Prozent. Beide Enden sind gleichzeitig kürzer geworden, und die Abwicklung selbst ist schneller geworden: 406 Tage vom Hoch ins Tief im Jahr 2013, 364 Tage 2017, 378 Tage 2021, 267 Tage diesmal.
So sieht ein Markt aus, der erwachsen wird. Dieselbe Struktur, weniger Hebel darin, weniger Spekulanten, die nur mitfahren.
Wozu ein Rückgang gut ist
Die österreichische Konjunkturtheorie ist bei der Frage, was ein Kurssturz ist, sehr direkt. Ein Boom, der auf Kredit gebaut ist, muss abgewickelt werden, und diese Abwicklung ist die Heilung, nicht die Krankheit. Wer sie unterdrückt, bekommt einen größeren Boom auf demselben kaputten Fundament.
Bei Bitcoin ist der Kredit sichtbar, weil er ausdrücklich ist. Hebel auf Terminkontrakten. Kredite, mit denen Firmen Bitcoin kaufen. Ein Publikum, das den Trade gekauft hat, weil der Trade funktioniert hat. Nichts davon übersteht einen Preis, der aufhört zu steigen, und das Julitief bei 58.534 Dollar war die Stelle, an der er aufhörte.
Die Abwicklung dauerte 267 Tage, die kürzeste der vier. Das Tief von 2015 lag 85 Prozent unter seinem Zyklus-Hoch, dieses liegt 53 Prozent darunter. In der Sprache der Zeitpräferenz: Der Sturz ist eine Steuer auf alle, die die Rendite ohne das Warten wollten. Das Geld, das ihn überlebt hat, gehört Leuten, die in diesem Jahr nicht darauf angewiesen waren, dass der Preis steigt.
Die Stimmung war schneller als der Preis
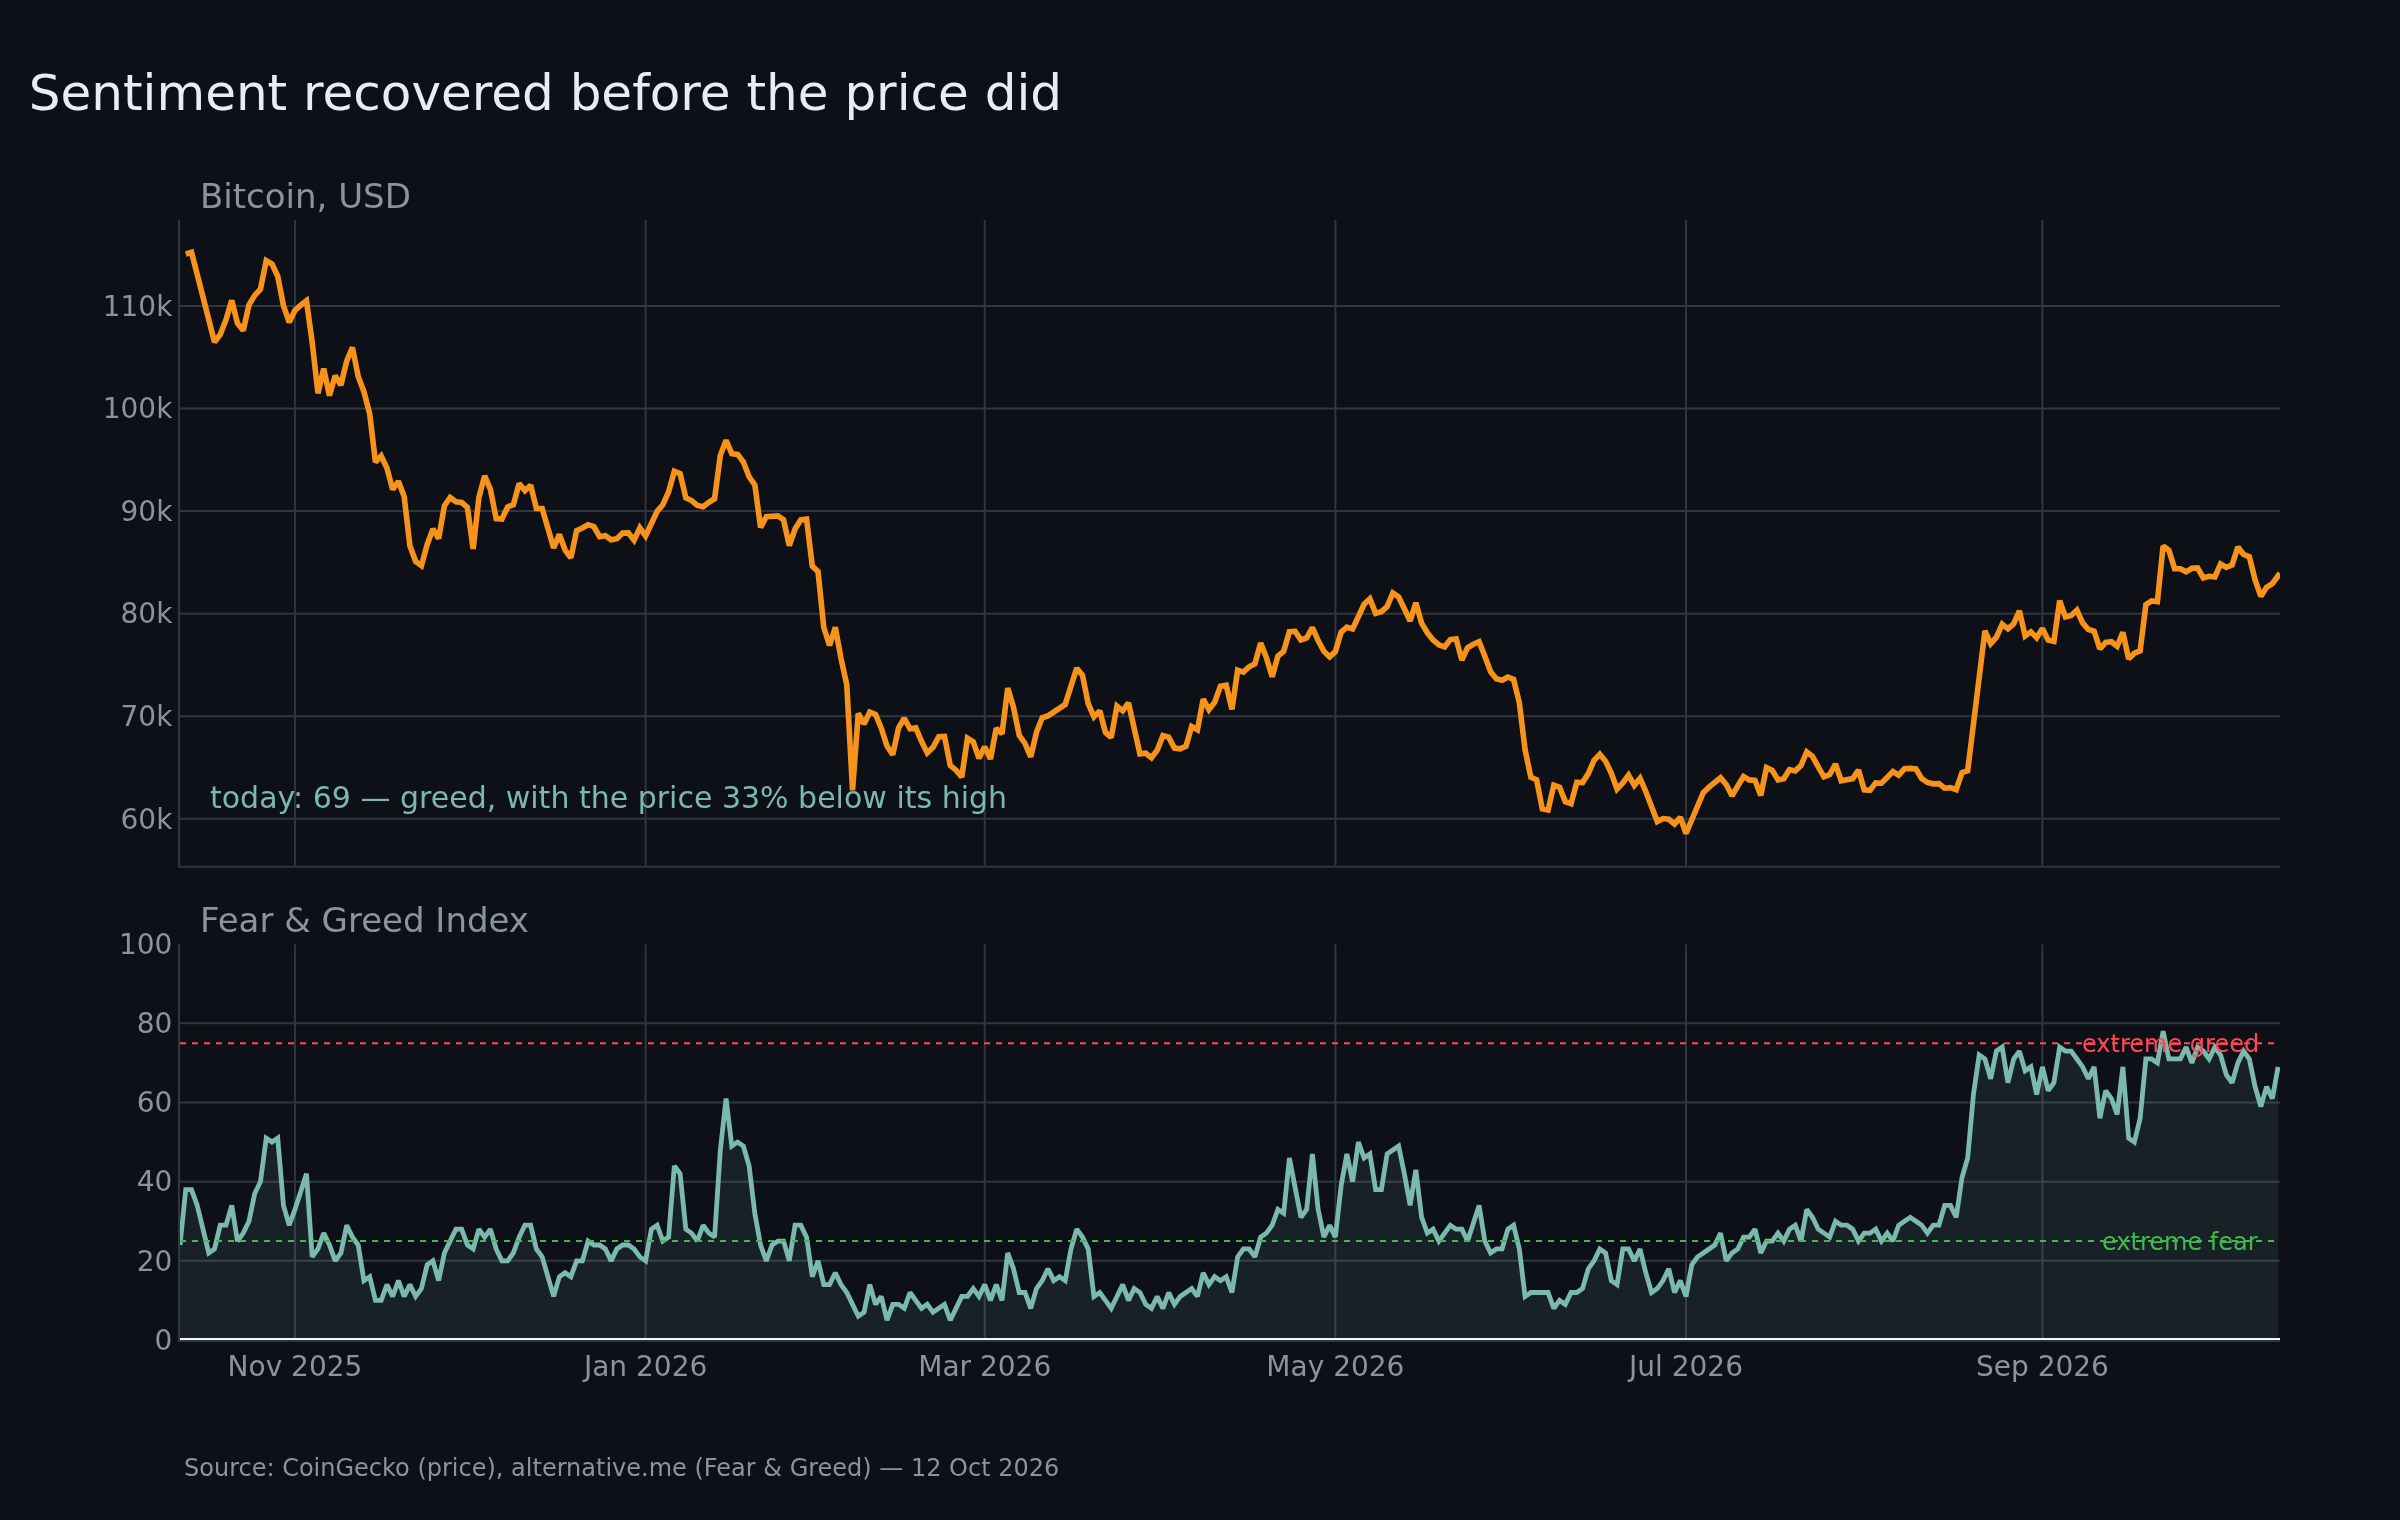
Der Fear & Greed Index schloss am Sonntag bei 69. Sein Tief hatte er am 12. Februar bei 5, als Bitcoin 67.091 Dollar kostete.
Das Kurstief kam später, am 1. Juli bei 58.534 Dollar — viereinhalb Monate nach dem Stimmungstief, zu einem niedrigeren Preis und mit einem höheren Indexwert. Seither ist der Index 64 Punkte gestiegen und der Preis um 43 Prozent. Er steht jetzt auf Gier, während Bitcoin ein Drittel unter seinem Rekord liegt. Die Stimmung führt nichts an. Sie hält fest, was schon verkauft ist.
Die zweite Zahl ist die wichtigere. Der Altcoin-Season-Index steht bei 66, dem höchsten Wert des Jahres; sein Tief hatte er am 19. Dezember 2025 bei 14. Der Index misst, ob die kleineren Coins besser laufen als Bitcoin. Im Moment tun sie es. Das Geld, das nach Juli in den Markt zurückkam, wählt das schnellere Pferd.
Das ist steigende Zeitpräferenz, und sie ist messbar. Ein Markt, der den schnellen Trade dem harten Wertspeicher vorzieht, sagt damit, was er von den nächsten zwölf Monaten erwartet. Geduld steht nicht auf der Liste.
Was gegen diese Lesart spricht
Das stärkste Argument gegen diesen Text ist nicht, dass Bitcoin tot wäre. Es ist, dass die Zyklus-Erzählung still aufgehört haben könnte zu gelten. Die vier Zeilen oben wären dann kein Muster, sondern der Zufall eines Marktes, der klein genug war, um auf das Angebot zu reagieren.
Gold ist ein Markt von rund 30 Billionen Dollar mit einem jahrzehntelangen Käufer in den Notenbanken. Bitcoin ist 1,7 Billionen Dollar groß, und niemand ist verpflichtet, ihn zu halten. Wenn die Nachfrage nach dem Wertspeicher, die mit den ETFs institutionell werden sollte, in dieser Größenordnung einfach nicht da ist, dann sagen uns 2017 und 2021 nichts über 2027. Der ehrliche Vergleich wäre dann jeder andere Wert, der nie zurückgekommen ist.
Die Angebotsmechanik stützt diese Sorge. Das Halving im April 2024 hat die Neuemission auf 3,125 Bitcoin pro Block gesenkt, etwa 164.000 Coins im Jahr, rund 0,8 Prozent der 20,1 Millionen bereits umlaufenden Coins. Gegen einen Tagesumsatz von 19,9 Milliarden Dollar ist das Halving ein Rechenschritt geworden. Eine Theorie, die auf Angebotsschocks gebaut ist, musste an Kraft verlieren, je kleiner der Zufluss gegenüber dem Bestand wurde.
Und dann ist da die einfachste Version: Bei Aktien auf Rekordständen und kurzen Staatsanleihen mit durchschnittlich 3,87 Prozent hat der nächste Dollar einen anderen Ort, an dem er hingehen kann. Bitcoin in einem Jahr, in dem alles andere funktioniert, ist ein hartes Asset in der falschen Hälfte des Zyklus.
Das Thierssche Gesetz braucht eine kaputte Währung
In der österreichischen Schule wird das Thierssche Gesetz gern so zitiert, als gelte es überall und immer: Gutes Geld verdrängt schlechtes. Das tut es nicht. Das Greshamsche Gesetz beschreibt, was passiert, wenn ein Staat den Wechselkurs zwischen zwei Geldern festsetzt. Das Thierssche Gesetz beschreibt, was passiert, wenn Menschen tatsächlich wählen können und wenn die bestehende Währung versagt.
Diese Bedingung ist in Buenos Aires und Lagos erfüllt. In den Vereinigten Staaten ist sie es nicht: Eine zehnjährige Staatsanleihe zahlt dort weiterhin 5,242 Prozent, und niemand muss einen zinslosen Inhaberwert halten, um irgendetwas zu entkommen. Übernahme im Westen ist eine Anlageentscheidung über Jahre, kein Ausbruch über Wochen. Der wiederkehrende Fehler in jeder Hausse-Erzählung ist, das Tempo einer Währungskrise in ein Land zu importieren, das keine hat.
Die Wand dahinter
Der Schuldenstand der Vereinigten Staaten lag am 8. Oktober bei 40,3 Billionen Dollar, davon 32,5 Billionen in der Hand des Publikums (US-Treasury, Debt to the Penny). Der durchschnittliche Zinssatz auf marktfähige Staatsanleihen betrug Ende September 3,518 Prozent. Die Rendite der Zehnjährigen lag am Freitag bei 5,242 Prozent.
Rechnen Sie das langsam. Legt man die 3,5 Prozent auf den ganzen Bestand, kostet der Schuldendienst etwa 1,4 Billionen Dollar im Jahr. Legt man die heutige Langfristrendite auf denselben Bestand, sind es über 2 Billionen. Die Differenz entsteht, ohne dass ein einziges neues Gesetz verabschiedet werden muss.
Ein Staat kann einen Zinssatz nicht zahlen, dem er nie zugestimmt hat. Er kann inflationieren, die Zinsen künstlich niedrig halten oder real ausfallen — und alle drei Wege sind dieselbe Umverteilung in anderen Kleidern. Der Cantillon-Effekt entscheidet, wer das Geld zuerst bekommt und wer die Preise zuerst bekommt. Bitcoins Antwort darauf ist strukturell: Neue Coins gehen an den, der die Energie bezahlt, und es gibt keine Klasse von Erstempfängern, die man bestechen könnte. Das ist der ganze Entwurf — und genau deshalb bekommt Bitcoin in einer Liquiditätswelle nie das erste Gebot.
Wo diese Erklärung brechen würde
Drei Dinge würden sie widerlegen. Keines davon ist eine Prognose.
Ein neues Allzeithoch vor dem Halving im März 2028 würde das Muster sofort auflösen. Kein Zyklus, der sein Hoch bereits gemacht hatte, hat das je getan.
Ein fallender Bitcoin-Anteil am Gesamtmarkt bei gleichzeitig fallendem Preis würde bedeuten, dass dieser Markt ersetzt und nicht eingesammelt wird. Die Zyklustabelle würde dann einen anderen Wert beschreiben als den, der gerade gehandelt wird.
Und ein Tagesschluss unter 58.534 Dollar, dem Julitief, würde die eine Spalte beenden, die über vier Zyklen gehalten hat: die immer flacheren Tiefs.
Alles oben ist Messung. Die Deutung ist meine, und sie ist die mit den wenigsten Annahmen: derselbe Zyklus, weniger Amplitude, und ein Publikum, das auf eine Erholung gierig ist, die es noch nicht gab.
Quellen und Messung
Preise und Marktdaten: CoinGecko, 12. Oktober 2026. Zyklushistorie: Tagesschlusskurse von blockchain.info, auf den Schlusskurs am jeweiligen Halving-Tag indexiert. Stimmung: Fear & Greed von alternative.me. Altcoin-Season-Index, Bitcoin-Anteil und Gesamtmarkt: öffentliche CoinMarketCap-API, 12. Oktober 2026. Schuldenstand: US Treasury Fiscal Data, Debt to the Penny (8. Oktober 2026) und Average Interest Rates on US Treasury Securities (30. September 2026). Renditen, Gold und Öl: Marktkurse vom 12. Oktober 2026 (US-Zehnjährige 5,242 Prozent). Gold- und Aktienreihen: Tagesschlusskurse von Yahoo Finance, 13. Oktober 2025 bis 12. Oktober 2026.
Nichts davon ist ein Kursziel. Der Zyklus ist ein Muster und kein Versprechen, und das Muster ist nur so gut wie das letzte Mal, an dem es gehalten hat.
Write a comment